
韓国の退職年金市場が500兆ウォンを超え、証券各社が年金プラットフォームの強化を急いでいる。モバイルトレーディングシステム(MTS)を通じ、資産照会から投資、個別相談、年金受給管理までを一体的に提供する動きが広がっている。
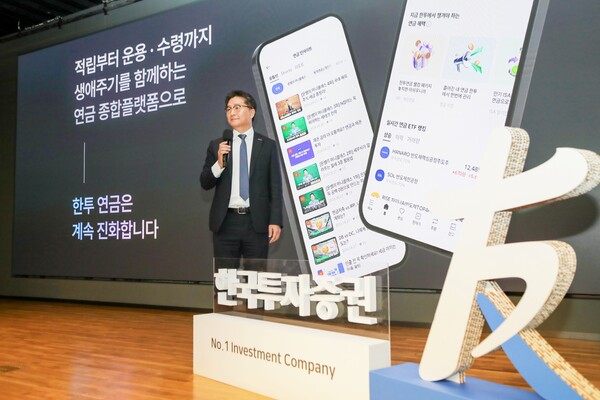
Korea Investment & Securitiesは6日、ソウル・汝矣島のTPタワーで説明会を開き、刷新したMTSの年金サービスを公開した。
同社は、積み立てから運用、受け取りまで退職準備の全過程を支える年金プラットフォームの拡充を進める方針だ。加入者データを分析し、次の対応策を提案するほか、個人顧客にはプライベートバンカー(PB)による相談を、法人顧客には企業金融や法人営業部門と連携したサービスを提供する。
証券各社が年金サービスを強化する背景には、市場拡大に加え、運用手法の変化がある。雇用労働部と金融監督院によると、2025年末時点の退職年金積立金は501兆4000億ウォンと、前年末比で69兆7000億ウォン増えた。
加入者が投資商品を自ら選ぶ確定拠出型(DC)と個人型退職年金(IRP)の比率は合計54.3%で、全体の過半を占めた。退職年金口座でのETF投資額も48兆7000億ウォンに拡大し、実績配当型の積立金123兆3000億ウォンの約4割を占めている。
こうした流れを受け、証券会社間のシェア争いも激しさを増している。今年第2四半期末時点の退職年金積立金ベースの業界シェアは、Mirae Asset Securitiesが31.5%で首位を維持し、Samsung Securitiesが2位、Korea Investment & Securitiesが3位だった。Samsung Securitiesは2025年末にKorea Investment & Securitiesを抜いて2位に浮上しており、2026年上半期には両社の積立金の差を約1兆7000億ウォンまで広げた。
新規参入組のKiwoom Securitiesは6月、退職年金サービスを開始し、オンライン投資型の年金プラットフォームを前面に打ち出した。従来の売買環境を年金口座にも適用し、ETFのリアルタイム取引や積立投資に対応した。
手数料体系にも運用実績連動の仕組みを盛り込んだ。IRPの年間リターンが基準指標と同等、またはそれを下回った場合、年0.10%の運用管理手数料を免除する。資産管理手数料は徴収せず、金融投資商品の報酬は商品ごとに別途発生する。
既存の証券会社も、資産照会と投資をつなぐ機能の拡充を進めている。
KB Securitiesは2日、MTS「KB M-able」の「My年金」を刷新した。口座状況と投資状況を分けて表示し、納付情報や税額控除の状況、商品別の保有残高を確認できるようにした。保有銘柄の照会画面から、リアルタイム相場や売買画面へ直接移動できる導線も整えた。あわせて、収益率の推移やリスク資産比率など、運用状況を点検する情報も拡充した。
Shinhan Investmentは今年、年金顧客管理チームを新設し、加入後の相談・管理体制を強化している。新規のDC・IRP顧客には口座開設後3日以内に制度や口座活用法を案内し、年金専門PB「年金スター」と個別につなぐ。退職所得税の節税戦略や年金受給計画を扱う「Shinhan Premier 年金コンサルティング」も運営している。
法人顧客向けの管理基盤整備も進む。
NH Investment & Securitiesは先月28日、退職年金の法人顧客管理システムを構築したと発表した。取引先法人と見込み顧客の情報を統合し、契約・運用状況や相談履歴を単一画面で管理できるようにした。顧客接点から積立金の運用・執行までを一元管理し、企業ごとの相談対応やアフターフォローの効率向上につなげる狙いがある。
もっとも、こうしたサービス拡充が実際に加入者の運用成果改善につながるかについては、見極めが必要との指摘もある。
資本市場研究院のホン・ウォング研究委員は、退職年金事業者の長期運用成果と市場シェアの間に明確な相関は見られなかったと分析した。企業による事業者選定と、加入者による投資商品の選択が分かれているうえ、収益率と費用の比較自体が容易ではないためだ。
ホン研究委員は報告書で、「退職年金事業者間の競争も、顧客獲得中心から、加入者の長期運用成果を高める競争へと発展する必要がある」と指摘した。
 Sangyeop Oh
yub@d-today.co.kr