
政府は、デジタル資産への課税を2027年1月1日から予定通り実施する方針を改めて確認した。ステーキングやエアドロップなど、取引類型ごとの課税基準が不明確だとの指摘に対しては、国税庁の告示で補完する考えを示した。
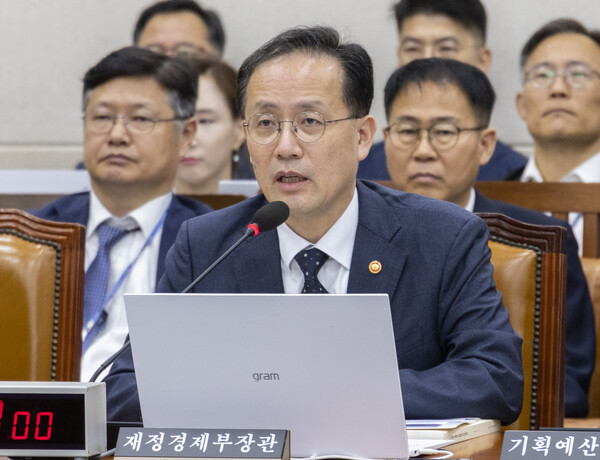
イ・ヒョンイル副首相兼企画財政部長官は28日、国会の企画財政委員会全体会議で、パク・スヨン議員(与党「国民の力」)から「2027年1月1日から課税する方針に変わりはないか」と問われ、「現行法では来年から課税することになっている」と答えた。
現行の所得税法では、デジタル資産の譲渡や貸与で生じた所得は、2027年1月1日以降、その他所得として分離課税の対象となる。年間所得から250万ウォンを基礎控除したうえで、超過分に所得税と地方所得税を合わせた22%の税率を適用する。課税対象は保有額そのものではなく、譲渡や貸与によって生じた所得だ。
パク議員は、課税開始を前に国内のデジタル資産市場から海外へ資金が流出していると指摘した。議員が示した資料によると、2026年1~8月の国内デジタル資産の純流入額は前年同期比56.8%減少し、海外への純流出は74%増加したという。
同議員は、課税対象者数や税収効果の見通しなど、準備が十分でないまま課税を実施するのは問題があるとして、再検討を求めた。
これに対し、イ副首相は、デジタル資産保有者のうち500万ウォン未満の保有者が全体の約85%を占めると説明した。
そのうえで、「500万ウォン未満の保有者には基礎控除250万ウォンが適用されるため、税負担はほぼ生じないか、発生しても限定的だ」と述べた。「20代と30代でも、500万ウォン未満の保有者が約90%に達する」とも語った。
もっとも、実際の税負担は保有額ではなく、デジタル資産の譲渡や貸与で生じた所得を基準に決まる。国税庁は、譲渡・貸与の対価から実際の取得価額や付帯費用などを差し引いて課税所得を算定するよう案内している。
イ副首相は、課税開始後に投資家負担や納税手続きの面で問題が生じた場合には、追加の補完策を検討する考えも示した。
また、「税負担は大きくないとみているが、執行の過程で課題が出れば、制度の受容性を高める補完策も併せて検討する」と述べた。
ステーキングやエアドロップなどの課税基準がなお明確でないとの指摘については、「国税庁が政府と協議しながら告示を準備している。できるだけ早く整備したい」と説明した。
デジタル資産課税は当初、2022年の導入が予定されていたが、関連制度や課税インフラの整備を理由に複数回延期された。2024年の所得税法改正で実施時期はさらに2年先送りされ、2027年1月1日以降の譲渡・貸与分から課税が適用される予定だ。
 Oh Sang-yup
yub@d-today.co.kr