
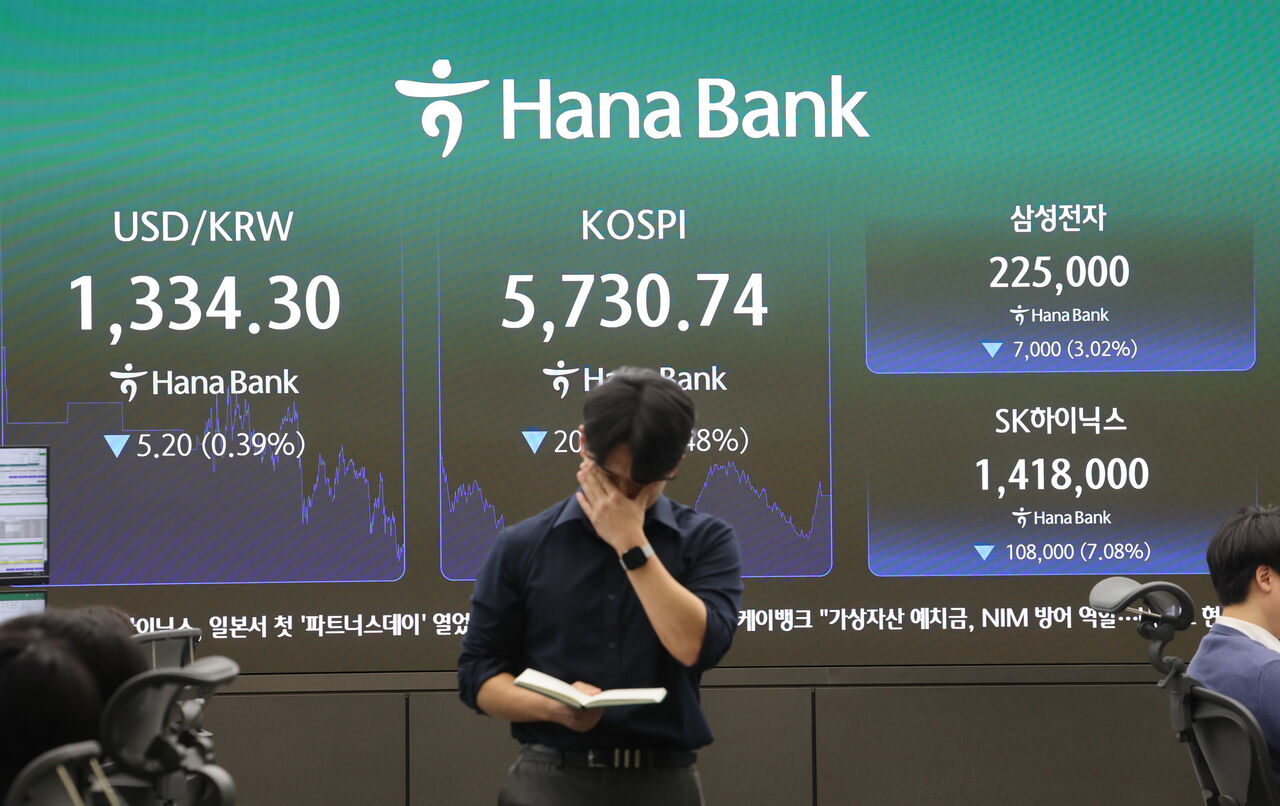
10月大幅回调后,韩国股市本周将迎来关键考验。随着美国中期选举、10月就业报告以及美国财政部国债发行安排陆续出炉,市场将重新评估长端利率走势与风险偏好。在AI投资回报和融资压力担忧仍未消散的情况下,外资卖压能否缓和,成为左右韩国股市反弹持续性的核心变量。
10月30日,KOSPI收报5730.74点,较前一交易日下跌206.92点,跌幅3.48%;盘中一度下探至5599.42点,并触发程序化卖盘缓冲机制。KOSDAQ当日下跌3.83%,收报724.38点。按月计算,KOSPI和KOSDAQ 10月分别下跌16.2%和15.4%。
美股此前也因AI投资支出压力加剧波动。10月30日(当地时间),道琼斯指数下跌1.09%,报51770.31点;标普500指数下跌1.82%,报7580.07点;纳斯达克指数下跌2.86%,报25437.00点。个股方面,Intel大跌28.6%,NVIDIA下跌4.2%,AMD下跌10.9%;费城半导体指数下跌7.2%。
近期市场担忧的焦点并非AI需求本身,而是大规模投资究竟由谁承担、又将如何融资。虽然Amazon云业务增速和数据中心需求仍具韧性,但扩张投资所带来的现金流压力,被市场视为新的风险点。
与此同时,Alphabet和Meta仍在持续推进大规模AI投入,市场关注重点也正从营收增长,转向投资回收周期和融资能力。
从当前披露的业绩来看,尚难据此判断AI产业整体需求已经明显走弱。最新财报仍显示,AI云服务和数据中心相关需求总体维持韧性。
不过,能够依靠自身现金流持续投入的企业,与更依赖外部借款融资的企业之间,后续分化可能进一步扩大。
韩国股市同样受到这一逻辑影响。尽管Samsung Electronics与SK hynix的业绩表现及存储行业景气预期总体仍稳,但每当市场对AI企业资金来源的担忧升温,外资卖盘往往更容易集中在半导体权重股上。10月30日,外资集中抛售也进一步放大了指数跌幅。
不过,在5600点附近,养老金等长期资金已开始逢低入场,令市场对下方支撑的有效性有所确认。业内普遍认为,KOSPI已明显跌破200日均线,短期内更可能先经历确认阶段性底部的过程,而非直接形成V形反转。此前6600点至7000点区间成交较为密集,积累了一定套牢盘,即便展开反弹,短期内也难以迅速收复。
本周首先需要关注的是11月3日(当地时间)美国中期选举。届时,美国将改选全部众议院席位及部分参议院席位,结果可能影响财政、监管,以及AI和数据中心相关政策方向。
市场关注的不只是选举结果本身,更在于不确定性是否会随之下降。历史经验显示,中期选举结束后,随着政治和政策不确定性回落,美股往往出现企稳案例。近期韩国股市对外部变量尤为敏感,因此选举后避险情绪能否缓和,同样值得关注。
美国财政部的国债发行安排也是影响长端利率的重要变量。11月2日将披露季度融资规模,11月4日将公布季度国债发行计划。若国债供给高于预期,长端利率可能再度上行,从而加大AI企业融资压力,并抬升成长股估值的折现压力。
11月6日将公布的美国10月就业报告,也将成为决定市场方向的重要节点。若就业数据强于预期,市场可能重新计入美联储进一步收紧政策的可能性;反之,若工资和就业增速适度放缓,美债利率趋稳,则有望为韩国成长股提供支撑。
国际油价仍是当前市场的一项压力因素。10月30日(当地时间),WTI原油收于每桶104.12美元,布伦特原油收于每桶117.63美元。中东局势持续紧张,推动油价再度上行,并进一步加大通胀和利率压力。
市场普遍认为,在油价维持每桶100美元以上期间,投资情绪难以迅速修复。若油价回落至90美元以下,通胀与长端利率压力有望同步缓解,或将成为推动前期超跌修复的重要触发因素。
从韩国国内情况看,资金面能否恢复正常同样关键。近期外资卖出规模明显偏大,而个人与机构投资者的承接能力较以往有所减弱。尽管提高股东回报在一定程度上支撑了部分权重股股价下沿,但若要期待趋势性反弹,外资卖压仍需明显降温。
在板块配置上,半导体仍被视为核心方向。Samsung Electronics与SK hynix的中长期盈利预期并未明显受损,存储供给结构以及长期合同支撑下的需求确定性依然存在。不过,市场仍需进一步确认AI企业信用风险是否趋稳,以及实际资本开支能否持续落地。
整体来看,本周韩国股市将检验能否摆脱10月的过度恐慌。若美国中期选举有助于降低政策不确定性,同时就业数据与美国财政部国债发行安排不再推升长端利率压力,KOSPI有望在5600点附近逐步企稳,并呈现底部抬升走势。
反之,若AI信用风险、国际油价和外资卖盘继续施压,市场距离趋势性反弹可能仍需更长时间。
Shinhan Investment证券研究员 Noh Dong-gil表示,“现在无需着急”,与其快速加仓,更适合围绕银行、防御板块和高股息股进行短线应对,并将未来3个月KOSPI波动区间设定为5200点至6600点。
Samsung Securities研究员 Kim Jong-min则认为,当前市场更像是新一轮上行周期启动前的最后调整阶段,与其提前押注底部,不如等待技术面出现明确反转信号后再行动。
Yuanta Securities研究员 Lee Jae-won指出,短期外资卖压可能引发市场对反弹可持续性的担忧,但本质上仍属于大趋势变化中的阶段性波动;在确认信用风险企稳、外资流向恢复后,再分阶段提高仓位会更为稳妥。
Mirae Asset Securities常务 Seo Sang-young表示,本周市场走向将取决于美国就业数据和财政部国债发行安排对长端利率的影响、主要AI与半导体企业的业绩及投资效率,以及美国中期选举结果。利率与AI相关信用利差能否同步趋稳,将是判断科技股反弹持续性的关键指标。
 Oh Sang-yup
yub@d-today.co.kr