
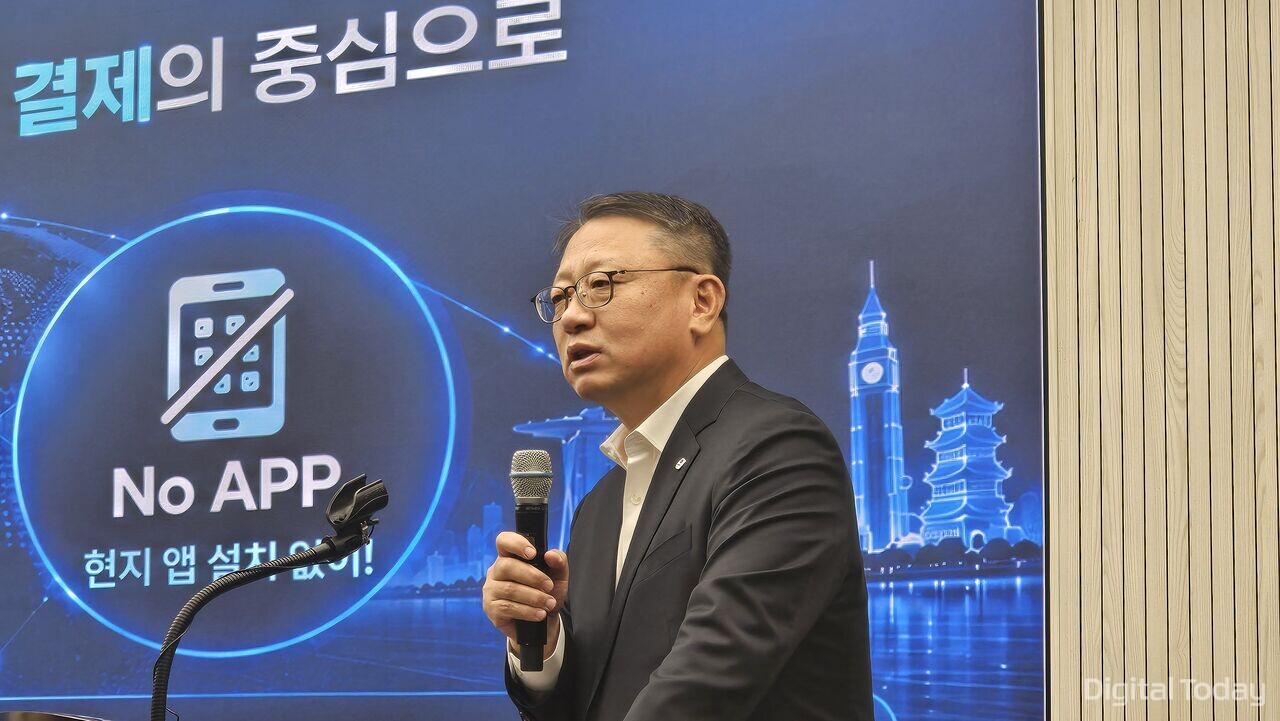
Woori Bank与Samsung Electronics宣布,双方将以Samsung Wallet Money为基础,进一步拓展海外支付服务。该服务主打“无卡、无现金、无需另装App”,用户仅凭智能手机即可完成支付,无需携带实体卡、准备现金或额外安装当地支付应用。
Woori Bank于28日在首尔中区总部举行Samsung Wallet Money记者座谈会。Woori Bank行长Jin Wan Jeong在会上将这一服务概括为三点:无卡、无现金、无需另装App。
Samsung Wallet Money是Woori Bank与Samsung Electronics于去年10月共同推出的充值型便捷支付服务。Woori Bank介绍,上线两个月后用户数即突破100万;截至27日,有效用户数已超过300万。在已接入的20家银行充值账户中,Woori Bank账户占比最高,达到42%。
在现有用户基础上,Woori Bank正将Samsung Wallet Money的使用场景从韩国本土延伸至海外。自26日起,用户已可在中国通过WeChat Pay商户网络进行支付,并可在全球Mastercard受理网络使用NFC支付。
按地区划分,在中国市场,Samsung Wallet Money主要适配当地普遍使用的二维码支付场景,并与Tencent旗下WeChat Pay合作;在其他海外市场,则依托Mastercard网络提供NFC支付。Woori Bank表示,未来将继续与Samsung Electronics扩大可用地区和合作伙伴范围。
上线一年有效用户破300万,发力中国及全球支付场景
此次海外支付功能的一大特点,是用户无需另行申领实体卡,也无需提前换汇或单独下载当地支付App。用户只需在韩国境内完成账户绑定,并同意开通海外支付功能,出境后即可直接使用。
在支付方式上,Samsung Wallet Money可根据所在地区提供相应功能:在中国支持与WeChat Pay联动的二维码支付,在其他海外地区则提供基于Mastercard网络的NFC支付。用户可在同一个Samsung Wallet应用内使用这两类支付方式。
在中国市场,除常见的扫商户码和出示付款码外,该服务还支持通过餐厅桌面二维码完成点餐和支付,并提供将中文菜单自动翻译为韩文的功能。
Woori Bank相关人士在问答环节表示,Samsung Wallet Money的优势之一,在于可在同一应用内覆盖二维码支付和NFC支付两种场景;其中,中国市场的二维码支付与“桌面点单”功能,被视为较具代表性的差异化卖点。
在资金扣款方式上,支付金额将优先从已充值的预付余额中扣除;余额不足时,系统会从绑定账户自动补充。Woori Bank表示,海外支付不收取年费和境外使用手续费。积分回馈方面,基础回馈比例为0.3%;若绑定Woori Bank账户并叠加相关促销活动,截至年末最高可累计获得5.3%的积分回馈。
Jin Wan Jeong当天还介绍了自己在中国和香港的实际使用体验:在中国通过二维码完成购物支付,在香港则通过Mastercard网络付款。他表示,用户抵达海外后,系统会自动显示与当地相匹配的支付功能;返回韩国后,海外支付界面则会自动消失。
接入外部支付网络同时强调隐私保护,建立双重安全体系
对于接入WeChat Pay等外部支付网络后可能引发的个人信息安全问题,Woori Bank表示,系统对外传输的信息并非可直接识别用户身份的个人资料,而是经过转换后的独立识别符,并会进行加密处理。
合作服务开发部经理Hyo Young Park表示,系统不会传输可直接归类为客户信息的内容,而是以识别标识符的形式进行收发,并在传输过程中同步加密,以提高处理安全性。
Woori Bank还表示,在与外部支付机构进行数据交互时,相关数据通过API传输,且加密密钥仅向事先协商确定的合作伙伴提供,以降低信息泄露风险。
在整体安全架构上,Woori Bank称,该服务结合了Samsung Electronics的硬件级安全能力与银行端的金融安全体系,采用敏感信息掩码、一次性支付Token以及独立安全密钥管理机制。同时,银行还在原有异常交易检测系统(FDS)中新增Samsung Wallet Money专用规则,实施双重监控。
Woori Bank并披露了一起风险拦截案例:有不法分子冒充子女,利用父母个人信息开通“影子手机”并注册Samsung Wallet Money,试图骗取资金,但系统通过FDS识别到异常迹象,提前拦截了约200万韩元的潜在损失。
对于短时间内在海外发生的异常交易,系统还将启动追加核验流程。Woori Bank举例称,如果用户刚在韩国完成支付,却在30分钟内于澳门出现交易,系统可将其判定为异常,并要求进一步身份验证。
针对手机遗失后的盗刷风险,Woori Bank表示,支付过程需通过生物识别或支付密码验证。若用户丢失手机,也可通过24小时运营的客服中心语音系统(ARS)立即停止服务使用。
该行还表示,Samsung Wallet Money同样适用于银行现有的金融事故处置流程,涵盖支付停止、损失救济及退款等环节。
无实体卡支付加速普及,与Woori Card后续合作仍待观察
随着无实体卡支付服务持续扩张,Samsung Wallet Money与现有信用卡业务之间的关系也受到关注。
Woori Bank介绍,Samsung Wallet Money由Samsung Electronics与Woori Bank共同搭建,Samsung Card参与移动卡发行架构。虽然同属集团的Woori Card目前尚未直接参与,但Woori Bank表示,若预付支付业务基础进一步扩大,未来不排除与Woori Card等关联公司推进合作的可能。
Hyo Young Park进一步解释称,在现有业务结构下,Woori Card暂时缺乏可直接切入的环节;但如果Samsung Wallet Money能够成为扩大预付支付业务影响力的重要基础,后续随着Woori Bank侧业务规模扩大,未来仍可评估与关联公司的协同空间。
在韩国国内支付市场,Woori Bank也在推进与商户直接对接的模式,以减少卡司中间环节。该行表示,目前已与CU、GS25等主要商户建立直接连接,以降低中介费用,并将节省下来的成本用于提高用户积分回馈或下调商户手续费。
Jin Wan Jeong表示,“摆脱实体卡”已成为全球支付市场的趋势,这类支付体系正在推动以实体卡为中心的支付方式发生变化。
他还称,Samsung Wallet Money在强化便利性的同时,也将安全体系建设放在同等重要的位置。
Woori Bank最后表示,相较于短期盈利,银行方面更看重提升客户便利性所带来的新客户流入效应。
 Ji-young Lee
ljy@d-today.co.kr