
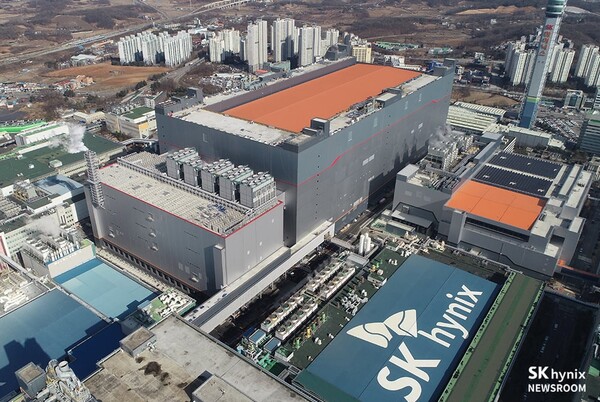
SK hynix第三季度业绩创下新高,季度营收也首次突破100万亿韩元。
公司28日披露,2026年第三季度实现营收104.6155万亿韩元,营业利润83.3338万亿韩元,同比分别增长327.9%和632.1%。当季营业利润率达到80.0%。
与上一季度相比,营收较79.3187万亿韩元增长31.9%,营业利润较60.5426万亿韩元增长37.6%。无论营收还是营业利润,均刷新公司单季历史最高纪录。
今年前三季度,SK hynix累计营收为236.5105万亿韩元,同比增长267.7%;累计营业利润为181.4867万亿韩元,同比增长547.3%。
对于业绩增长原因,SK hynix表示,AI内存需求持续扩大,推动主要产品价格上行。DRAM方面,HBM4出货加快放量,服务器DDR5销量明显增加;NAND方面,321层TLC企业级eSSD销售持续扩大。
第三季度净利润为39.7756万亿韩元,较上一季度的93.9226万亿韩元下降57.7%。公司表示,这主要是因为持续经营业务税前利润由上一季度的122.7084万亿韩元降至50.7085万亿韩元,降幅为58.7%。
截至第三季度末,公司持有的现金及现金等价物为114.5万亿韩元,较上季度末增加26.5万亿韩元;借款规模则减少2.8万亿韩元至15.8万亿韩元,带动净现金增至98.7万亿韩元。
展望后市,SK hynix预计到2030年,全球内存市场需求仍将持续高于供给。公司认为,一方面先进制程技术难度不断提升,另一方面新增产能建设周期较长,都会对供给扩张形成制约。
在需求端,公司指出,AI投资主体正从少数企业进一步扩展至普通企业和国家层面,推动全球AI数据中心基础设施市场持续增长。
为应对供给趋紧,SK hynix计划年内把M15X产能提升至最大水平,以增加HBM4产出。公司预计,第四季度HBM4无论在出货量还是营收贡献上都将超过HBM3E,成为主力产品。
DRAM方面,公司将提升10纳米级第六代(1c)工艺的产出占比,并扩大DDR5及面向AI服务器的LPDDR5 SOCAMM销售。NAND方面,第四季度将把321层工艺在韩国生产基地中的占比提升至一半以上,进一步扩大eSSD供应。
为提高中长期需求可见度,公司也在扩大LTA(长期供货合同)覆盖范围。目前,SK hynix已与包括CSP(云服务提供商)在内的14家客户签订协议,锁定了相当于2027年至2028年总产能50%以上的订单规模。
公司预计,明年资本开支将明显高于今年,主要原因是韩国和海外基础设施投资将更加活跃,其中包括龙仁一期晶圆厂进入全面投产阶段。不过,公司表示,仍将综合客户需求、盈利能力和投资效率,灵活调整投资规模和节奏。
在股东回报方面,SK hynix表示,2026年股东回报规模约为100万亿韩元,其中现金分红不少于30万亿韩元,回购并注销库存股规模不少于60万亿韩元,以履行“返还50%以上FCF(自由现金流)”的承诺。
公司同时披露,第三季度每股分红为2万韩元,其中1万韩元反映业绩改善,另1万韩元为分享Kioxia投资成果的特别分红。
SK hynix方面表示,公司将继续依托稳健的内存需求增长和技术竞争力,保持稳定业绩,并持续与股东共享经营成果。
 Daegeon Seok
d2dg@d-today.co.kr