
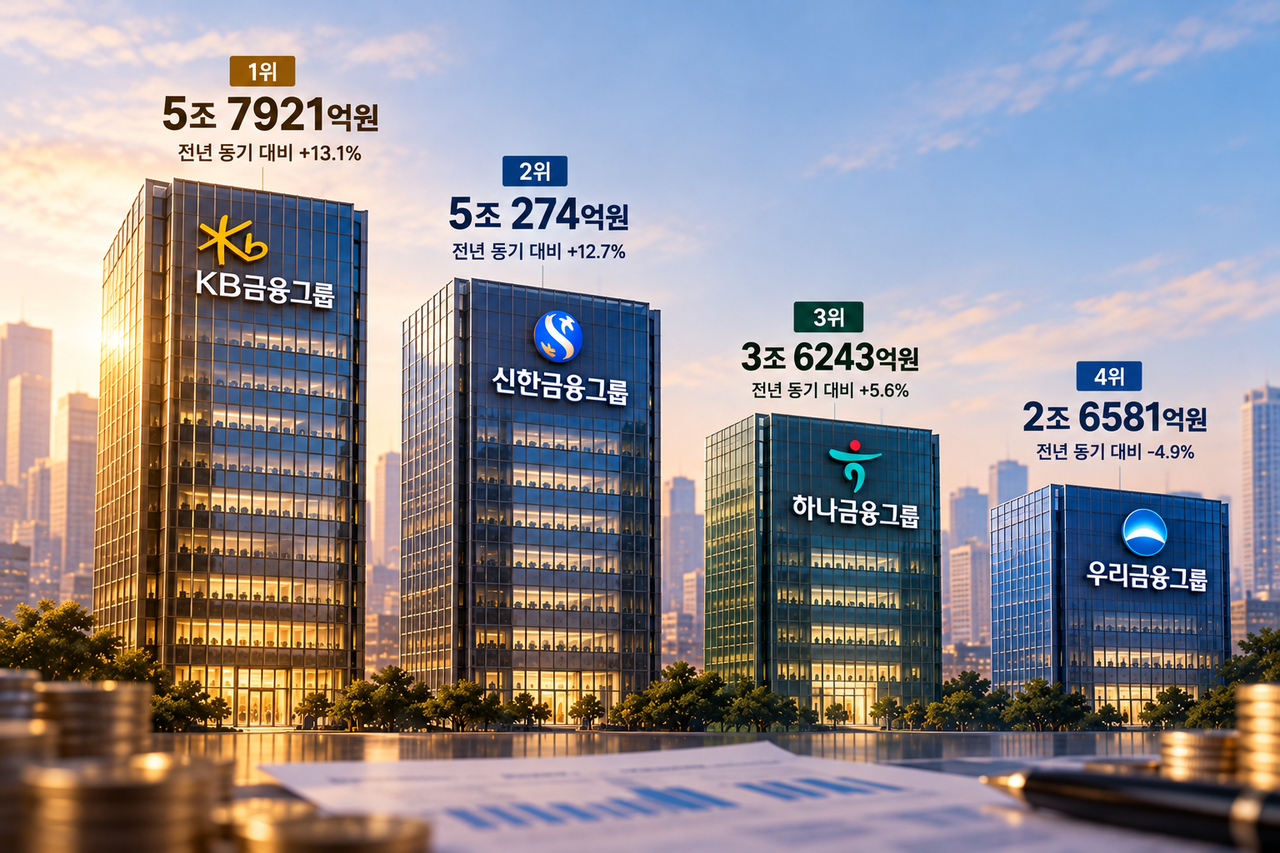
韩国四大金融控股今年前三季度合计净利润突破17万亿韩元,创下历史同期最高水平,全年业绩再创新高的可能性正在上升。控股公司层面,KB Financial进一步巩固领先地位;银行层面,Shinhan Bank虽仍排名第一,但KB Kookmin Bank已明显缩小与其差距。
根据截至10月30日披露的业绩数据,KB、Shinhan、Hana、Woori四大金融控股前三季度合计实现净利润17.1019万亿韩元,较上年同期的15.8123万亿韩元增长8.2%。其中,KB Financial和Shinhan Financial累计净利润均超过5万亿韩元,是整体增长的主要支撑。
从全年维度看,四大金融控股前三季度净利润已接近去年全年合计17.9588万亿韩元的水平。若四季度再实现超过8569亿韩元的净利润,全年刷新历史最高纪录的可能性较大。
KB Financial领先优势扩大,稳居四大金融控股首位
按前三季度累计净利润计算,KB Financial以5.7921万亿韩元位居四大金融控股之首,同比增长13.1%。其中,三季度单季净利润为1.9075万亿韩元,较二季度下降4.3%,但仍为四大控股中最高。
Shinhan Financial前三季度累计净利润为5.0274万亿韩元,同比增长12.7%,排名第二;三季度单季净利润为1.5846万亿韩元,环比下降12.9%。
截至三季度末,KB Financial与Shinhan Financial之间的累计净利润差距由上半年末的约4418亿韩元扩大至7647亿韩元,增加约3229亿韩元。主要原因在于三季度单季KB Financial净利润高出Shinhan Financial 3229亿韩元。
KB Financial保持领先,主要受益于证券业务改善。KB Securities前三季度累计净利润为1.0675万亿韩元,同比大增114.9%;集团累计净手续费收入增至4.0878万亿韩元,同比增长38.5%。非银行业务对集团净利润的贡献占比约为40%。
Shinhan Financial的非银行业务同样保持增长。前三季度,集团非银行板块损益为1.8030万亿韩元,同比增长27.3%;其中,Shinhan Investment & Securities累计净利润为6429亿韩元,同比增长78.9%,Shinhan Card累计净利润为4858亿韩元,同比增长27.7%。
不过,两家金融控股虽然前三季度累计业绩均实现增长,但受三季度证券成交额下滑、市场利率上行压缩非利息收入等因素影响,单季净利润较前一季度均有所回落。其中,KB Financial三季度非利息收入环比下降42.9%,Shinhan Financial环比下降45.5%。
Hana Financial前三季度累计净利润为3.6243万亿韩元,同比增长5.6%,排名第三。三季度单季净利润为1.2214万亿韩元,年内各季度基本维持在1.2万亿韩元左右。受财富管理和投行业务手续费收入增长带动,前三季度累计手续费收入达到2.1428万亿韩元,同比增长29.8%。
Woori Financial是四大金融控股中唯一累计净利润同比下滑的公司,前三季度累计净利润为2.6581万亿韩元,同比减少4.9%。公司表示,这主要是受去年收购保险公司过程中确认的低价购买收益等一次性收益带来的高基数影响;若剔除相关因素,累计净利润同比增长18.7%。
从单季表现看,Woori Financial在三季度出现回升,当季净利润为1.0492万亿韩元,环比增长4.4%。这也是该集团成立以来,首次连续两个季度单季净利润突破1万亿韩元。
Shinhan Bank暂居首位,KB Kookmin Bank加快追赶
与控股公司层面的格局不同,在银行板块,Shinhan Bank在累计净利润上仍位居第一,但KB Kookmin Bank追赶势头明显。
截至三季度末,KB Kookmin、Shinhan、Hana、Woori四大银行合计实现净利润12.9763万亿韩元,四家银行累计净利润均较上年同期实现增长。
其中,Shinhan Bank前三季度累计净利润为3.6837万亿韩元,同比增长9.8%,在四大银行中无论净利润规模还是增速均居首位。KB Kookmin Bank累计净利润为3.5763万亿韩元,同比增长6.3%,排名第二。
截至三季度末,两家银行之间的累计净利润差距已由上半年末的2331亿韩元缩小至1074亿韩元,减少1257亿韩元。三季度单季,KB Kookmin Bank实现净利润1.3509万亿韩元,高于Shinhan Bank的1.2252万亿韩元,单季多出1257亿韩元,成为两者差距迅速收窄的主要原因。
从季度走势看,这一变化更为明显。Shinhan Bank三季度净利润环比下降5.9%,而KB Kookmin Bank环比增长20.1%。虽然Shinhan Bank仍保持累计领先,但KB Kookmin Bank借助三季度表现显著加快追赶步伐。
Hana Bank前三季度累计净利润为3.3157万亿韩元,同比增长5.8%,位列第三。上半年末,其与KB Kookmin Bank的净利润差距仅为1043亿韩元,但到三季度末已扩大至2606亿韩元。
从三季度单季表现看,KB Kookmin Bank净利润为1.3509万亿韩元,Hana Bank为1.1946万亿韩元,单季差距达到1563亿韩元,这也导致Hana Bank与KB Kookmin Bank之间的累计差距进一步扩大。
与此同时,Shinhan Bank与Hana Bank之间的累计净利润差距也由上半年末的3374亿韩元扩大至三季度末的3680亿韩元,增加306亿韩元。
Woori Bank前三季度累计净利润为2.4006万亿韩元,同比增长4.7%,在四大银行中规模最小。不过,该行三季度单季净利润达到1.0276万亿韩元,环比大增22%,创下单季历史新高。
从业绩驱动因素看,各家银行的分化与利息收入、手续费收入增长以及贷款资产扩张密切相关。Shinhan Bank截至9月末韩元贷款余额较去年末增长3.3%,其中公司贷款增长4.7%;KB Kookmin Bank韩元贷款余额为391万亿韩元,较去年末增长3.5%。Hana Bank则受益于退休年金和银保渠道手续费收入扩大,Woori Bank在公司贷款带动资产增长的支撑下实现业绩修复。
净息差方面,KB Kookmin Bank三季度NIM(净息差)为1.72%,Shinhan Bank为1.58%,Hana Bank为1.57%;Woori Bank今年1至9月累计NIM为1.48%。不过,受市场利率上行推高融资成本影响,部分银行三季度NIM较前一季度有所回落。
整体来看,三季度过后,控股公司和银行两条主线的竞争格局出现分化:控股公司层面,KB Financial进一步拉大对Shinhan Financial的领先优势;银行层面,KB Kookmin Bank持续追近Shinhan Bank,前两名之间的差距已缩小逾半。与此同时,Hana Bank与KB Kookmin Bank的差距有所扩大,Woori Bank虽在单季业绩上明显回升,但累计净利润仍居四大银行末位。
在当天的电话会议上,带领KB Financial实现四大金融控股中最高净利润的财务负责人Sangrok Na表示,证券成交额下滑可能拖累手续费收入增速,但公司将通过扩大银行和保险板块利润、提升成本效率以及加强拨备管理,延续净利润增长势头。
他还表示,公司将继续推动收益来源多元化,进一步强化稳健经营基础,持续夯实并扩大集团基本面。
KB Kookmin Bank首席财务官Gi-won Seo则表示,对四季度前景仍需保持谨慎,但预计银行债利率和市场利率上行将更充分反映到贷款收益率上,关键在于高效管理融资成本压力。
 Ji-young Lee
ljy@d-today.co.kr