
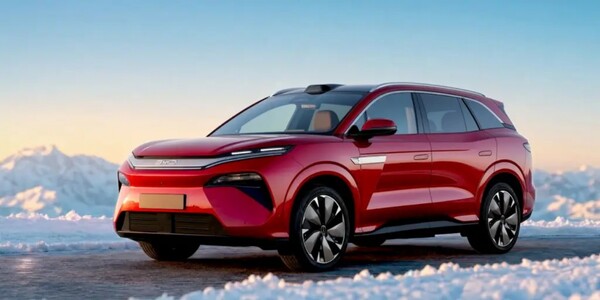
中国汽车品牌在欧洲市场的份额,首次以季度统计口径超过日本品牌。
据Cryptopolitan等外媒26日报道,根据9月欧洲新车注册数据,中国品牌汽车市场份额升至12.7%,高于日本品牌的11.9%。
这项数据统计的并非工厂产量,而是欧洲消费者实际完成注册的新车数量,因此更能反映当地市场的真实销售结构。从增长来源看,混动车是主要拉动力量。不过,欧洲整体市场目前仍由Volkswagen、Renault等本土车企主导。
从更长周期看,中国品牌在欧洲扩张明显提速。5年前,中国品牌在欧洲汽车销量中的占比还不到1%;如今,这一规模已足以与长期深耕欧洲市场的日本车企展开直接竞争。Toyota自1963年起进入欧洲市场,Nissan也自1986年起开始在英国Sunderland工厂生产汽车。
英国市场的重要性也在上升。Chery旗下SUV车型Jaecoo 7曾于3月和9月跻身英国畅销车型榜。近期举行的巴黎车展上,中国车企也集中展示面向欧洲市场的新车型,Chery、BYD、Geely Zeekr均推出欧洲专属产品,BYD还发布了平价插混车型Dolphin G DM-i。
中国车企加快出海,也与国内市场变化有关。随着中国消费者从Volkswagen、BMW等外资品牌转向本土品牌,外资车企在华市场存在感持续减弱,背后原因包括本土厂商更快的产品更新节奏以及更低的定价。在这一背景下,整车厂正试图通过海外市场寻找新的增长突破口。
与此同时,欧盟正在加强对这轮扩张的政策制衡。布鲁塞尔认为,中国车企获得了政府补贴支持,已对中国制造的纯电动车加征额外关税。本月,欧盟还就限制中国混动车进口达成一项临时性协议,拟将年进口量控制在35万辆。不过,面对潜在的进一步监管压力,部分车企反而正在增加混动车出货。
除进口限制外,欧洲也在评估通过政策引导本地生产的方案,例如将企业用车税收优惠与欧洲本地生产挂钩。企业和法人用车需求较大的德国,可能因此受到更明显影响。
中国国内政策调整同样带来新的不确定性。北京于10月12日宣布,自2027年4月1日起,新能源汽车出口增值税退税率将从13%下调至9%。JP Morgan在10月21日的一份备忘录中警告称,若出口退税下调与电池消费税恢复叠加,行业盈利能力恶化的速度可能快于预期。
BYD表示,东南亚现有工厂有望在一定程度上缓冲退税下调对区域销量的冲击;如果国际油价波动进一步推高电动车需求,海外产能扩张也可能延续。对于是否会通过上调海外售价来消化新增税负,BYD称尚未作出决定,同时表示会考虑市场竞争进一步加剧的因素。
目前,中国车企已在推进欧洲本地化生产布局。Chery正在Barcelona推进建厂准备工作;BYD位于Hungary的新工厂已接近完工;Zhejiang Leapmotor则通过与Stellantis的合资合作,在Spain Zaragoza工厂启动B10 SUV生产。
Morgan Stanley在10月13日发布的报告估算,BYD在中国大陆以外的电动车产能已达到100万辆,其中欧洲占比仅约30%。在加快海外扩张的同时,BYD也承受着国内需求疲软带来的财务压力。其上半年净利润同比下滑逾20%,至123亿元人民币。
整体来看,中国车企此次在欧洲市场首次以季度份额超过日本品牌,背后既有混动车销量增长的推动,也有国内需求放缓、欧洲定制车型投放增加以及本地化生产提速等多重因素。接下来,欧盟进口限制政策的推进,以及中国出口税收政策的变化,将成为左右这一趋势的关键变量。
 Jinju Hong
hongjj@d-today.co.kr