
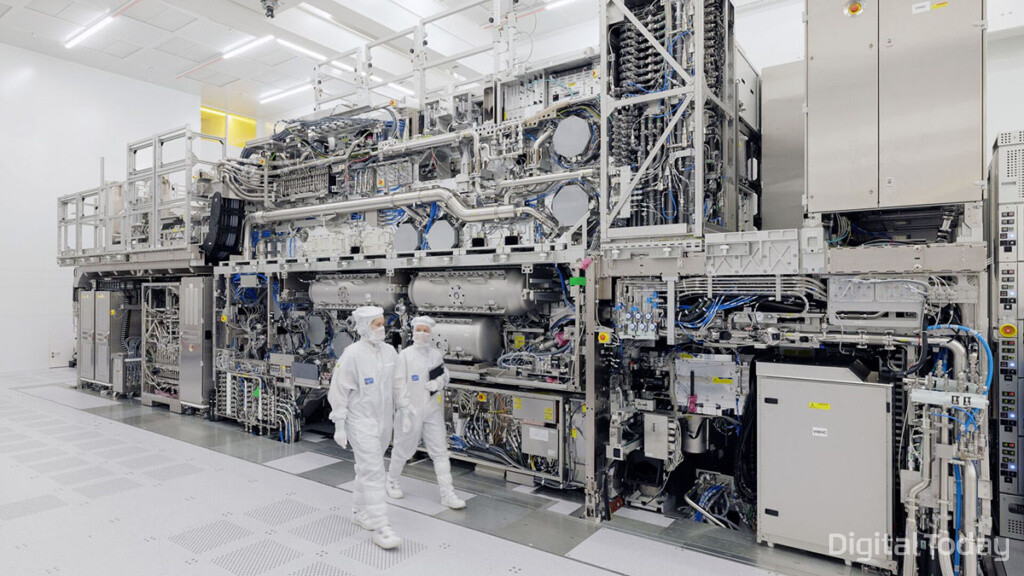
随着ASML下一代光刻设备High-NA EUV的量产导入时间表逐步明朗,光罩产业链也在加快技术验证和量产准备。伴随DRAM厂商和晶圆代工企业陆续明确设备导入规划,光罩厂商开始披露面向新一代设备的技术与产能安排。长期以来,EUV光罩关键材料市场几乎一直由日本企业主导,韩国厂商目前正通过EUV薄膜和空白光罩认证,争取进入相关供应链。
据业内消息,High-NA EUV的量产导入预计将自2028年起分阶段展开。荷兰半导体媒体Bits&Chips称,包括Samsung Electronics在内的DRAM厂商将从2028年起进入High-NA EUV量产爬坡阶段。
与现有EUV设备相比,High-NA EUV凭借更高的聚光能力,可实现更精细的电路图形曝光。过去需要多次曝光才能完成的微细图形,有望借助High-NA EUV缩减至一次曝光完成。
对存储厂商而言,High-NA EUV有助于提升存储单元图形密度和集成度,同时减少工艺步骤。当前,逻辑芯片和DRAM最先进制程的量产仍主要依赖现有EUV设备,但全球DRAM厂商的High-NA EUV导入节奏已初步明朗。SK Securities表示,韩国新建DRAM晶圆厂,如Samsung Electronics P5和SK hynix Y1,设备投资将从明年起加快推进。
逻辑芯片厂商的导入安排也在逐步清晰。为重夺技术领先地位,Intel计划承担早期导入所带来的成本和风险,量产时间将比TSMC提前两年。TSMC此前曾多次公开指出设备价格过高,目前计划于2030年启动量产。SK Securities还提到,NVIDIA下一代GPU“Rubin”单颗die面积约858平方毫米,已接近曝光极限。对于大芯片需求更高的逻辑厂商而言,即便需要承担分区曝光与拼接的负担,仍在推进High-NA EUV导入。Samsung Electronics晶圆代工业务的时间表也与TSMC接近。
随着全球存储厂商逐步敲定设备导入计划,产业链关注重点正转向光罩环节。SEMI在光罩报告中指出,围绕High-NA EUV导入节奏完善技术能力和产能准备,将成为光罩制造商的核心任务。
EUV光罩需求也在持续增长。SEMI分析称,芯片制造商自有光罩生产设施正针对最先进逻辑和存储需求扩大EUV光罩产能。数据显示,EUV光罩在整体光罩市场中的数量占比,已从2020年的约1%提升至2025年的约7%。
不过,用于EUV光罩的关键材料长期以来仍由日本企业主导。SK Securities表示,EUV相关材料目前基本由日本企业掌控,接近事实上的独家供应格局。以光罩原材料空白光罩为例,QY Research数据显示,按2025年营收计算,Shin-Etsu MicroSi、HOYA和AGC三家日本企业合计市场份额约为86%。
空白光罩对基板平坦度、微缺陷控制等技术要求极高,同时还需经过客户长期质量认证,新进入者门槛较高。EUV产品还需要堆叠数十层用于反射光线的多层膜,制造难度明显高于DUV。HOYA在2019财年第一季度时,EUV产品已占其空白光罩业务营收的29%,量产经验相对更为成熟。
韩国材料厂商也在加快切入EUV光罩材料市场。SK Securities称,FST预计将在年内完成基于碳纳米管(CNT)的EUV薄膜(即光罩保护膜)ASML认证,并于明年正式进入市场。该公司表示,已具备满足市场所需透过率和高功率稳定性的薄膜产品。按计划,FST的EUV相关基础设施设备将于明年第一季度安装至主要客户最先进的晶圆代工产线。SK Securities估算,仅按主要客户口径计算,CNT基EUV薄膜市场规模将从2027年的350亿韩元扩大至2028年的900亿韩元以上。
S&S Tech则以空白光罩为起点,正将业务范围扩展至EUV。该公司去年10月在龙仁建成EUV专用中心,目标是在明年初完成EUV空白光罩客户资格测试。韩国IR协会预计,随着龙仁中心投运,其产能将较现有水平提升约两倍。在EUV薄膜方面,公司已于9月进入客户质量测试阶段。不过,空白光罩认证进程曾较原计划延期一次。考虑到韩国厂商若要进入High-NA EUV光罩生态,通常需要先在现有EUV产品上建立供货业绩,因此相关认证进度也被视为衡量其准备速度的重要变量。
 Daegeon Seok
d2dg@d-today.co.kr