
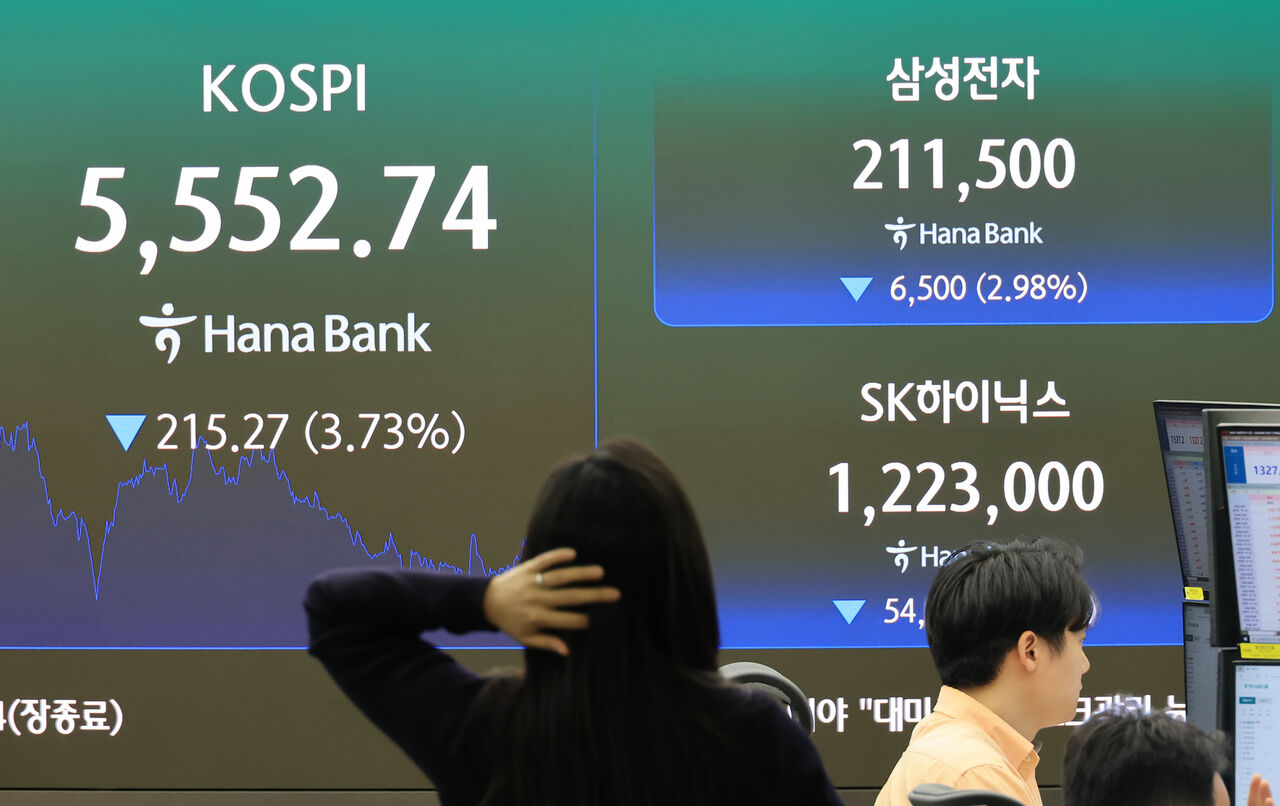
本周,韩国股市将同时迎来美联储货币政策会议和海内外科技企业财报密集披露,近期这轮反弹能否延续,也将随之接受检验。在AI投资回报疑虑尚未消退的背景下,半导体企业业绩表现及后续投资计划,仍是左右市场情绪的关键变量。
韩国交易所数据显示,KOSPI 23日收于5550.30点,较前一交易日上涨16.53点,涨幅为0.30%。指数盘中一度跌至5305.98点,随后在Samsung Electronics和SK hynix带动下,低位承接资金入场,推动指数回升。
相比之下,KOSDAQ当日下跌1.62%,收于751.69点。资金流向方面,外资在KOSPI市场净卖出983亿韩元,机构投资者净买入868亿韩元。
海外市场方面,国际油价走高压制风险偏好,美股三大股指普遍回落。当地时间23日,道琼斯指数下跌1.2%,报52215.16点;标普500指数下跌0.5%,报7623.68点;纳斯达克指数下跌0.2%,报25955.34点。布伦特原油盘中一度升破每桶116美元,美国10年期国债收益率逼近5%,令风险资产承压。
近期韩国股市继7月之后再次出现剧烈调整。15日,KOSPI单日重挫7.57%,此后围绕5500点附近反复震荡。市场风险偏好明显降温,背后既有AI投资回报担忧,也有高利率环境和外资持续卖压的影响。
与此同时,市场对AI主题的关注点,也正从营收增速转向投资成本和融资能力。Meta宣布扩大AI基础设施投资后,其信用违约掉期(CDS)溢价升至历史高位;CoreWeave、Oracle等对杠杆依赖较高的AI相关企业,信用风险也进一步受到关注。
业内普遍认为,AI需求本身并未明显转弱,但市场已经从讲述增长故事,转向检验大规模投入能否真正转化为现金流和利润。在高利率环境下,依赖举债扩张的企业,势必面临更严格的估值和信用审视。
在此背景下,本周即将披露的企业财报尤为关键。韩国方面,SK hynix将于28日公布第三季度业绩,并于当天上午9点召开电话会议。
市场关注的不仅是营业利润规模,更包括高带宽内存(HBM)和服务器内存需求、后续资本开支安排,以及股东回报计划。考虑到近期内存价格和AI服务器需求整体仍较稳健,若业绩表现及管理层指引符合预期,或有助于修复此前大幅回调后的半导体板块情绪。
Samsung Electronics将于29日公布第三季度最终业绩,并于当天上午10点举行电话会议。届时,业务分部表现、HBM扩产进展以及内存价格前景等在初步业绩中尚未充分披露的信息,预计将进一步明朗。
除业绩本身外,两家公司是否同步释放回购、分红等股东回报信号,也将成为市场关注重点。在外资持续卖出的背景下,大型半导体企业能否通过加强股东回报对冲抛压,备受资金关注。若业绩与股东回报预期同时落地,权重半导体股有望对大盘形成支撑。
与此同时,美国科技巨头财报也将密集出炉。Microsoft将于当地时间28日发布业绩,Amazon以及Intel和SanDisk将于29日公布业绩。对Microsoft而言,市场关注的焦点不仅在于AI和云业务增长,还包括数据中心等AI基础设施投资规模。
当前市场希望从科技巨头财报中确认的,已不只是收入增长。在AI资本开支持续上升的情况下,投资扩张速度能否与营收和现金流改善相匹配,正成为更重要的观察指标。
如果企业在扩大投入的同时,能够验证盈利能力改善,AI投资情绪有望修复;反之,若杠杆压力和资本开支负担进一步加重,近期的避险倾向可能延续。
货币政策方面,美联储将于当地时间27日至28日召开FOMC会议,决定基准利率,结果预计于韩国时间29日凌晨公布。
市场普遍预计此次会议将维持利率不变,但近期国际油价上涨推升了通胀担忧,投资者对后续利率路径的关注度仍在升温。
若油价和利率走势同时趋稳,压制股市的宏观压力有望缓解;若油价维持高位,且美联储释放进一步收紧政策的空间,AI及成长股面临的估值压力可能再度上升。
从估值角度看,韩国股市的压力已较前期明显释放。KOSPI 12个月预期市盈率(PER)已降至4倍出头,而预期每股收益(EPS)仍高于1300。也就是说,相较盈利预期的调整幅度,股价回落更为迅速,整体估值已处于历史偏低水平。
不过,市场普遍认为,低估值本身并不足以支撑股市迅速走出V形反弹。当前市场的核心矛盾更多集中在资金面和信用风险:外资卖压尚未完全缓解,AI相关信用利差和国际油价仍处于高位。
在行业配置上,市场更倾向优先关注那些能够通过财报兑现业绩的企业。尽管近期板块调整明显,但内存和AI服务器需求并未消失。如果SK hynix与Samsung Electronics的财报没有释放出明确的行业降温信号,半导体板块仍有望成为后续反弹主线。
相反,若AI投资的融资压力继续成为市场焦点,现金创造能力较强的大型企业,与依赖高杠杆扩张的企业之间,股价表现分化可能进一步拉大。届时,市场风格也可能从追逐“概念关联”,转向检验真实营收、现金流和投资效率。
整体来看,本周韩国股市的关键在于两点:其一,FOMC会议能否缓解利率不确定性;其二,韩国及海外半导体、科技龙头能否通过财报证明AI投资的持续性。若这两个条件同时获得验证,KOSPI有望在5500点附近逐步夯实支撑,并尝试展开反弹。
但如果油价与利率压力延续,AI投资回报疑虑又迟迟难以消散,市场高波动状态可能还会持续一段时间。
三星证券首席研究委员Park Gi-ryang表示,短期内很难期待市场出现快速的V形反转,但多数利空因素已在股价中得到较大程度反映;在确认下方支撑逐步形成后,分阶段布局的策略仍然有效。
Daishin Securities研究员Lee Kyung-min表示,当前市场核心不在宏观层面,而在微观层面,重点要看科技巨头财报能否进一步强化市场对AI投资持续性和盈利能力的信心。
Yuanta Securities研究员Lee Jae-won表示,与其继续强化悲观预期,不如借助本轮财报,对既有投资判断进行再验证,并围绕已经取得实质成果的企业提高配置比重。
 Oh Sang-yup
yub@d-today.co.kr