
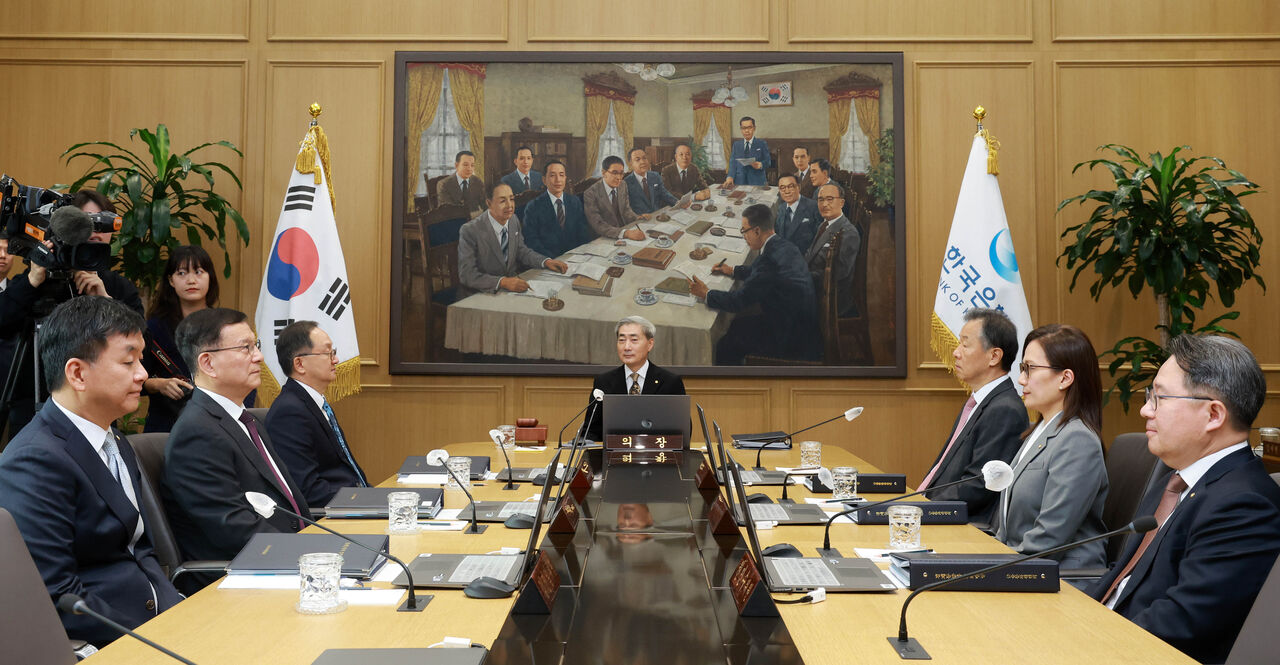
韩国央行维持基准利率不变,但银行贷款利率的上行压力短期内仍难缓解。市场普遍认为,前两次加息的影响正逐步传导至银行融资成本,而后续进一步加息的可能性尚未完全消退。与此同时,近期银行上调存款利率,也可能继续推高COFIX,令借款人等金融消费者的利息负担难以明显回落。
22日,韩国央行金融货币委员会决定将基准利率维持在3.00%不变。这是继7月、8月连续加息后首次暂停加息,7名委员一致同意维持利率不变。
韩国央行表示,韩国经济仍保持较快增长,通胀上行压力依然存在;但中东局势以及主要国家货币、财政政策相关不确定性上升,因此有必要继续观察前期加息的实际影响。
韩国央行行长Hyun Song Shin当天在记者会上表示,前两次加息为后续政策操作预留了空间。但他同时强调,与8月相比,经济增长和通胀的上行压力均有所增强,货币政策仍有必要维持偏紧立场。
韩国央行尤其预计,今年和明年的经济增速都将明显高于8月给出的3.3%和2.9%预测值;明年核心通胀涨幅也可能高于此前预计的2.5%。是否进一步加息,将取决于后续公布的经济数据表现。
◆券商预计11月、明年2月或继续加息
多家券商认为,此次暂停加息并不意味着本轮加息周期已经结束。
Hana Securities当天发布的报告指出,金融货币委员会全体一致决定维持利率不变,并强调需要评估此前加息效果,这一表态偏向温和;但进一步加息的可能性依然存在。
Hana Securities债券策略研究员Park Jun-woo表示,韩国央行可能上调经济增长和通胀预期,同时在货币政策声明中继续保留“决定追加加息时点与速度”的表述,因此维持“今年11月、明年2月分别追加加息”的判断。
Hanwha Investment & Securities也给出了相近的利率路径判断。该机构债券策略研究员Kim Sung-soo认为,在需求仍将保持强劲的预期下,韩国央行此次并未释放额外政策信号,意味着其判断与市场已反映的终端利率预期差距不大。该机构预计,韩国央行将在今年11月和明年2月分别加息0.25个百分点,基准利率最终升至3.50%,并维持至2027年年底。
不过,市场对利率走势的判断仍存在分歧。
Hana Securities指出,随着加息周期进入后半段,国债收益率已出现一定程度的提前回落迹象。但考虑到实体经济仍具韧性、外部不确定性尚未消除,短期利率波动可能加大。
Hanwha Investment & Securities则认为,市场对降息的期待已在较大程度上消退,国债收益率下限将进一步稳固,并判断在11月议息会议前,3年期国债收益率下限为3.80%。
◆COFIX或继续上行,贷款利率负担难降
在追加加息可能性仍存的背景下,银行贷款利率仍面临持续上行压力。主要原因在于,反映银行融资成本的COFIX近期明显走高,正在对浮动利率住房按揭贷款定价形成影响。
韩国银行联合会15日公布的数据显示,按新发放额口径计算,9月COFIX为3.43%,较8月的3.18%上升0.25个百分点,创近3年10个月最大单月升幅。按余额口径计算,COFIX由3.05%升至3.15%;按新余额口径计算,则由2.71%升至2.79%。
COFIX反映的是银行通过存款、金融债等渠道筹集资金时所承担的利率成本。随着新发放额COFIX的升幅逐步传导至浮动利率房贷,不仅新借款人的贷款利率可能上升,存量借款人在进入重定价时点后,付息负担也可能随之加重。
相较之下,固定利率房贷或周期调整型房贷主要受金融债利率等市场利率影响,走势未必与浮动利率贷款完全一致。后续追加加息预期在市场利率中的反映程度,以及债券收益率的实际走向,将成为关键变量。
至于存款利率,后续走势预计将受到各家银行资金需求、揽储竞争以及市场利率波动等因素影响。若近期银行上调存款利率的趋势进一步传导至资金成本,COFIX和浮动贷款利率都可能面临新的上行压力。
有银行业人士表示,市场更多将此次维持基准利率不变解读为“短暂停顿”,而非加息方向出现变化;在银行相继上调存款利率的情况下,下月公布的COFIX也可能继续走高。
该人士还称,COFIX的升幅最终将传导至浮动贷款利率,预计贷款利率在未来一段时间内仍将维持在较高水平。
 Lee Ji-young
ljy@d-today.co.kr