
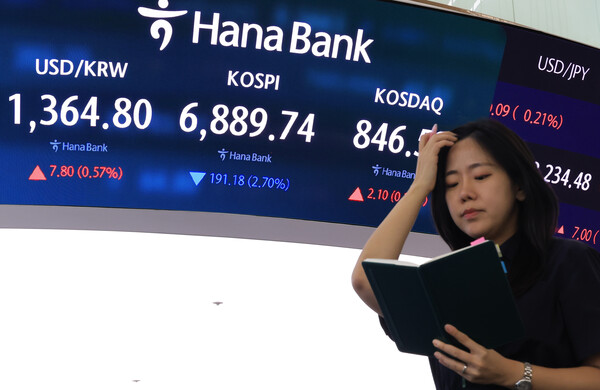
9月28日,韩国综合股价指数受外资大举抛售以及Samsung Electronics、SK hynix等半导体龙头走弱拖累,收跌逾2%,失守6900点关口。
当天,韩国综合股价指数收报6889.74点,较前一交易日下跌191.18点,跌幅为2.70%。该指数开盘报7057.86点,较前一交易日低开23.06点,跌幅0.33%;此后跌幅持续扩大,盘中一度下探至6889.68点,最终几乎以日内低点报收。
主板市场方面,外资净卖出3.2255万亿韩元,机构卖出1.0170万亿韩元;个人投资者净买入2.6040万亿韩元,承接了市场抛压。
权重股中,半导体板块跌幅居前。Samsung Electronics收跌5.25%,报27.05万韩元;SK hynix跌4.83%,报177.2万韩元。
其他个股方面,SK Square下跌7.90%,Samsung Electro-Mechanics下跌0.86%,Samsung Life Insurance下跌0.17%。
相较之下,LG Energy Solution上涨3.13%,收报36.25万韩元;Hyundai Motor上涨0.28%,Samsung Biologics上涨2.12%,KB Financial Group上涨0.35%。
与主板疲弱表现不同,科斯达克指数小幅收高。当天科斯达克指数报846.58点,较前一交易日上涨2.10点,涨幅为0.25%。
首尔外汇市场上,韩元对美元汇率收于1美元兑1363.30韩元,较前一交易日上涨4.30韩元,涨幅0.32%。
市场普遍认为,韩国股市当天集中消化了节日期间美国长端利率上行以及全球股市波动加剧带来的压力。9月23日至25日韩国市场休市期间,美国10年期国债收益率盘中一度升至5.2%;同期纳斯达克指数累计下跌0.6%,费城半导体指数下跌0.2%。
其中,外资卖盘主要集中在Samsung Electronics和SK hynix等半导体权重股,进一步拉大了指数跌幅。上周,在半导体出口改善和AI投资扩张预期带动下,韩国综合股价指数累计上涨2.71%;不过,当天半导体板块集体回调,回吐了部分此前涨幅。
Kiwoom Securities研究员Han Ji-young表示,本周市场仍将面临美国长端利率上行带来的不确定性。不过,受代理型AI推动,半导体等AI基础设施相关板块的主导力量正在恢复,预计将继续为市场提供上行动能。
 Oh Sang-yup
yub@d-today.co.kr