Các nhà sản xuất đế kính tại Hàn Quốc và nhiều thị trường khác đang bước vào giai đoạn kiểm định với các tập đoàn công nghệ lớn nhằm thương mại hóa thế hệ đế bán dẫn mới. Nhu cầu đối với đế kính tăng lên khi chip tăng tốc AI ngày càng lớn và phức tạp, nhưng thời điểm sản xuất hàng loạt vẫn chưa rõ ràng do chi phí, tỷ lệ thành phẩm và đơn hàng thực tế chưa được xác nhận.
Theo giới công nghiệp ngày 16/11, cuộc đua trên thị trường đế kính đang nóng lên khi những hạn chế của đế hữu cơ truyền thống ngày càng bộc lộ. Các bộ tăng tốc AI tích hợp đồng thời GPU và HBM khiến kích thước package ngày càng lớn, trong khi mật độ kết nối tiếp tục tăng.
Trong quá trình sản xuất cũng như khi chip vận hành, silicon và đế hữu cơ có độ giãn nở nhiệt khác nhau. Với package có kích thước lớn, hiện tượng cong vênh của đế càng dễ xảy ra. Đây được xem là một trong những điểm nghẽn lớn của công nghệ đế hiện nay, bên cạnh giới hạn về giãn nở nhiệt và mật độ mạch dẫn.
Trong bối cảnh đó, kính được đánh giá là vật liệu phù hợp hơn cho package diện tích lớn nhờ bề mặt phẳng và hệ số giãn nở nhiệt thấp. Nhiều tập đoàn công nghệ đang đồng thời thử nghiệm mẫu của nhiều nhà cung cấp theo chiến lược đa nguồn.
Theo Kyobo Securities, AWS hiện làm việc cùng lúc với Absolics, Corning và Intel. Trong khi đó, AMD đang thử nghiệm nội bộ mẫu từ 4 công ty, gồm Shinko, Unimicron, AT&S và Samsung. Intel cũng từng giới thiệu mẫu đế lõi kính tại triển lãm NEPCON Japan hồi tháng 1 năm nay.
Dù hoạt động kiểm định đang được đẩy nhanh, dự báo về thời điểm sản xuất hàng loạt và quy mô thị trường vẫn còn chênh lệch lớn. Phần lớn mốc thương mại hóa từng được các doanh nghiệp đặt ra trước đây nay đã lùi sang sau năm 2028, còn giai đoạn thị trường tăng trưởng mạnh chủ yếu được nhắc tới sau năm 2030. Nvidia hiện vẫn ở giai đoạn rất sớm, trước khi hình thành nguyên mẫu hoàn chỉnh.
Kỳ vọng trước đây rằng đế kính có thể thay thế toàn diện đế hiện tại cũng đang được điều chỉnh. Thay vào đó, giới công nghiệp nghiêng về kịch bản công nghệ này trước mắt chỉ thâm nhập vào các phân khúc giá trị gia tăng cao. Các doanh nghiệp cũng chưa công bố tỷ lệ thành phẩm khi bước vào sản xuất hàng loạt. Theo đánh giá của ngành, tỷ lệ thành phẩm của đế kính hiện vào khoảng 75-85%.
Nếu các mốc công bố ban đầu phản ánh kỳ vọng cao của thị trường, thì lịch trình hiện nay được xem là sát hơn với thực tế của quá trình kiểm định khách hàng.
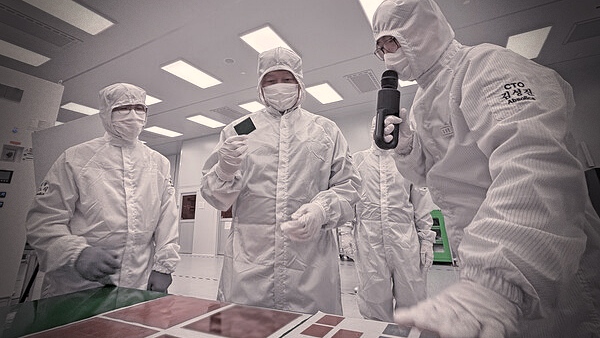
Tại Hàn Quốc, Samsung Electro-Mechanics đang đẩy mạnh hợp tác vật liệu và thiết bị để tăng tốc cuộc đua kiểm định. Công ty hiện vận hành dây chuyền pilot tại Sejong và cung cấp mẫu thử cho các tập đoàn công nghệ toàn cầu.
Tháng 7 vừa qua, Samsung Electro-Mechanics thành lập liên doanh Glassam với Dongwoo Fine-Chem, đơn vị thuộc Sumitomo của Nhật Bản, và dự kiến xây dựng dây chuyền liên doanh tại Pyeongtaek trong năm nay. Doanh nghiệp đặt mục tiêu giảm gánh nặng đầu tư thiết bị bằng cách tận dụng hệ sinh thái LCD sẵn có. Dù mốc sản xuất hàng loạt đã được điều chỉnh sang sau năm 2028, Kyobo Securities cho rằng hệ sinh thái mà Samsung Electro-Mechanics đang xây dựng là cụ thể nhất trong nhóm ba doanh nghiệp lớn.
SKC cũng đang rót thêm vốn để hỗ trợ tiến độ kiểm định của Absolics, công ty con phụ trách mảng đế kính. Ngày 4/9, SKC tham gia đợt tăng vốn của Absolics với khoản góp khoảng 281 tỷ won. Đây là khoản giải ngân đầu tiên trong kế hoạch đầu tư 590 tỷ won vào mảng đế kính trong ba năm, sử dụng nguồn vốn huy động từ đợt tăng vốn diễn ra trong nửa đầu năm.
Absolics cho biết sẽ ưu tiên sử dụng dòng tiền này cho các bước đánh giá và kiểm định khách hàng. Theo công ty, dòng sản phẩm embedding, tức tích hợp linh kiện bên trong nền kính, được sản xuất tại nhà máy ở bang Georgia của Mỹ hiện đang trải qua đánh giá độ tin cậy. Trong khi đó, dòng non-embedding dự kiến bước vào giai đoạn PoC trong năm nay. Doanh nghiệp cho biết chỉ cân nhắc mở rộng quy mô lớn sau khi nhận được kết quả đánh giá từ khách hàng.
Ở nước ngoài, cuộc đua kiểm định cũng diễn ra theo chiều hướng tương tự. Ibiden của Nhật Bản đang tham gia quá trình thẩm định bên thứ ba đối với đế lõi kính của TSMC, còn Innolux của Đài Loan phụ trách gia công kính trong cùng chuỗi quy trình. TPK cũng đang xây dựng dây chuyền pilot chuyên cho công nghệ TGV.
Tuy nhiên, theo Kyobo Securities, các nhà sản xuất đế bán dẫn Nhật Bản như Ibiden vẫn chưa đầu tư thiết bị chuyên dụng, còn TSMC cũng nhìn nhận thời điểm áp dụng đế kính sẽ chỉ đến sau năm 2030. Tại Hàn Quốc, LG Innotek hiện mới ở giai đoạn đồng phát triển nguyên mẫu và đặt mục tiêu sản xuất hàng loạt sau năm 2030.
Một nguồn tin trong ngành cho rằng tiến độ thương mại hóa chậm lại vì mỗi khách hàng đang áp dụng quy trình kiểm định riêng, trong bối cảnh quy cách đế kính vẫn chưa được chuẩn hóa. Nguồn tin này nói thêm hiện cũng chưa có bộ tiêu chuẩn thử nghiệm thống nhất, nên việc tiến tới sản xuất hàng loạt sẽ cần thêm thời gian. Tuy vậy, thời điểm vượt qua kiểm định của các Big Tech lớn sẽ là tín hiệu mang tính quyết định đối với quá trình thương mại hóa.
 Seok Dae-geon
d2dg@d-today.co.kr