
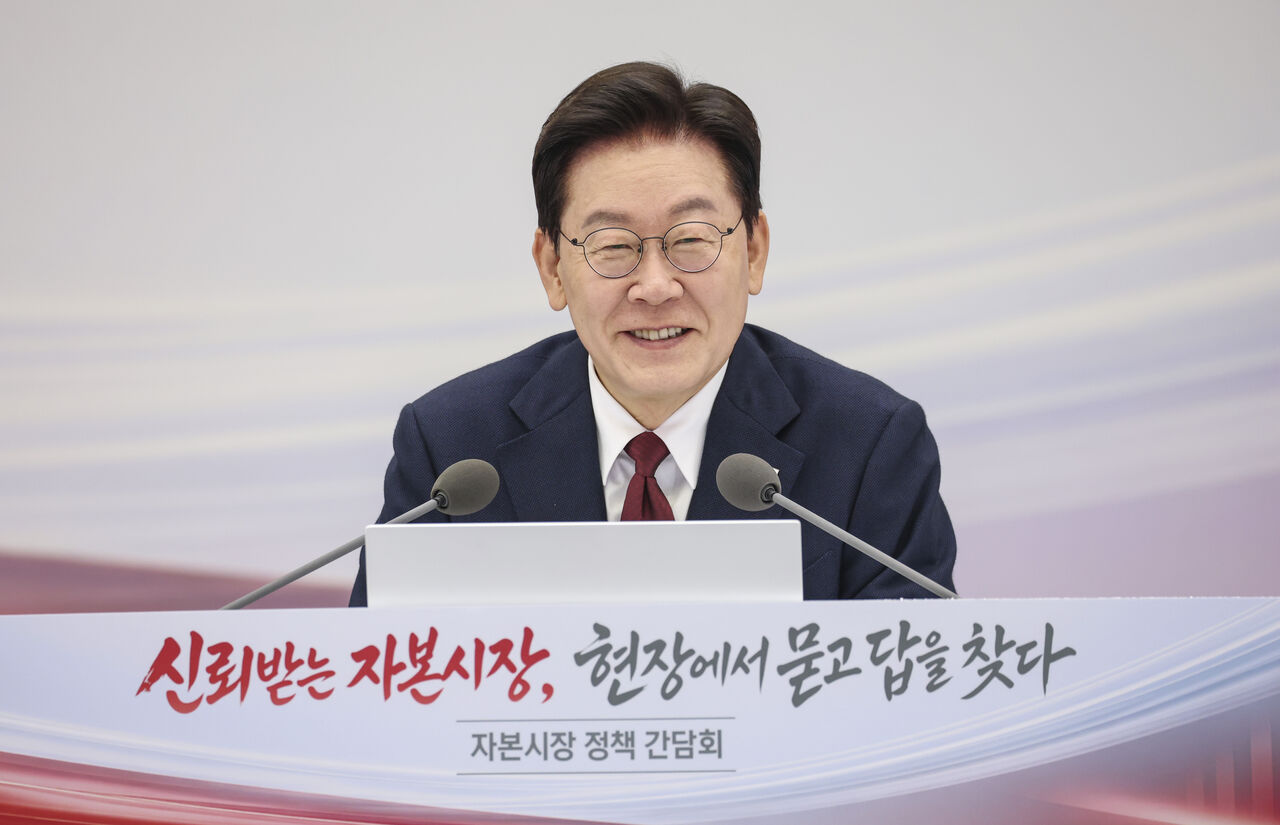
Thị trường chứng khoán Hàn Quốc cần đồng thời xử lý tình trạng định giá thấp ở nhiều doanh nghiệp, cải tổ KOSDAQ và mở rộng nguồn vốn đầu tư dài hạn để duy trì đà tăng. Đây là nhận định được các chuyên gia đưa ra tại tọa đàm về chính sách thị trường vốn do Tổng thống Lee Jae-myung chủ trì ngày 13/11 tại Sở Giao dịch Chứng khoán Hàn Quốc (KRX) ở Yeouido, Seoul.
Tại sự kiện, ông Lee Hyo-seop của Viện Nghiên cứu Thị trường Vốn, ông Lim Hyung-jun của Viện Nghiên cứu Tài chính Hàn Quốc và ông Kim Hak-kyun, Giám đốc trung tâm nghiên cứu của Shin Young Securities, lần lượt trình bày các đề xuất về nâng giá trị doanh nghiệp, tái cấu trúc KOSDAQ và củng cố nền tảng vốn dài hạn cho thị trường.
Ông Lee Hyo-seop cho rằng chứng khoán Hàn Quốc đã phần nào thoát khỏi trạng thái bị định giá thấp kéo dài trong quá khứ, nhưng so với các thị trường lớn vẫn còn nhiều dư địa tăng.
Theo ông, PBR của KOSPI sau nhiều năm đi ngang trong vùng 0,8-1,2 lần giai đoạn 2015-2024 đã bắt đầu tăng từ năm ngoái. Tuy vậy, đến tháng trước, chỉ số này mới đạt 1,74 lần, thấp hơn nhiều so với Mỹ ở mức 5,67 lần, Đài Loan 5,55 lần và Nhật Bản 2,03 lần.
Số doanh nghiệp có PBR dưới 1 lần hiện vẫn rất lớn, gồm 560 công ty trên KOSPI và 877 công ty trên KOSDAQ.
Ông Lee đánh giá dù lợi nhuận doanh nghiệp và mức hoàn trả cho cổ đông đã cải thiện, quản trị doanh nghiệp vẫn là điểm nghẽn lớn đối với quá trình nâng định giá. Trong giai đoạn 2023-2025, ROE tăng từ 5,2% lên 9,5%; cổ tức tiền mặt tăng từ 43 nghìn tỷ won lên 56 nghìn tỷ won; giá trị cổ phiếu quỹ bị hủy tăng từ 5 nghìn tỷ won lên 21 nghìn tỷ won.
Ông đề xuất yêu cầu công bố thông tin đối với doanh nghiệp có PBR thấp, tăng vai trò của nhà đầu tư tổ chức trong hoạt động quản trị, đưa thị trường M&A vận hành đúng chức năng, đồng thời áp thuế có chọn lọc với các doanh nghiệp bị nghi cố tình kìm giá cổ phiếu.
Đáng chú ý, ông cho rằng cần mở rộng quyền của cổ đông nhỏ lẻ trong các thương vụ M&A. Theo đó, cách xác định giá trị sáp nhập nên được chuyển từ việc chủ yếu dựa vào giá thị trường sang giá trị hợp lý kết hợp cơ chế thẩm định bên ngoài. Quá trình chào mua và đề xuất mua lại cũng cần được minh bạch hơn.
Đối với KOSDAQ, các chuyên gia cho rằng quá trình mở rộng niêm yết trong nhiều năm qua không đi kèm với việc sàng lọc doanh nghiệp yếu kém cũng như gia tăng sự tham gia của nhà đầu tư tổ chức.
Ông Lim Hyung-jun cho biết trong 20 năm qua, KOSDAQ có 1.353 doanh nghiệp niêm yết mới, trong khi chỉ có 415 doanh nghiệp bị hủy niêm yết. Tỷ trọng doanh nghiệp yếu kém trên sàn này năm ngoái lên tới 32,6%, tăng mạnh so với mức 13,1% của năm 2017. Số công ty có vốn hóa dưới 30 tỷ won cũng đã tăng lên 392.
Năm ngoái, nhà đầu tư cá nhân chiếm 73,8% giá trị giao dịch trên KOSDAQ, trong khi vòng quay giao dịch lên tới 442%, cao hơn nhiều so với KOSPI ở mức 117%. Theo ông Lim, việc thiếu vắng dòng vốn tổ chức và vốn dài hạn đã làm suy giảm cả mặt bằng định giá lẫn độ tin cậy của thị trường.
Một điểm yếu khác là cấu trúc thoái vốn của các quỹ đầu tư mạo hiểm trong nước đang phụ thuộc quá lớn vào IPO.
Tỷ trọng thoái vốn qua IPO của các quỹ VC nội địa ở mức 37,3%, cao hơn Mỹ 4,7 điểm phần trăm và cao hơn châu Âu 9 điểm phần trăm. Trong khi đó, thời gian trung bình từ lúc thành lập đến khi IPO của doanh nghiệp trong nước là 14,4 năm, dài hơn đáng kể so với vòng đời 7–8 năm của quỹ VC. Điều này khiến nhà đầu tư buộc phải gây sức ép để doanh nghiệp niêm yết sớm.
Hiệu quả sau niêm yết cũng chưa tích cực. Trong giai đoạn từ tháng 1/2016 đến tháng 9/2025, mức trung vị biến động giá cổ phiếu sau 12 tháng của các doanh nghiệp mới niêm yết trên KOSDAQ là âm 17,1%. Với nhóm niêm yết theo cơ chế đặc cách dựa trên đánh giá công nghệ, mức giảm là 20,6%; còn nhóm đặc cách theo mô hình kinh doanh giảm tới 51,6%.
Từ đó, ông Lim đề xuất thúc đẩy M&A doanh nghiệp và phát triển thị trường secondary cho VC nhằm giảm phụ thuộc vào IPO. Ông cũng cho rằng có thể cân nhắc mô hình phân bảng trong KOSDAQ để tách nhóm doanh nghiệp chất lượng cao, tăng trưởng nhanh khỏi nhóm doanh nghiệp yếu.
Theo phương án này, nhóm doanh nghiệp tốt sẽ tiếp tục được giữ lại trên KOSDAQ và thu hút thêm vốn từ nhà đầu tư tổ chức cũng như khối ngoại, trong khi nhóm thấp hơn sẽ áp dụng cơ chế lên hạng và xuống hạng. Tuy nhiên, ông Lim lưu ý cần tính đến rủi ro “gắn nhãn” đối với doanh nghiệp ở phân khúc thấp và nguy cơ gây bất lợi cho các công ty mới niêm yết.
Ở góc độ nguồn vốn, các ý kiến tại tọa đàm cũng nhấn mạnh nhu cầu mở rộng nền tảng đầu tư dài hạn cho thị trường chứng khoán trong nước.
Ông Kim Hak-kyun cho biết tính từ đầu năm đến ngày 6 vừa qua, nhà đầu tư cá nhân đã mua ròng 95 nghìn tỷ won trên thị trường trong nước, trong khi nhà đầu tư nước ngoài bán ròng 217 nghìn tỷ won. Các định chế lớn như công ty quản lý tài sản, quỹ hưu trí, doanh nghiệp bảo hiểm và ngân hàng cũng ghi nhận bán ròng.
Dòng tiền từ khu vực hộ gia đình vẫn tăng mạnh. Từ đầu năm đến ngày 5 vừa qua, dòng vốn của hộ gia đình chảy vào thị trường chứng khoán trong nước đạt 147,4 nghìn tỷ won, gồm 92,6 nghìn tỷ won đầu tư trực tiếp và 54,8 nghìn tỷ won vào các quỹ cổ phiếu.
Tuy vậy, nhà đầu tư trong nước vẫn liên tục mua ròng cổ phiếu Mỹ dù phải chịu thuế thu nhập từ chuyển nhượng. Theo ông Kim, điều này cho thấy sức hấp dẫn của thị trường quan trọng hơn ưu đãi thuế đơn thuần. Yếu tố then chốt là tạo ra môi trường để nhà đầu tư cá nhân có thể tích lũy trải nghiệm thành công lâu dài ngay trên thị trường trong nước.
Trong nhóm giải pháp mở rộng nền tảng vốn dài hạn, các chuyên gia đề xuất mở rộng tài khoản quản lý tài sản tổng hợp ISA thành một “nền tảng quản lý tài sản trọn đời”, đồng thời cho phép người chưa thành niên tham gia.
Mô hình được gợi ý là xây dựng lộ trình quản lý tài sản dài hạn theo chuỗi “quỹ tự lập cho trẻ em → ISA phổ thông → tài khoản hưu trí”, đi kèm với việc tăng ưu đãi thuế theo thời gian nắm giữ ISA.
Đối với thị trường quỹ mở, các ý kiến đề nghị chuyển trọng tâm vận hành và phân phối từ mục tiêu doanh số ngắn hạn sang lợi suất dài hạn và năng lực cạnh tranh về chi phí. Bên cạnh đó, cần mở rộng giáo dục tài chính theo hướng khuyến khích đầu tư dài hạn và đầu tư định kỳ.
 Sang-yeop Oh
yub@d-today.co.kr