
Viện Tài chính Hàn Quốc dự báo ngành ngân hàng nước này sẽ chỉ duy trì mức tăng trưởng vừa phải trong năm 2027, với động lực chính đến từ cho vay doanh nghiệp lớn. Dù vậy, lợi nhuận được nhận định khó cải thiện rõ rệt khi biên lãi ròng (NIM) có thể đi ngang do chi phí vốn tăng và cạnh tranh tín dụng gay gắt. Cùng lúc, rủi ro nợ xấu tại các ngành dễ tổn thương tiếp tục gia tăng, tạo thêm áp lực lên quản trị vốn và hiệu quả sử dụng vốn.
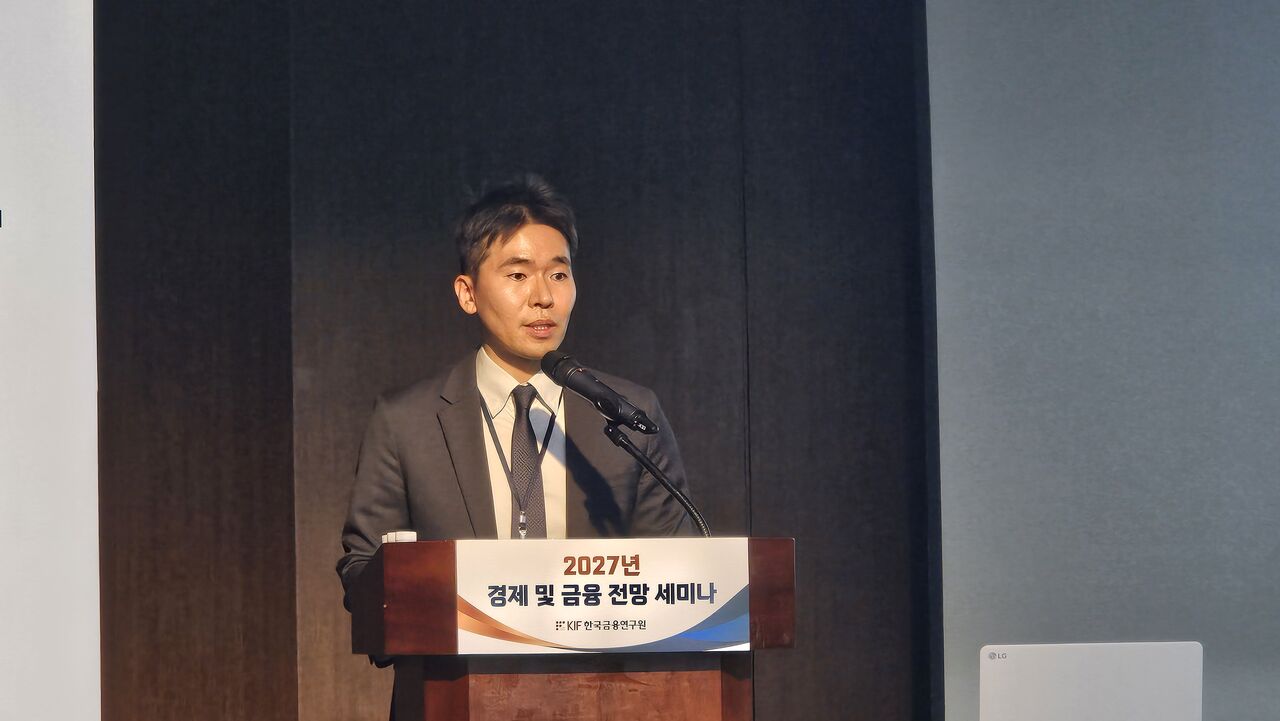
Nhận định trên được ông Kim Seok-ki, Trưởng bộ phận nghiên cứu ngân hàng và tập đoàn tài chính thuộc Viện Tài chính Hàn Quốc, đưa ra tại “Hội thảo triển vọng kinh tế và tài chính năm 2027” ngày 10/11. Theo ông, trong năm 2027, các ngân hàng nhiều khả năng vẫn mở rộng tài sản theo hướng đẩy mạnh tín dụng doanh nghiệp và phục hồi nguồn thu ngoài lãi, nhưng sức ép lên lợi nhuận và chất lượng tài sản sẽ còn kéo dài.
Theo phân tích của viện này, tổng dư nợ của các ngân hàng trong nửa đầu năm nay tăng 4,4% so với cùng kỳ, nhỉnh hơn mức 4,1% ghi nhận vào cuối năm trước. Ở mảng khách hàng cá nhân, tăng trưởng cho vay thế chấp nhà ở chậm lại, trong khi cho vay tín chấp tăng mạnh. Trong khi đó, tín dụng doanh nghiệp tăng nhanh hơn và chủ yếu tập trung vào khối doanh nghiệp lớn.
Trái lại, lợi nhuận ròng nửa đầu năm chỉ đạt 13,8 nghìn tỷ won, giảm 6,4% so với cùng kỳ. Thu nhập lãi tăng nhờ quy mô tài sản sinh lãi mở rộng và NIM cải thiện, nhưng khoản lỗ từ chứng khoán do lãi suất thị trường tăng cùng với chi phí dự phòng đi lên đã làm suy giảm khả năng sinh lời.
Đáng chú ý, mảng chứng khoán đảo chiều từ lãi 3,2 nghìn tỷ won cùng kỳ năm trước sang lỗ 2,5 nghìn tỷ won, kéo thu nhập ngoài lãi giảm 43,4%, còn 2,9 nghìn tỷ won.
Bước sang năm tới, ông Kim dự báo dư nợ ngân hàng sẽ chỉ tăng nhẹ, chủ yếu nhờ cho vay doanh nghiệp lớn, trong bối cảnh kiểm soát tăng trưởng tín dụng cá nhân tiếp tục được duy trì. Nguyên nhân là các biện pháp kiềm chế tín dụng cá nhân, như nâng hệ số rủi ro với cho vay thế chấp, vẫn còn hiệu lực. Ngược lại, nhà chức trách lại có xu hướng giảm gánh nặng tính toán tài sản có rủi ro (RWA) nhằm khuyến khích mở rộng tín dụng doanh nghiệp.
Tuy nhiên, việc các ngân hàng cùng cạnh tranh để giành nhóm doanh nghiệp tốt vốn không nhiều có thể khiến chênh lệch lãi suất cho vay doanh nghiệp thu hẹp, đồng thời làm tăng rủi ro tập trung tín dụng vào một số khách hàng lớn.
Điều kiện huy động vốn cũng được xem là bất lợi. Khi lãi suất huy động ở khu vực tài chính phi ngân hàng tăng lên, các ngân hàng phải chịu áp lực nâng lãi suất tiền gửi. Bên cạnh đó, khả năng dòng tiền tiếp tục dịch chuyển sang thị trường vốn vẫn hiện hữu.
Trong bối cảnh đó, NIM năm sau được dự báo đi ngang sau khi tăng trong giai đoạn đầu năm, do chi phí huy động tăng và biên cho vay doanh nghiệp thu hẹp. Dù vậy, cơ cấu tăng trưởng tài sản nghiêng về tín dụng doanh nghiệp có thể bù đắp một phần, qua đó giúp tổng thu nhập lãi tăng nhẹ.
Ngoài ra, quy định hạn chế đưa chi phí pháp lý và chi phí chính sách vào phần lãi suất cộng thêm của khoản vay cũng được cho là sẽ làm giảm lợi nhuận. Mức độ tác động phụ thuộc vào phạm vi khoản vay áp dụng, nhưng ảnh hưởng có thể tích tụ dần thông qua các khoản giải ngân mới và các hợp đồng tái ký.
Ở chiều ngược lại, thu nhập ngoài lãi được kỳ vọng phục hồi nhờ nền so sánh thấp của năm nay và đà tăng lãi suất thị trường hạ nhiệt. Trong đó, lãi/lỗ chứng khoán được dự báo trở lại mức bình thường, còn thu phí và lợi nhuận từ hoạt động tín thác có thể tăng ở mức vừa phải.
Tuy nhiên, các khoản chi mang tính chính sách như tăng thuế giáo dục, nâng hạn mức bảo vệ người gửi tiền, tăng tỷ lệ đóng góp cho Korea Inclusive Finance Agency, hay áp dụng mức đóng góp phân biệt đối với Quỹ bảo lãnh tín dụng tài chính nhà ở, được đánh giá sẽ tiếp tục gây áp lực lên lợi nhuận ngân hàng.
Về chất lượng tài sản, Viện Tài chính Hàn Quốc cho rằng tình hình khó cải thiện trong năm tới. Tỷ lệ nợ quá hạn và nợ xấu của các ngân hàng Hàn Quốc đã tăng trở lại kể từ đáy giữa năm 2022; đến cuối quý II năm nay, hai chỉ tiêu này lần lượt ở mức 0,56% và 0,63%.
Rủi ro tập trung ở chỗ kết quả kinh doanh doanh nghiệp chỉ cải thiện tại một số lĩnh vực như bán dẫn, trong khi khó khăn vẫn kéo dài ở các ngành xây dựng, hóa dầu, sản phẩm kim loại, bán buôn - bán lẻ và bất động sản.
Ông Kim cho biết dư nợ cho vay doanh nghiệp của các ngân hàng nhận tiền gửi đối với 5 ngành được Ngân hàng Trung ương Hàn Quốc (BOK) xếp vào nhóm “dễ tổn thương” hoặc “cần lưu ý” chiếm tới 46,8%. Theo ông, kể từ sau năm 2022, tỷ lệ nợ quá hạn của các ngành này liên tục tăng, vì vậy trong môi trường lãi suất cao, quản trị chất lượng tài sản càng trở nên quan trọng.
Bài toán này đặc biệt đáng chú ý tại các ngân hàng địa phương. Gần đây, tỷ lệ nợ quá hạn và nợ xấu tại nhóm này xấu hơn so với các ngân hàng thương mại lớn, trong khi tỷ lệ trích lập dự phòng rủi ro tín dụng lại giảm. Đáng chú ý, tỷ lệ bao phủ dự phòng của các ngân hàng địa phương đã xuống dưới 100% từ cuối năm ngoái.
Về an toàn vốn, khoản lỗ đánh giá đối với tài sản tài chính được ghi nhận theo giá trị hợp lý thông qua thu nhập toàn diện khác (FVOCI) do lãi suất tăng được dự báo sẽ gây sức ép lên tỷ lệ vốn chủ sở hữu phổ thông cấp 1 (CET1). Dù vậy, do mức tăng lãi suất cơ bản năm sau được dự báo thấp hơn năm nay, tác động tiêu cực lên tỷ lệ vốn có thể không quá lớn.
Ngược lại, việc RWA tăng do mở rộng tín dụng doanh nghiệp và khả năng áp dụng bộ đệm vốn đối với khu vực hộ gia đình có thể làm gánh nặng vốn của toàn ngành gia tăng.
Ông Kim ước tính, nếu áp dụng mức trần 1% cho bộ đệm vốn rủi ro hệ thống đối với khu vực hộ gia đình, xét trên quy mô RWA của 5 ngân hàng lớn, hệ thống có thể cần bổ sung tối đa 10,5 nghìn tỷ won vốn.
Ở góc độ chiến lược trung và dài hạn, ông Kim đề xuất cải thiện hệ thống thẩm định tín dụng và đa dạng hóa danh mục kinh doanh. Theo ông, khi cạnh tranh cho vay giữa các ngân hàng ngày càng dồn vào doanh nghiệp lớn và khách hàng chất lượng cao, cách phê duyệt tín dụng chủ yếu dựa trên tài sản bảo đảm và xếp hạng tín dụng hiện tại có thể làm hạn chế dòng vốn đến các doanh nghiệp tăng trưởng.
Vì vậy, ông nhấn mạnh cần mở rộng “tài chính tạo năng suất”, tức hướng tới phương thức đo lường rủi ro và xác định lãi suất phù hợp dựa trên năng lực công nghệ và dòng tiền tương lai của doanh nghiệp.
Đánh giá về vai trò đóng góp lợi nhuận của mảng phi ngân hàng trong các tập đoàn tài chính cũng được đưa ra theo hướng thận trọng. Trong nửa đầu năm nay, lợi nhuận ròng của 4 tập đoàn tài chính lớn đạt 11,3 nghìn tỷ won, tăng 9,8% so với cùng kỳ. Tuy nhiên, phần lớn mức tăng đến từ các công ty chứng khoán thành viên. Theo Viện Tài chính Hàn Quốc, do lợi nhuận của mảng này phụ thuộc lớn vào diễn biến thị trường, đóng góp nói trên có thể thu hẹp khi thị trường chứng khoán đảo chiều.
Rủi ro mới phát sinh từ quá trình chuyển đổi số cũng được nhắc tới. Khi các dịch vụ tài chính dựa trên tác nhân AI (AI agent) mở rộng, chi phí chuyển đổi tài khoản giảm và tốc độ dịch chuyển tiền gửi tăng lên, nền tảng huy động vốn của ngân hàng có thể trở nên kém ổn định hơn.
Ông Kim cảnh báo các mối đe dọa bên ngoài, như tấn công mạng ứng dụng AI, có thể làm tăng rủi ro vận hành và bào mòn niềm tin của khách hàng, từ đó kích hoạt một làn sóng “rút tiền số” nhanh hơn trước. Theo ông, các ngân hàng cần đồng thời tăng đầu tư cho an ninh mạng, nâng chất lượng quản trị rủi ro và củng cố hệ thống kiểm soát nội bộ.
Ông cũng đề xuất rằng để chuẩn bị cho quá trình thể chế hóa stablecoin đồng won, các ngân hàng cần sớm xây dựng năng lực lưu ký tài sản dự trữ, chức năng chuyển đổi giữa tiền pháp định và token, cùng năng lực phòng chống rửa tiền. Đồng thời, ngành này cũng cần tìm kiếm nguồn thu mới như quản lý tài sản cho khách hàng cao tuổi và tư vấn đầu tư quỹ hưu trí.
Tại phiên thảo luận tổng hợp sau đó, nhiều ý kiến tiếp tục cho rằng lợi nhuận ngành ngân hàng trong năm tới sẽ khó cải thiện.
Ông Jung Hee-soo, Giám đốc Viện Nghiên cứu Hana Financial, nhận định dù tăng trưởng kinh tế không ở mức thấp, cảm nhận thực tế của ngành ngân hàng về môi trường kinh doanh lại “không tốt”, vì vậy triển vọng toàn ngành có thể kém hơn những năm trước. Theo ông, ngay cả trong môi trường lãi suất cao, lợi nhuận cũng khó tăng mạnh.
Ông đặc biệt nhấn mạnh rằng khi việc siết tín dụng cá nhân còn tiếp diễn, cuộc cạnh tranh giữa các ngân hàng để giành khách hàng doanh nghiệp tốt đang kéo biên lợi nhuận cho vay doanh nghiệp xuống mức thấp trong lịch sử. Cùng lúc, dòng tiền dịch chuyển sang thị trường vốn và chi phí huy động tăng khiến dư địa mở rộng thu nhập lãi càng bị thu hẹp.
Về dài hạn, ông cho rằng xu hướng dòng vốn chảy sang thị trường vốn sẽ tiếp tục, trong khi cạnh tranh ngày càng gay gắt với các công ty chứng khoán lớn càng làm gia tăng cảm giác khủng hoảng trong ngành ngân hàng.
Liên quan đến chất lượng tài sản, ông dự báo xu hướng tăng của tỷ lệ nợ quá hạn và nợ xấu do phân hóa tăng trưởng giữa các ngành sẽ còn kéo dài sang năm sau.
Cơ quan Giám sát Tài chính Hàn Quốc (FSS) cũng tập trung vào rủi ro tăng trưởng lợi nhuận chậm lại và yêu cầu tăng cường quản trị chất lượng tài sản. Ông Hwang Jun-ha, Trưởng phòng giám sát rủi ro ngân hàng thuộc FSS, cho rằng lợi nhuận ngân hàng đến nay vẫn tương đối vững, nhưng năm sau có thể chững lại trên diện rộng.
Theo ông, ngay cả khi phát sinh lỗ trong quá trình bán nợ xấu hoặc việc xử lý nợ không diễn ra thuận lợi, các ngân hàng vẫn có khả năng trích lập đủ dự phòng. Tuy nhiên, trên thực tế, ngành này đang chịu áp lực dự phòng từ nhiều phía. FSS hiện theo dõi sát diễn biến và sẽ kiểm tra trọng điểm tình hình trích lập dự phòng của toàn ngành, đặc biệt trước kỳ quyết toán cuối năm.
Trong khi đó, Ủy ban Dịch vụ Tài chính Hàn Quốc (FSC) nhấn mạnh rằng song song với quản trị an toàn, dòng vốn vẫn cần được duy trì cho các khu vực tạo năng suất như doanh nghiệp vừa và nhỏ.
Ông Shin Jang-soo, Trưởng ban ngân hàng thuộc FSC, cho biết ngành tài chính đã nỗ lực đáp ứng yêu cầu xã hội về tài chính tạo năng suất và tài chính bao trùm, đồng thời đạt được một số kết quả nhất định. Ông cho biết cơ quan quản lý đã hai lần thúc đẩy hợp lý hóa quy định vốn đối với ngành ngân hàng; theo các phân tích định lượng, nếu quy đổi sang cho vay doanh nghiệp, hệ thống có thể có thêm dư địa cung ứng khoảng 150 nghìn tỷ won.
Dù vậy, ông bày tỏ lo ngại rằng lãi suất tăng và bất định trong, ngoài nước gia tăng sẽ khiến nhóm khách hàng dễ tổn thương gặp nhiều khó khăn hơn. Bên cạnh đó, việc tín dụng doanh nghiệp dồn về các doanh nghiệp lớn có thể làm xấu đi điều kiện huy động vốn của khối doanh nghiệp vừa và nhỏ.
Theo ông Shin, trong bối cảnh như vậy, việc các ngân hàng chủ động đóng góp đặc biệt để mở rộng cung ứng vốn là hướng đi phù hợp. Ông nhấn mạnh tăng cường quản trị an toàn không đồng nghĩa với việc buộc phải vận hành danh mục cho vay chỉ theo hướng tài sản an toàn; điều quan trọng hơn là nâng cao năng lực chấm điểm và thẩm định tín dụng.
 Ji-young Lee
ljy@d-today.co.kr