
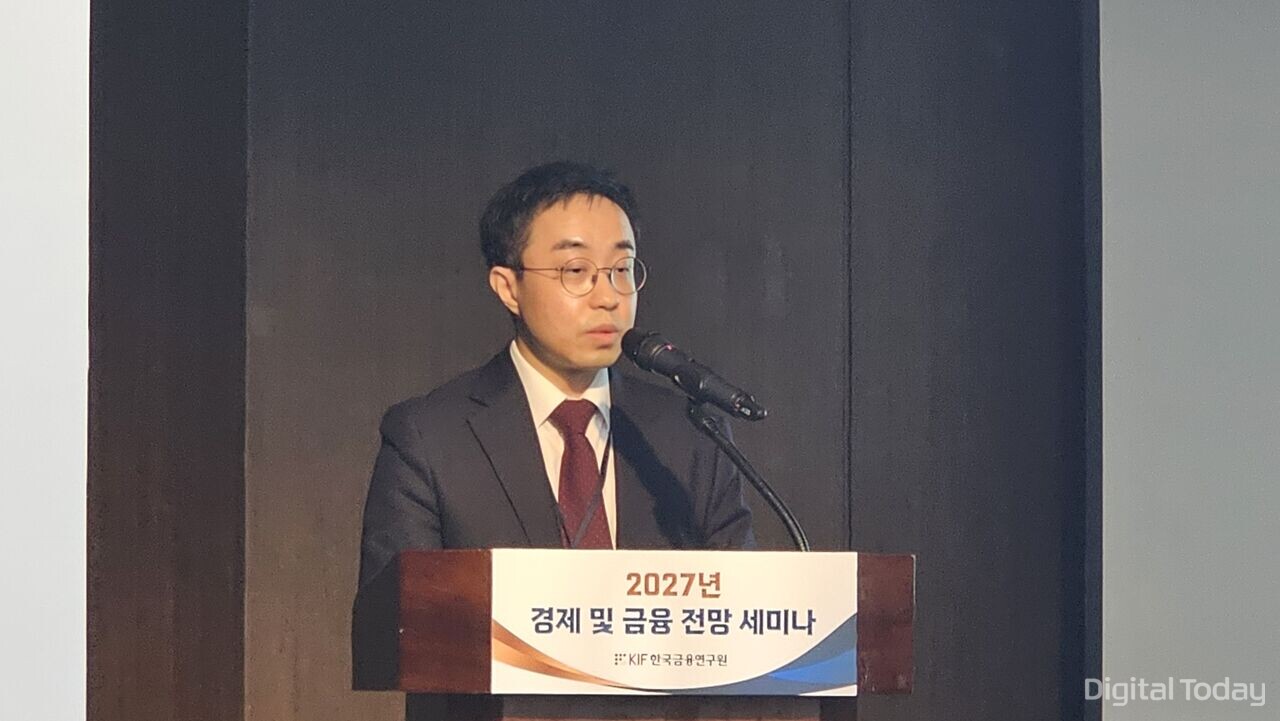
Viện Nghiên cứu Tài chính Hàn Quốc dự báo mặt bằng lãi suất thị trường tại Hàn Quốc sẽ tiếp tục neo cao trong năm tới, với lợi suất trái phiếu Chính phủ kỳ hạn 3 năm bình quân năm ở mức 4,1%. Cùng với đó, lạm phát được dự báo ở mức 2,4%, vẫn cao hơn mục tiêu ổn định giá 2% của Ngân hàng Trung ương Hàn Quốc (BOK), làm gia tăng rủi ro tín dụng đối với các khu vực dễ tổn thương như hộ kinh doanh và doanh nghiệp yếu.
Thông tin được ông Kim Hyun-tae, Trưởng nhóm nghiên cứu kinh tế vĩ mô thuộc Viện Nghiên cứu Tài chính Hàn Quốc, đưa ra tại hội thảo về triển vọng kinh tế và tài chính năm 2027, tổ chức ngày 10/11 tại Seoul.
Theo ông Kim Hyun-tae, lợi suất trái phiếu Chính phủ kỳ hạn 3 năm bình quân năm tới được dự báo đạt 4,1%, cao hơn 0,4 điểm phần trăm so với mức dự báo 3,7% của năm nay.
Ông cho rằng áp lực lạm phát từ đà bứt phá của xuất khẩu chất bán dẫn, cùng nguy cơ xung đột Trung Đông kéo dài, có thể làm gia tăng khả năng BOK tiếp tục thắt chặt chính sách tiền tệ. Tuy nhiên, phần lớn kỳ vọng tăng lãi suất đã được phản ánh vào lãi suất thị trường. Bên cạnh đó, quy mô phát hành trái phiếu Chính phủ trong năm tới được dự báo giảm, nên dư địa tăng thêm của lợi suất nhiều khả năng sẽ không quá lớn.
Về lãi suất điều hành, ông Kim Hyun-tae cho biết mức trung vị trên biểu đồ dot plot tính đến tháng 2/2027 là 3,25%, hàm ý còn dư địa cho thêm một đợt tăng lãi suất. Theo ông, thị trường tài chính hiện cũng đang phản ánh khả năng BOK có thể nâng lãi suất thêm một đến hai lần trong thời gian tới.
Dù vậy, ông nhấn mạnh quỹ đạo chính sách tiền tệ sau đó vẫn có thể thay đổi tùy theo diễn biến giá dầu quốc tế và lạm phát cơ bản trong nước.
Ở góc độ giá cả, Viện Nghiên cứu Tài chính Hàn Quốc dự báo chỉ số giá tiêu dùng (CPI) năm tới tăng 2,4%. Dù thấp hơn mức 2,7% ước tính cho năm nay, con số này vẫn vượt mục tiêu 2% của BOK.
Viện nhận định nếu lạm phát năm nay chủ yếu chịu tác động từ các cú sốc phía cung như đồng won suy yếu và bất ổn địa chính trị tại Trung Đông, thì sang năm tới, áp lực từ phía cầu có thể rõ nét hơn khi kinh tế phục hồi và nhu cầu trong nước cải thiện.
Đặc biệt, kết quả phân rã lạm phát theo yếu tố cung - cầu cho thấy từ nửa cuối năm nay, đóng góp từ phía cầu đã gia tăng nhờ xuất khẩu cải thiện và đà phục hồi kinh tế. Tác động của cầu lên giá hàng hóa và dịch vụ cũng lớn hơn phía cung, cho thấy áp lực tăng giá do phục hồi kinh tế có thể kéo dài thêm một thời gian.
Viện cũng lưu ý rủi ro lạm phát theo chiều hướng tăng, trong bối cảnh giá dầu quốc tế đi lên và áp lực điều chỉnh phí dịch vụ công tích tụ. Theo cơ quan này, mức tăng phí dịch vụ công thời gian qua bị kìm tương đối so với chi phí đầu vào, nên nếu giá dầu duy trì ở mức cao trong thời gian dài, phần chi phí tích lũy có thể dần được chuyển vào giá bán.
Từ đó, ông Kim Hyun-tae cho rằng chính sách tiền tệ cần thận trọng hơn với áp lực lạm phát xuất phát từ nhu cầu nội địa mở rộng, đồng thời ưu tiên giữ ổn định kỳ vọng lạm phát. Ông khuyến nghị cần có phản ứng chính sách sớm nếu kỳ vọng lạm phát tăng liên tục hoặc đà tăng của giá dịch vụ và tiền lương lan rộng.
Bên cạnh áp lực lạm phát, viện này cũng cảnh báo rủi ro suy giảm chất lượng tài sản tại các khu vực dễ tổn thương khi lãi suất cao kéo dài.
Theo ông Kim Hyun-tae, dù kinh tế phục hồi, khó khăn của những nhóm nhạy cảm với lãi suất vẫn sẽ tiếp diễn. Tăng trưởng hiện được dẫn dắt chủ yếu bởi xuất khẩu chất bán dẫn, qua đó hỗ trợ lợi nhuận doanh nghiệp và thu nhập hộ gia đình. Tuy nhiên, lợi ích từ đà phục hồi chưa lan tỏa đồng đều giữa các ngành cũng như các nhóm thu nhập.
Đối với hộ kinh doanh, điều kiện hoạt động được đánh giá cải thiện chậm do chi phí nguyên liệu và tiền thuê mặt bằng tăng, trong khi cạnh tranh ngày càng lớn khi số lượng hộ kinh doanh cá thể tiếp tục gia tăng.
Ông Kim Hyun-tae cho biết số người vay thuộc nhóm dễ tổn thương trong khối hộ kinh doanh, cũng như tỷ trọng dư nợ của nhóm này, đang tăng dần. Nếu môi trường lãi suất cao kéo dài, gánh nặng trả nợ gốc và lãi sẽ lớn hơn, qua đó làm suy yếu sức khỏe tài chính của khu vực này.
Trên cơ sở đó, ông đề xuất chính sách tài chính nên ưu tiên ổn định thị trường trước biến động lãi suất và rủi ro địa chính trị, đồng thời tập trung quản lý sức khỏe tài chính của khu vực yếu và phân bổ tín dụng hiệu quả hơn.
Ông cũng nhấn mạnh cần rà soát năng lực hấp thụ tổn thất của hệ thống ngân hàng và củng cố cơ chế ứng phó với các kịch bản bất lợi, trong đó có trường hợp giá năng lượng tăng thêm đồng thời chu kỳ chất bán dẫn đảo chiều. Theo ông, cơ quan chức năng cũng cần chủ động ngăn ngừa nguy cơ gánh nặng trả nợ của khu vực dễ tổn thương gia tăng và chất lượng tài sản tại các doanh nghiệp yếu suy giảm.
Về tăng trưởng, Viện Nghiên cứu Tài chính Hàn Quốc dự báo kinh tế Hàn Quốc năm tới tăng 3,1%, nhờ xuất khẩu chất bán dẫn tích cực, đầu tư thiết bị mở rộng và tiêu dùng cá nhân phục hồi. Mức này thấp hơn dự báo 3,8% của năm nay, nhưng vẫn cho thấy nền kinh tế có thể duy trì tốc độ tăng trên 3% trong hai năm liên tiếp.
Tuy nhiên, viện cũng lưu ý cấu trúc tăng trưởng hiện tập trung mạnh vào chất bán dẫn. Nếu điều kiện đầu tư vào trí tuệ nhân tạo (AI) thay đổi, không chỉ xuất khẩu và đầu tư mà cả nhu cầu nội địa cũng có thể chịu tác động. Cơ quan này cho rằng lợi ích từ chu kỳ thuận lợi của ngành chất bán dẫn cần thời gian để lan tỏa ra toàn bộ nền kinh tế, vì vậy việc ứng phó chính sách là đặc biệt quan trọng trong bối cảnh phục hồi kinh tế diễn ra song song với gánh nặng lãi suất cao.
Tại phần thảo luận, ông Kim Young-ju, Vụ trưởng phụ trách dự báo vĩ mô thuộc khối nghiên cứu của BOK, cho biết nhìn chung ông đồng tình với dự báo của Viện Nghiên cứu Tài chính Hàn Quốc cũng như các rủi ro chính được nêu ra. Tuy nhiên, ông nhấn mạnh cần theo dõi sát hơn rủi ro lạm phát tăng trong năm tới.
Theo ông Kim Young-ju, ngoài áp lực chi phí từ đà tăng của giá dầu quốc tế, thu nhập cải thiện và nhu cầu nội địa phục hồi cũng có thể chuyển thành áp lực lạm phát từ phía cầu. Ông cũng cho rằng nếu tiền thưởng theo thành tích và tiền lương tăng trong các doanh nghiệp chất bán dẫn lan sang những ngành khác, đây có thể trở thành yếu tố đẩy lạm phát cơ bản lên cao hơn.
Về ổn định tài chính, ông Kim Young-ju cho rằng rủi ro tín dụng và biến động trên thị trường tài chính do điều chỉnh đầu tư AI toàn cầu là những yếu tố cần đặc biệt lưu ý. Ông cũng cảnh báo gánh nặng của khu vực dễ tổn thương sẽ lớn hơn trong bối cảnh lãi suất tăng.
“Trái ngược với sự bùng nổ của ngành chất bán dẫn, những nhóm như hộ kinh doanh - nơi điều kiện kinh doanh chưa cải thiện rõ rệt - có thể đối mặt với khó khăn lớn hơn dưới mặt bằng lãi suất cao. Vì vậy, cần liên tục kiểm tra sức khỏe tài chính của khu vực yếu và các rủi ro mất cân đối tài chính”, ông Kim Young-ju nói.
 Ji-young Lee
ljy@d-today.co.kr