
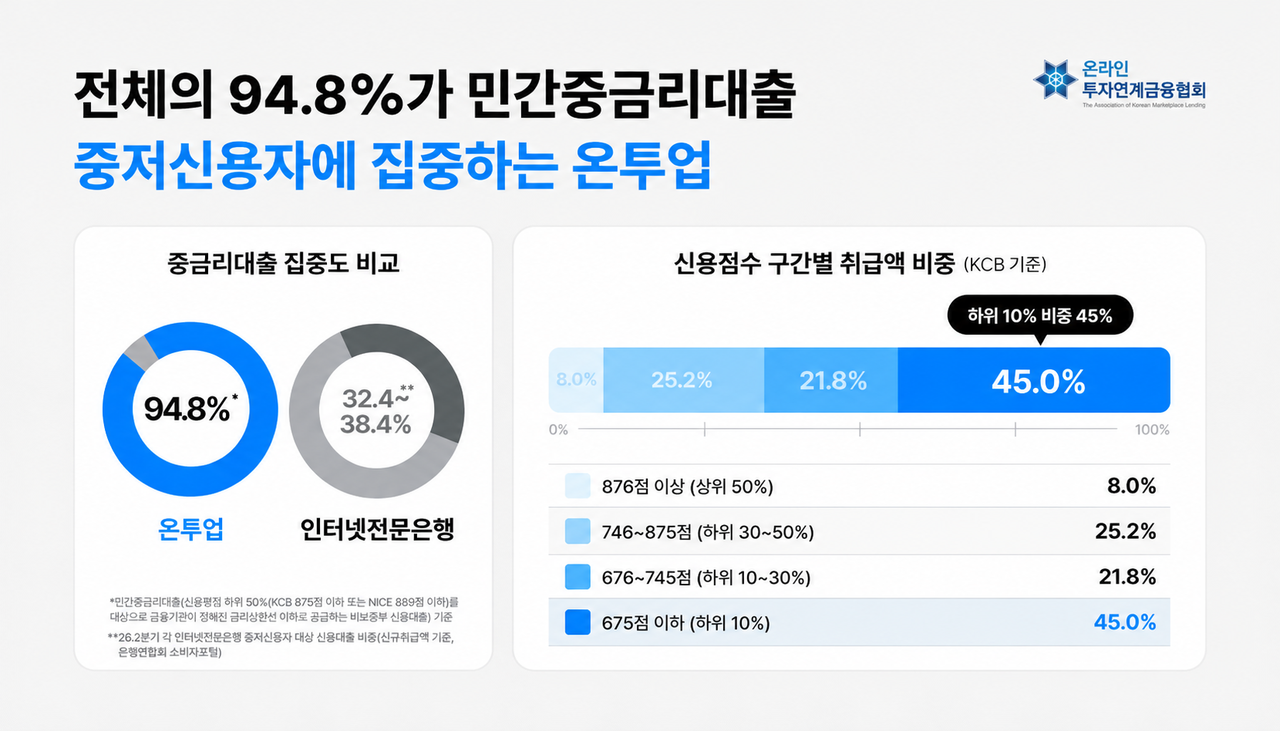
Ngành P2P tại Hàn Quốc đang mở rộng tín dụng cho nhóm khách hàng có điểm tín dụng trung bình - thấp thông qua mô hình đầu tư liên kết với các tổ chức tài chính. Tính đến cuối tháng 9, 6 nền tảng lớn trong lĩnh vực này ghi nhận tỷ trọng cho vay tín chấp cá nhân thuộc phân khúc lãi suất trung bình lên tới 94,8%, trong khi lãi suất bình quân thấp hơn khối ngân hàng tiết kiệm 2,95 điểm phần trăm.
Theo Online Investment-Linked Finance Association, 6 nền tảng triển khai mô hình đầu tư liên kết với các tổ chức tài chính gồm MoneyMove, Mowooda, HonestAI, Eight Percent, PFCT và Hanpass Financial đang tập trung chủ yếu vào phân khúc khách hàng cá nhân có khả năng tiếp cận vốn hạn chế trong hệ thống tài chính truyền thống.
Điểm tín dụng bình quân của người vay tại nhóm doanh nghiệp này là 686 điểm theo thang KCB. Trong đó, nhóm 10% người vay có điểm tín dụng thấp nhất, từ 675 điểm trở xuống, chiếm 45,0% tổng giá trị giải ngân.
Dù tập trung vào nhóm khách hàng tín nhiệm trung bình - thấp, tỷ lệ nợ quá hạn của các khoản vay tín chấp cá nhân tại 6 nền tảng nói trên chỉ ở mức 1,09% vào cuối tháng 9. Tỷ lệ này bao gồm các khoản quá hạn từ 30 ngày trở lên và các khoản nợ đang trong thủ tục phục hồi cá nhân. Nếu loại trừ nhóm nợ phục hồi cá nhân, tỷ lệ còn 0,76%.
Lãi suất cho vay bình quân của 6 nền tảng là 11,72%/năm, thấp hơn 2,95 điểm phần trăm so với mức 14,67%/năm của các khoản vay tín chấp cá nhân tại khối ngân hàng tiết kiệm trong cùng kỳ. Theo hiệp hội, các nền tảng P2P đang tận dụng công nghệ chấm điểm tín dụng nội bộ để cung cấp khoản vay thuộc phân khúc lãi suất trung bình cho những khách hàng khó tiếp cận nguồn vốn truyền thống.
Quy mô giải ngân cũng tăng mạnh. Từ cuối tháng 5 năm ngoái đến cuối tháng 9 năm nay, tổng giá trị lũy kế các khoản vay tín chấp cá nhân do 6 nền tảng xử lý đạt 811,4 tỷ won, với 53.038 khách hàng vay mới. Giá trị giải ngân mới theo tháng tăng từ 2,75 tỷ won vào tháng 5 năm ngoái lên 99,94 tỷ won vào tháng 9 năm nay, tương đương khoảng 36,3 lần.
Đà tăng này chủ yếu đến từ việc mở rộng đầu tư liên kết với khối ngân hàng tiết kiệm. Số ngân hàng tiết kiệm tham gia đầu tư vào 6 nền tảng, tính theo số lượng đối tác tối đa mà mỗi công ty đang hợp tác, đã tăng từ 5 đơn vị vào tháng 5 năm ngoái lên 20 đơn vị vào tháng 9 năm nay. Mức đầu tư bình quân theo tháng của mỗi ngân hàng tiết kiệm cũng tăng từ 213 triệu won lên 2,519 tỷ won.
Ngành P2P cho biết sau khi quy định liên quan được cải thiện và mô hình này được xếp vào diện dịch vụ tài chính đổi mới trong năm 2024, hoạt động đầu tư liên kết với ngân hàng tiết kiệm đã bắt đầu từ tháng 5 năm ngoái. Hiện ngành cũng đang thảo luận việc mở rộng hợp tác sang khối tài chính hợp tác, đồng thời mở rộng đối tượng áp dụng sang các khoản vay dành cho hộ kinh doanh cá thể.
Ông Hong Jae-moon, Chủ tịch Online Investment-Linked Finance Association, nhấn mạnh tài chính toàn diện là điểm khởi đầu, đồng thời cũng là lý do tồn tại của ngành P2P. Ông cho biết hiệp hội sẽ phối hợp với các doanh nghiệp trong ngành để xây dựng môi trường cạnh tranh công bằng, qua đó duy trì động lực đổi mới của lĩnh vực này.
 Ji-young Lee
ljy@d-today.co.kr