
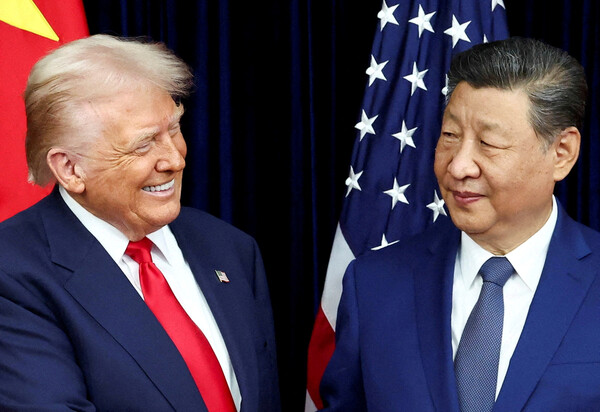
Thị trường chứng khoán Hàn Quốc bước vào kỳ nghỉ Chuseok trong bối cảnh giới đầu tư tập trung theo dõi thượng đỉnh Mỹ - Trung. Do kết quả cuộc gặp có thể xuất hiện ngay trong thời gian thị trường nghỉ giao dịch, giới phân tích cho rằng nhà đầu tư cần nhìn riêng theo từng nhóm ngành, đồng thời theo dõi thêm giá dầu và lãi suất tại Mỹ.
Theo giới tài chính - đầu tư ngày 23/9, Tổng thống Mỹ Donald Trump và Chủ tịch Trung Quốc Xi Jinping dự kiến gặp nhau tại Washington vào ngày 24/9 theo giờ địa phương. Nội dung được chú ý gồm khả năng gia hạn thỏa thuận đình chiến thương mại hết hiệu lực vào tháng 11, giảm thuế đối với một số mặt hàng không nhạy cảm, mở rộng nguồn cung đất hiếm và các cuộc thảo luận liên quan đến trí tuệ nhân tạo.
Trước thềm cuộc gặp, chứng khoán Hàn Quốc giằng co giữa kỳ vọng đi lên nhờ nhóm bán dẫn và tâm lý thận trọng trước kỳ nghỉ. KOSPI đã tăng 4 phiên liên tiếp từ ngày 18/9 và duy trì xu hướng đi lên.
Dù vậy, diễn biến chung vẫn cho thấy lực tăng suy yếu về cuối phiên: chỉ số thường tăng đầu phiên rồi thu hẹp đà đi lên khi đóng cửa. Điều này phản ánh sự dè dặt của nhà đầu tư trước khả năng thị trường tiếp tục tăng sau kỳ nghỉ.
Giới phân tích nhận định mức độ tháo gỡ bất định về thuế quan và kiểm soát xuất khẩu tại thượng đỉnh Mỹ - Trung sẽ là yếu tố quyết định xu hướng của thị trường sau kỳ nghỉ.
Ở nội dung thuế quan, hai điểm mấu chốt là thời hạn gia hạn đình chiến thương mại và phạm vi mặt hàng được áp dụng. Nếu hai bên lùi kế hoạch áp thêm thuế hoặc hạ thuế với một số mặt hàng, áp lực đối với thương mại và chi phí doanh nghiệp có thể giảm bớt.
Giới chứng khoán nghiêng về kịch bản hai bên tiếp tục duy trì trạng thái đình chiến hiện tại và cụ thể hóa một phần điều kiện giao dịch, thay vì đạt được một thỏa thuận đủ sức giải quyết toàn diện xung đột.
Moon Nam-jung, chuyên gia nghiên cứu tại Daishin Securities, cho rằng ngay cả khi cuộc gặp chỉ dừng ở những nguyên tắc chung, việc gia hạn đình chiến thương mại vẫn có ý nghĩa như một tín hiệu tái khẳng định nỗ lực kiểm soát bất đồng giữa hai nước. Ngược lại, nếu phát sinh vướng mắc về gia hạn hoặc xuất hiện thêm các biện pháp hạn chế, tâm lý đầu tư có thể suy yếu, đặc biệt ở nhóm cổ phiếu xuất khẩu.
Với ngành bán dẫn, thị trường đang tách riêng hai vấn đề: hợp tác về AI và các biện pháp kiểm soát xuất khẩu chip tiên tiến. Dù hai bên có thể thảo luận về ứng phó sự cố và an toàn AI, khả năng nới lỏng hạn chế xuất khẩu sang Trung Quốc đối với chip AI tiên tiến hoặc thiết bị sản xuất vẫn được đánh giá là không cao.
Kim Doo-eon, chuyên gia nghiên cứu tại Hana Securities, cũng cho rằng đối thoại về an toàn AI có thể được khởi động, nhưng việc kiểm soát bán dẫn tiên tiến nhiều khả năng vẫn sẽ được xử lý như một vấn đề an ninh riêng.
Nếu Mỹ mở rộng phạm vi cho phép các doanh nghiệp bán dẫn bán hàng sang Trung Quốc, kỳ vọng về nhu cầu tăng lên có thể lan sang các công ty Hàn Quốc liên quan đến bộ nhớ và bộ nhớ băng thông cao HBM. Tuy nhiên, mức độ hưởng lợi sẽ khác nhau tùy chủng loại sản phẩm được phép xuất khẩu và vị thế của từng doanh nghiệp trong chuỗi cung ứng.
Ngược lại, nếu các quy định hiện hành vẫn được giữ nguyên, yếu tố quan trọng với cổ phiếu bán dẫn sẽ không còn là kỳ vọng vào thượng đỉnh, mà là diễn biến giá bộ nhớ, sản lượng xuất xưởng và đơn đặt hàng từ khách hàng có đủ sức hỗ trợ giá cổ phiếu hay không.
Lee Jae-won, chuyên gia nghiên cứu tại Yuanta Securities, cho biết ông quan tâm nhiều hơn đến các phát biểu liên quan đến AI và chip tiên tiến hơn là khả năng xuất hiện một thỏa thuận thương mại lớn. Theo ông, mọi điều chỉnh liên quan đến hoạt động bán hàng của Nvidia tại Trung Quốc hoặc các quy tắc an toàn AI đều có thể tác động đáng kể đến tâm lý đầu tư với nhóm bán dẫn tại Hàn Quốc. Ngay cả khi không có đột phá lớn, việc tránh để xung đột leo thang vẫn là tín hiệu tích cực đối với các tài sản rủi ro.
Đàm phán về đất hiếm lại gắn trực tiếp với rủi ro gián đoạn sản xuất của ngành ôtô và linh kiện. Nếu thủ tục cấp phép xuất khẩu, chẳng hạn với nam châm đất hiếm, trở nên thông suốt hơn và lượng cung thực tế tăng lên, áp lực thu mua đối với motor và linh kiện có thể hạ nhiệt.
Vì vậy, thị trường không chỉ nhìn vào các tuyên bố về việc giảm bất định trong chuỗi cung ứng, mà còn cần theo dõi liệu thời gian cấp phép và khối lượng giao hàng thực tế có được cải thiện hay không.
Đối với ngành ôtô và pin, còn một biến số khác là cạnh tranh. Nếu thỏa thuận giữa Mỹ và Trung Quốc tạo điều kiện để doanh nghiệp Trung Quốc mở rộng tiếp cận thị trường Mỹ, lợi thế tương đối của doanh nghiệp Hàn Quốc có thể suy giảm.
Điều đó đồng nghĩa nhà đầu tư cần cân nhắc đồng thời hai mặt: tác động tích cực từ chuỗi cung ứng phục hồi và áp lực cạnh tranh gia tăng. Tiến triển trong đàm phán không đồng nghĩa toàn bộ doanh nghiệp trong ngành đều được hưởng lợi.
Nhóm thiết bị điện cũng cần theo dõi thêm xu hướng đầu tư vào trung tâm dữ liệu và lưới điện tại Mỹ, thay vì chỉ nhìn vào kết quả thượng đỉnh. Ngay cả khi đầu tư cho AI tiếp tục tăng, kết quả kinh doanh vẫn phụ thuộc vào tốc độ chuyển lượng đơn hàng tồn đọng thành doanh thu và khả năng chuyển phần chi phí đầu vào tăng thêm sang giá bán.
Với cả bán dẫn lẫn thiết bị điện, điều thị trường cần xác nhận là liệu các thỏa thuận ngoại giao có thực sự chuyển hóa thành đơn hàng và lợi nhuận doanh nghiệp hay không.
Trong kỳ nghỉ Chuseok, ngoài thượng đỉnh Mỹ - Trung, diễn biến tại Trung Đông và giá dầu quốc tế cũng là biến số quan trọng. Ngay cả khi quan hệ Mỹ - Trung được cải thiện, căng thẳng quân sự tại Trung Đông leo thang và kéo giá dầu tăng trở lại vẫn có thể làm gia tăng áp lực lạm phát và lãi suất, qua đó làm suy yếu hiệu ứng tích cực từ thượng đỉnh.
Ngược lại, nếu giá dầu ổn định và giúp giảm bớt lo ngại về lạm phát cũng như lãi suất thị trường, áp lực định giá đối với các cổ phiếu tăng trưởng như AI và bán dẫn có thể được nới nhẹ.
Ở góc độ từng ngành, thị trường cũng cần theo dõi liệu gánh nặng chi phí nhiên liệu, bảo hiểm và vận chuyển của các hãng hàng không có thực sự giảm hay không. Với những lĩnh vực phản ánh mạnh kỳ vọng tăng trưởng tương lai như dược phẩm - công nghệ sinh học, ngoài lợi suất trái phiếu dài hạn của Mỹ, điều kiện huy động vốn của doanh nghiệp cũng là một yếu tố đáng chú ý.
Han Ji-young, chuyên gia nghiên cứu tại Kiwoom Securities, cho biết ngoài thượng đỉnh Mỹ - Trung, các biến số cần theo dõi trong kỳ nghỉ còn gồm đối thoại ngoại giao giữa Mỹ và Iran, cùng thay đổi về lưu lượng hàng hóa qua eo biển Hormuz.
Trong thời gian thị trường Hàn Quốc đóng cửa, kết quả đàm phán và các phát biểu tiếp theo có thể được phản ánh trước vào giá của các thị trường quốc tế. Khi thị trường trong nước mở cửa trở lại sau kỳ nghỉ, các biến động này có thể dồn vào giá mở cửa.
Giới phân tích khuyến nghị nhà đầu tư rà soát mức độ nhạy cảm của danh mục với thuế quan và các biện pháp kiểm soát xuất khẩu, đồng thời kiểm tra xem việc sử dụng đòn bẩy như vay ký quỹ có khiến rủi ro biến động giá tăng lên hay không.
Tuy nhiên, điều đó không đồng nghĩa nhà đầu tư cần bán tháo cổ phiếu chỉ vì bất định trong kỳ nghỉ. Theo chuyên gia này, thay vì nâng mạnh tỷ trọng tiền mặt, nhà đầu tư có thể tiếp tục nắm giữ tỷ trọng phù hợp ở các nhóm gắn với hạ tầng AI như bán dẫn và thiết bị điện, cũng như các ngành có xu hướng hoàn vốn cho cổ đông như ngân hàng và bảo hiểm.
Sau kỳ nghỉ, thị trường cũng sẽ cần xác nhận liệu kỳ vọng từ thượng đỉnh có thực sự chuyển thành sự cải thiện trong điều kiện đầu tư thông qua số liệu lạm phát của Mỹ và kết quả kinh doanh của các doanh nghiệp bán dẫn hay không.
Chuyên gia này nhấn mạnh: “Thị trường nên nhìn vào thời hạn đình chiến, khối lượng, thời điểm giao hàng và các điều kiện miễn thuế, thay vì chỉ chú ý đến câu chữ trong tuyên bố chung”. Theo ông, “doanh nghiệp hưởng lợi thực sự từ cuộc gặp lần này không phải là bên nhận được lời hứa lớn nhất, mà là bên có thể nhanh nhất biến những lời hứa đó thành đơn hàng và lợi nhuận”.
 Sang-yeop Oh
yub@d-today.co.kr