
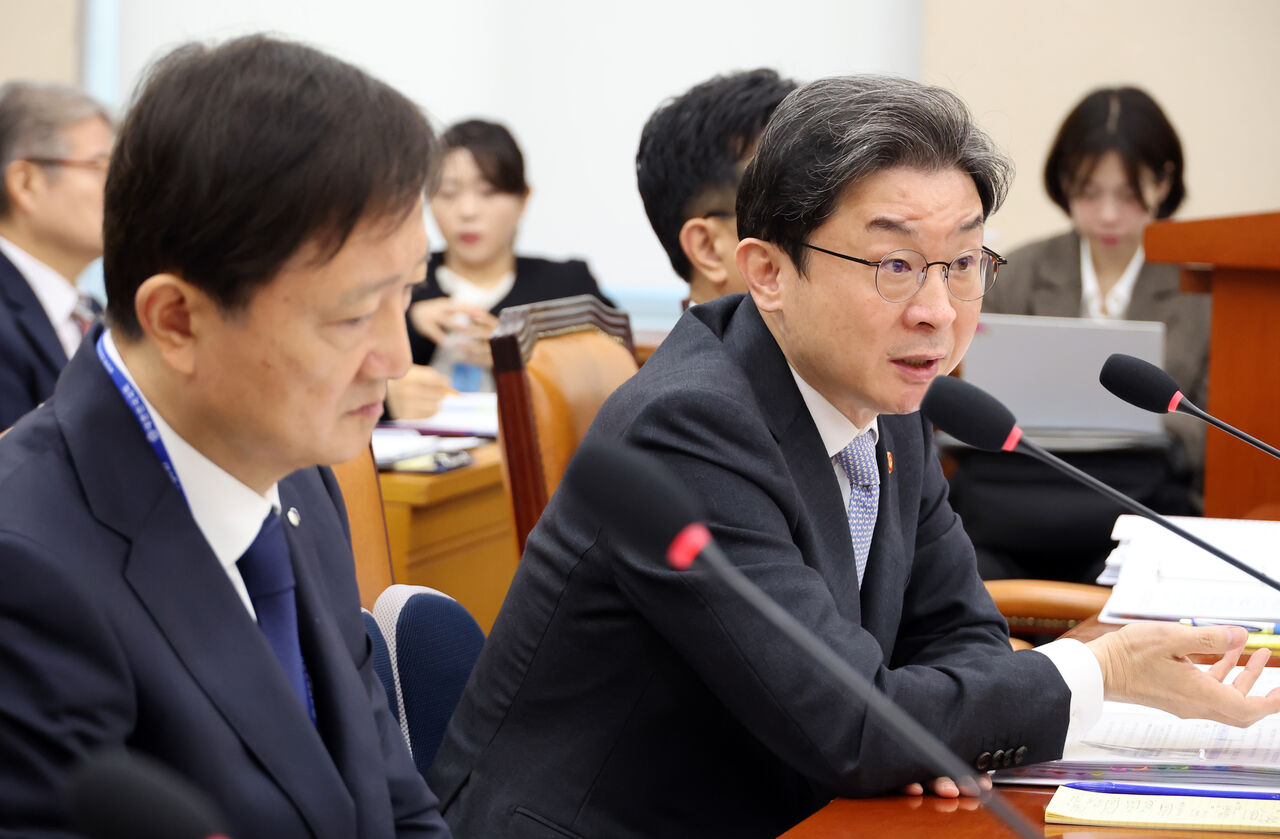
国会の国政監査で、銀行への資金集中が進む一方、貯蓄銀行や相互金融など第2金融圏の縮小が深刻化しているとの指摘が相次いだ。家計向け貸出の総量管理を巡っては、法的根拠や行政指導の手続きが争点となり、あわせて外国人観光客の決済利便性、Apple Payの手数料負担、NFC開放など決済インフラの改善策も議論された。
22日午後に開かれた国会政務委員会の金融分野総合国政監査では、銀行と第2金融圏の資金偏在、家計向け貸出規制の運用、デジタル決済基盤を巡る質疑が続いた。金融当局は、業態間の構造的な格差を点検するとともに、総量管理の運用や決済環境の改善策を検討する考えを示した。
◆銀行に資金集中 第2金融圏との格差拡大
銀行と貯蓄銀行・相互金融の間で、資産と収益の格差が拡大しているとの問題提起があった。
共に民主党のユ・ドンス議員が示した資料によると、銀行の総資産規模は、2023年末時点で貯蓄銀行・相互金融の3.8倍だったが、2026年6月末には4.3倍に拡大した。当期純利益の格差も、2023年末の12.3倍から2025年末には15.8倍に広がった。
貸出と預金でも差が拡大した。銀行と貯蓄銀行・相互金融の貸出規模の差は、2023年末の2.9倍から2026年6月末には3.1倍に拡大。同期間の預金規模の格差も2.6倍から2.9倍に広がった。
とくに、2025年9月に預金保護限度額が5000万ウォンから1億ウォンに引き上げられた後も、第2金融圏ではなく銀行に資金が集中したと指摘された。
国政監査で示された数値では、この1年間で貯蓄銀行と相互金融の預金は29兆5000億ウォン減少した。一方、銀行の預金は2758兆ウォンから2924兆ウォンへ166兆8000億ウォン増加した。
預金金利の競争力低下も論点となった。相互金融の預金金利は、2025年12月から2026年6月まで銀行を下回っていたという。
第2金融圏の健全性悪化も取り上げられた。資本毀損に陥った信用協同組合の単位組合は、2023年の100カ所から2026年6月末には216カ所に増加。セマウル金庫も同期間に36カ所から227カ所へ増えたとされた。
金融委員会のイ・オクォン委員長は、不動産プロジェクトファイナンス(PF)の不良化が第2金融圏の資金運用と預金営業に影響していると説明した。不良資産の増加で、新たに調達した資金の運用先を見つけにくくなっているとの認識を示した。
その上で、健全性規制に基づく経営管理の強化に加え、業態ごとのビジネスモデル見直しが必要だと述べた。銀行と第2金融圏の役割の再定義や、構造的不均衡の緩和策も検討する考えを示した。
金融監督院のイ・チャンジン院長も、地域・中小金融機関の役割を再編した日本の事例などを参考に、金融委員会と改善策を協議すると説明した。
◆貸出総量管理に法的論点 行政手続きの妥当性も焦点
家計向け貸出の総量管理を巡っては、法的根拠と金融当局の行政指導手続きに関する問題が提起された。
国民の力のチョ・ジョンフン議員は、金融委員会が総量管理の根拠として金融委員会設置法と銀行法を挙げている点について、市場安定や監督に関する包括的な権限だけで、個別銀行の貸出上限を事実上制限し、不利益を課すことができるのか疑問だと指摘した。
金融当局は、銀行との自律的な協議を通じて総量を管理していると説明している。しかし実際には、目標を超過した銀行に対し、翌年の貸出枠を縮小する不利益措置が適用されているとの指摘も出た。
別の質疑では、2025年の家計向け貸出増加目標を超過した7行が、2026年の貸出枠で超過分を差し引かれる措置を受けた事実も取り上げられた。金融監督院は、この措置は銀行との自律的な協議に基づくものだとの立場を示した。
ただ、監督権限を持つ金融監督院が目標を設定し、未達や超過に応じて不利益を課す仕組みは、実質的には強制規制と変わらないとの批判が上がった。
行政指導の手続き面も争点となった。議員側は、金融監督院が銀行担当者に対し、総量管理の指針や不利益措置を口頭で伝えていると指摘。意見聴取や審議、文書による通知など、行政指導に必要な手続きが十分に履行されたのかをただした。
過去の住宅担保ローン関連の行政指導には有効期限が設けられていた一方、現在の総量管理には終了時点が明確でない点も問題視された。
総量管理による消費者の不便も具体例として示された。水原の梅橋駅近くの新築マンションでは、残金ローン500億ウォン分の申請受付が短時間で締め切られたほか、平沢では1700世帯のうち、融資を受けられる世帯が2割程度にとどまったという。
金融当局は、家計債務が国内金融市場の主要リスク要因である以上、総量管理は必要だとの立場を維持した。銀行ごとの事情が異なるため、画一的な規制基準を適用しにくい点も理由として挙げた。
その上で、総量管理を巡る法的・手続き上の論点を検討し、現行方式を補完できるか点検する考えを明らかにした。
◆Apple Pay手数料とNFC開放 決済インフラ改善求める声
デジタル決済分野では、外国人観光客の決済利便性と、国内の簡易決済サービスの利用環境改善が主要論点となった。
共に民主党のキム・ヨンマン議員が示した資料によると、2025年の韓国人による海外カード利用額は33兆ウォンで、外国人の韓国内カード利用額20兆ウォンを13兆ウォン上回った。
背景には、外国人観光客が感じる不便の中で、決済関連の比重が大きいことがある。2025年に韓国観光公社へ寄せられた外国人観光客の不便申告では、4件に1件が決済問題だったという。
とくに、Apple Payの国内普及が進まない要因として、手数料と決済インフラ費用が挙げられた。現在、国内でApple Payと提携するカード会社はHyundai Cardのみ。カード会社がAppleに支払う手数料は決済額の約0.15%で、中国の約5倍の水準とされた。
カード登録や決済プロセスで生じる追加コストに加え、近距離無線通信(NFC)対応端末の普及負担も、他のカード会社の参入を難しくしているとの指摘が出た。
iPhoneのNFC決済機能へのアクセス制限も論点となった。Naver PayやToss Payなど国内の簡易決済サービスが、iPhoneのNFC機能を活用して決済できるよう、環境整備が必要だとの声が上がった。
外国人観光客の決済利便性を高めるため、政府が決済インフラ拡大をより積極的に支援すべきだとの主張もあった。中国や欧州の事例を参考に、QR決済や生体認証決済など新技術への対応を進めるべきだとした。
金融委員会は、Apple Payの手数料は事業者間の自律協議に属する事項だと説明する一方、外国人観光客が多様な決済手段を便利に使えるよう、改善策を点検すると述べた。
NFC開放の問題についても、競争当局の役割を含めて検討し、金融当局として制度面で支援できる余地があるか議論する方針を示した。
金融監督院も、顔認証決済など新たな決済技術に関する公共インフラ整備の可能性を検討し、手数料問題を含む改善の方向性を金融委員会と協議すると説明した。
 Lee Ji-young
ljy@d-today.co.kr