
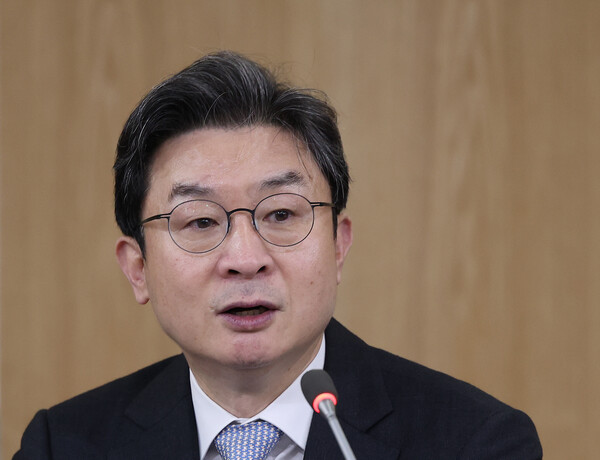
金融委員会のイ・オングォン委員長は22日、証券会社による海外プライベートクレジット投資について、投資残高やリスク管理体制を金融監督院と継続的に点検していく考えを示した。あわせて、SK hynixの米子会社Solidigmの米国上場は、重複上場ガイドラインの適用対象になるとの認識を明らかにした。
イ委員長は同日、国会政務委員会の国政監査(総合監査)で、証券会社の海外プライベートクレジット投資に伴うリスクについて「エクスポージャーがどの程度あるのか、管理がどうなっているのかを金融監督院と継続して点検している」と述べた。
発言のきっかけとなったのは、総合投資口座(IMA)の運用を巡る問題提起だ。キム・ヒョンジョン議員(共に民主党)は、IMAは本来、国内企業やベンチャー企業への資金供給を通じて「生産的金融」を支える制度として認められたにもかかわらず、実際には資金の一部が海外プライベートクレジットに投じられていると指摘した。
具体例として、韓国投資証券のIMAを挙げた。同議員によると、同社のIMA1号と2号では、海外プライベートクレジットの投資比率がそれぞれ28.7%、24.5%に達しているという。
IMAは、証券会社が顧客から預かった資金を企業金融関連資産などで運用し、その収益を顧客に支払う口座を指す。証券会社が満期時の元本支払い義務を負う一方、調達資金の70%以上を企業金融関連資産で運用する仕組みになっている。
キム議員は、韓国投資証券のIMA全体に占める海外プライベートクレジットの比率は低下したものの、これは募集額の増加による影響が大きいと指摘した。1月末時点で26.9%だった比率は8月末時点で15.8%まで下がったが、同期間の投資残高は5098億ウォンから4984億ウォンへ114億ウォン減少したにとどまった。
韓国投資証券はこれまで、海外プライベートクレジットについて、国内の投資先を確保するまでの待機資金を運用するための「ブリッジ資産」だと説明してきた。これに対しキム議員は、その後の運用状況を踏まえると、投資規模が十分に縮小したとは言いがたいとの見方を示した。
海外プライベートクレジットは、銀行ではなくプライベートファンドなどが企業に直接融資する投資手法だ。比較的高い利回りが見込める半面、換金性が低く、市場が不安定な局面では償還に制約が生じる可能性もあるため、流動性管理が重要になる。
市場拡大が進むなか、国内金融会社にとっても関連エクスポージャーの把握や資産健全性の管理が課題になっている。イ委員長は「全般的に海外プライベートクレジットが急増しており、さまざまなリスク管理が必要だ」と述べたうえで、「言及のあった個別企業の事例は確認し、改めて報告する」と語った。
この日の国政監査では、証券業界の重複上場問題も俎上に載った。イ委員長は、Solidigmの米国上場が実現した場合、現行の重複上場ガイドラインの適用対象になるとの立場を示した。
Solidigmの米上場が重複上場に当たるかを問われると、イ委員長は「その通りだ。重複上場ガイドラインの適用対象だ」と回答した。そのうえで、親会社側のSK squareとSK hynixは、株主影響評価、株主保護策の策定、株主とのコミュニケーション、取締役会での賛否決議、公示という5項目の義務を履行すべきだと説明した。
また、上場先が海外の証券市場であっても、同ガイドラインは適用されると明言した。イ委員長は「重複上場ガイドラインは、海外上場であれ国内上場であれ、すべて適用される」と述べた。
一方で、Solidigmが上場を公式に発表したり、具体的な計画を確定した段階ではないとして、韓国国内での証券届出書提出義務の有無などについては即答を避けた。
 Oh Sang-yup
yub@d-today.co.kr