
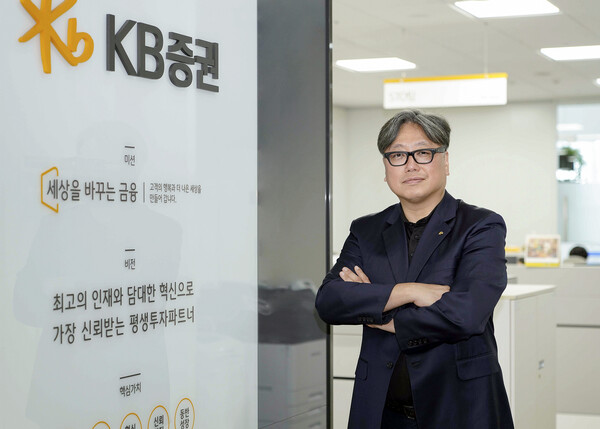
KB Securitiesは、業務効率化に活用してきた独自AI「Ggabi AI」の外部展開を検討している。11月からグループ会社での活用を始め、将来的なB2B事業の拡大につなげる考えだ。あわせて、米国の富裕層を主な対象に、韓国関連の商品をトークン化証券として提供する構想も進めている。
同社のパク・ジェマンAI・デジタル本部長(常務)は、AIの業務活用で既に具体的な成果が出ている一方、トークン化証券は制度整備や市場形成の進展に合わせて本格化するとの見方を示した。
◆AI活用は実用段階に、IPO需要予測業務は30分に短縮
パク氏は、AIを「確実性の高い領域」、デジタル資産を「近い将来の領域」と位置付ける。その違いは、現時点での実用範囲と成果の有無にあるという。AIは情報検索、データ分析、文書作成など既存業務に組み込まれ、既に生産性向上に寄与しているとしている。
Ggabi AIの利用者数と利用量は、年初比で約20倍に増えた。不適切販売の管理業務では作業時間が1時間から5分に短縮。投資銀行(IB)部門のIPO需要予測業務も7〜8時間から30分に短くなった。S&T部門では、機関投資家向け取引の発注業務における手作業が約90%減少したという。
AI・デジタル本部とIT本部も、開発プロセスにAIを取り入れている。ただ、全社ベースのコスト削減効果を金額換算で正確に示すのは難しいとしている。
◆11月にグループ会社で展開、B2B事業を視野
KB Securitiesは、Ggabi AIを単なる社内効率化ツールにとどめず、新たな収益源となるB2B事業へ育てる方針だ。まずは11月からグループ会社での適用を始め、その後に活用範囲を広げる計画である。
外部提供によって自社の生産性優位が薄れるのではないかとの見方に対しては、利用企業が増えるほど共通機能の高度化が進むと説明する。複数企業・複数業務での利用を通じてGgabi AIの機能を磨き、参加企業全体でメリットを分け合う構図を想定している。
もっとも、現時点での軸足はあくまで社内競争力の強化にある。外販収益の本格貢献は、対外事業の拡大後になるとの認識を示した。
◆共通機能は共有、競争力の差は各社データに
Ggabi AIを外部提供しても、各社が同じデータや機能を一律に使うわけではない。KB Securitiesは、Ggabi AIに接続するデータを社内向けとB2B向けで切り分けて運用する考えだ。
導入企業は自社の内部データを接続し、自社業務に特化した形でGgabi AIを利用できるようにする。共通機能は共同で改善しつつ、実務上の競争力は各社が持つデータとその活用方法によって差がつくというのが同社の見立てだ。
B2B事業では、顧客企業のデータが他用途に使われないという信頼の確保も重視する。共通機能の領域と企業ごとの内部情報の領域を明確に分けて管理する必要があるとしている。
◆AIは業務支援が中心、資金移動は人の承認を維持
AIをどの業務に適用するかは、業務の性格に応じて判断する。社内文書の作成やデータ処理・分析のような領域では、現場でのテストを経たうえで速やかに導入し、運用しながら改善していく方針だ。
一方、顧客資産や資金移動を伴う業務では、人の承認が不可欠とする。AIが支援する領域と、人が最終判断を担う領域は分けるべきだという立場だ。
パク氏は、AIエージェントは完全ではないことを前提に、現場投入後の改善を通じて実務に適した形へ早く進化させることが重要だと指摘した。そのうえで、長期的には一定金額以下の投資や消費をAIに委ねる仕組みもあり得るとの見通しを示した。
◆顧客接点は証券アプリから外部AIへ
個人向けOpen APIの拡大は、証券会社の顧客接点にも変化をもたらす可能性がある。顧客が外部AIに証券サービスを接続できれば、情報照会や分析、発注といった機能をAI経由で利用できるためだ。
現時点では、非開発者が直接APIを接続するプロセスの使い勝手はなお限定的だが、今後ユーザー体験が改善されれば活用は広がるとみている。
パク氏は、ChatGPTのような外部AIから特定証券会社のOpen APIをワンクリックで接続できるようなB2Bサービスが普及すれば、顧客接点は従来の証券アプリからAIアプリへと移り、業界への影響は大きいと指摘した。
一方で、AI経由の発注をどう統制するかという課題もある。同じ認証キーで注文が出される場合、発注主体が人なのか、投資プログラムなのか、AIなのかを技術的に切り分けるのは容易ではない。AIだけを対象とした統制のあり方が顧客ニーズに合うのかも含め、今後の検討課題になるとしている。
◆トークン化証券は米富裕層向け、韓国関連商品を想定
SecuritizeおよびOptimismと進めるトークン化証券事業では、機関投資家よりも個人富裕層を主な対象に据える。特に、米国の富裕層が関心を持ち得る韓国関連の商品を、トークン化証券として組成・提供する方向で検討している。
パク氏は、AIとトークン化証券では普及のスピードが異なる可能性があるとも指摘する。AIは生活や業務全般に適用範囲が広い一方、トークン化証券は発行、売買、移転といった特定の金融行為に関わるため、制度や既存システムの影響をより強く受けるためだ。
◆技術活用度で顧客は分化、人の強みも残る
今後2〜3年は、AIとトークン化証券の活用度合いに応じて、複数の顧客層が併存するとパク氏はみている。両技術を積極的に使う顧客は、AIで情報を収集・分析し、取引や再投資を迅速に回す。一方、従来型のサービスを好む顧客は、対面相談と複数の非対面チャネルを併用する形が続くとみる。
こうした環境では、証券会社は商品設計から顧客支援まで、異なる需要に対応する必要がある。特定の顧客層に特化して成長する企業が出てくる可能性がある一方、幅広い顧客基盤と人的インフラを持つ既存証券会社にも機会があるという。
パク氏は、AI技術の導入と顧客関係・ネットワークの構築は別の問題だとみている。AI活用が広がっても、顧客対応力や長年築いてきた人的ネットワークは引き続き競争力になり得るとの考えを示した。
そのうえで、証券会社は複数の顧客層すべてに対応する必要があるため、従来以上の経営資源が求められる可能性があると指摘した。今後は、どちらか一方の顧客層に特化して成長する証券会社も現れるとの見方を示している。
 Sangyeop Oh
yub@d-today.co.kr