
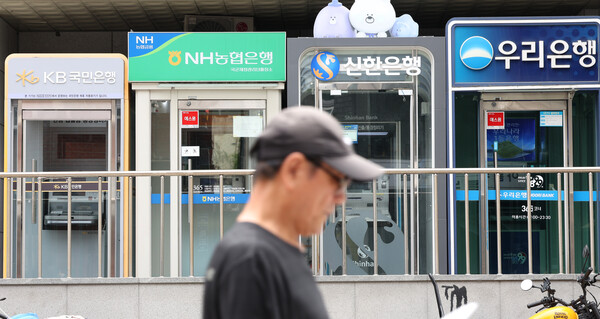
銀行業界でデジタル化と経営効率化が進む一方、その効果が顧客の利便性向上や現場負担の軽減に十分結び付いていない。モバイルバンキングの普及に伴って店舗や人員は減っているが、非対面では処理しにくい相談業務が営業店に集まり、待ち時間の長期化と行員の負担増を招いている。
金融業界によると、国内の市中銀行の営業店数は2022年末の5657店から今年6月末には5381店となり、約2年半で276店(4.9%)減少した。現金自動預払機(ATM)も同期間に2万9321台から2万4711台へと4610台(15.7%)減った。
5大銀行(KB国民、新韓、ハナ、ウリ、NH農協銀行)に限っても減少傾向は鮮明だ。昨年末の営業店数は3748店で、2024年末より94店少なかった。行員数も6万7733人と、同期間に1046人減少した。
銀行業界はこれまで、モバイルやインターネット取引の拡大でオフライン店舗の需要が縮小しているとして、店舗運営や人員配置の効率化を進めてきた。送金や照会、預金・積立商品の加入といった従来は窓口で受け付けていた業務の多くが、スマートフォンで完結できるようになったためだ。
ただ、非対面化がそのまま顧客利便の改善につながったわけではない。店舗に電話してもつながりにくく、来店しても担当できる行員がおらず、長時間待たされるケースは少なくない。特に、融資や相続、企業金融、外国為替のように確認手続きが必要な業務は、単純な取引のようにアプリへ完全には置き換えにくい。
単純業務が非対面チャネルへ移った結果、営業店には相対的に時間のかかる複雑な相談が残る構図が強まっている。店舗数と人員が同時に減る中で、顧客の待ち時間と行員の業務負担がともに増えかねないとの指摘が出ている。
◆来年4月、銀行店舗の開店時間を30分繰り下げ
顧客が利用できる対面窓口の営業時間は、来年以降さらに短くなる見通しだ。
金融産業使用者協議会と全国金融産業労働組合は先月28日、産別中央交渉で、来年4月から銀行店舗の開店時間を現在の午前9時から午前9時30分に繰り下げることで暫定合意した。閉店時間は午後4時のまま据え置く。一般営業店の1日当たりの営業時間は、7時間から6時間30分へ30分短縮される。
労使は、午前9時の開店に間に合わせるため行員が実際にはそれより早く出勤せざるを得ない点などを考慮したと説明している。デジタル金融の拡大に伴う営業環境の変化も、営業時間見直しの背景として挙げた。
行員の勤務時間も短縮方向にある。金融業界の労使は昨年10月、金曜日に行員が1時間早く退勤できる制度を導入した。今年の交渉では制度定着に向け、金曜日の「ラストコール」制度を導入し、早期退勤を利用できなかった時間については年2日以内の代休として使えるようにした。
もっとも、実労働時間を減らしてワークライフバランスを確保する狙いと、顧客接点の縮小をどう補うかは別の問題だ。店舗と人員が減り、勤務時間も短くなる中で、対面窓口の営業時間まで短縮されれば、残る相談需要にどう対応するかが焦点となる。
◆「取引の効率化」から「相談対応の効率化」へ
銀行にとってデジタル化は、店舗運営コストを抑え、反復的な窓口業務を非対面チャネルへ移す代表的な効率化策だ。ただ、単純業務がモバイルに移った分、営業店には融資や資産管理など、相談中心の業務が相対的に多く残るようになった。
問題は、単純業務の減少がそのまま現場負担の軽減につながらなかった点にある。来店客の多くは、非対面では解決しにくい融資や資産管理など、高度で時間を要する相談を目的としており、行員1人当たりの対応負担はむしろ重くなっているという。
銀行業界関係者は「最近の店舗再編と人員削減により、顧客の待ち時間の増加と現場の業務負担の重さが一部で同時に生じているのは事実だ」とした上で、「非対面チャネルの活用で単純業務は減ったが、来店客は融資や資産管理など難度が高く時間のかかる相談の比重が高く、1人当たりの対応負担はかえって増している」と述べた。
こうした中、銀行業界も顧客接点の縮小を補うため、特化型店舗の運営や、高齢者やデジタル機器に不慣れな利用者向けの専用窓口の設置など、補完策を広げている。
同関係者は「特化型店舗の運営や、高齢者・デジタル弱者向け専用窓口の新設などの補完策を積極的に進めている」とし、「現在は本格的なデジタル移行に向かう過渡期にある」との見方を示した。
 Ji-young Lee
ljy@d-today.co.kr