
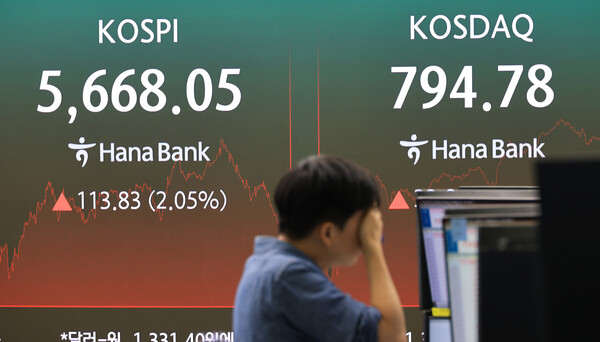
今週の韓国株式市場は、急落後の自律反発が続くかどうかを見極める展開となりそうだ。AIインフラ企業を巡る信用不安が広がるなか、米ビッグテックの決算と今後の投資計画が、AI投資継続への懸念をどこまで和らげられるかが最大の焦点になる。
韓国取引所によると、KOSPIは16日、前日比2.05%高の5668.05で取引を終え、7営業日続いた下落に歯止めをかけた。KOSDAQも4.46%上昇し、794.78で引けた。
外国人投資家はKOSPIで3435億ウォンを買い越し、押し目買いの動きを見せた。ただ、15日にKOSPIが7.57%急落した後だけに、投資家心理が完全に持ち直したとは言いにくい。
米国株は直近、ハイテク株を中心に再び下落した。16日のダウ工業株30種平均は前日比0.34%安の5万2002.41で終了。S&P500種株価指数は1.09%安の7659.44、ナスダック総合指数は2.14%安の2万6140.03だった。
足元の急落の背景には、AI投資を巡る信用リスクへの警戒がある。インフレと高金利で資金調達コストが上昇するなか、CoreWeaveのように借入依存度の高いAIインフラ企業の財務負担が意識された。
CoreWeaveでは社債利回りが15%を上回るなど信用不安が強まり、売りはOracleやサーバー、半導体などAIバリューチェーン全体に波及した。グローバルのヘッジファンドによるAI関連ポジションの圧縮も、相場の変動率を押し上げた。
もっとも、市場では今回の調整をAI需要そのものの失速とみるのは尚早だとの見方もある。TSMCの業績や米国の鉱工業生産を踏まえると、データセンターや先端半導体を中心に実需はなお維持されているという。
むしろ、将来収益への過度な期待と借入依存型の投資モデルが、高金利環境の下で再評価を迫られている局面との受け止めが強い。
こうした見方を検証する材料として、今週は主要企業の決算発表が相次ぐ。20日はNetflixとGeneral Motors(GM)、21日はTesla、Texas Instruments、Lam Researchが決算を公表する。MetaやIBMなど、AI投資との関わりが深い企業の業績とガイダンスにも注目が集まりそうだ。
市場の関心は、売上高や利益が市場予想を上回るかどうかだけではない。S&P500採用企業の第3四半期決算では利益成長が堅調でも、市場は設備投資(CAPEX)が実際にキャッシュフローや収益拡大につながるかをこれまで以上に重視している。
足元では、予想を上回る決算を発表した企業でも、その後の株価が軟調に推移する例が出ている。評価の軸が、単純な増収増益から、先行投資の回収力や資金調達コスト、バリュエーションへと移っているためだ。
AI投資の効率性を見極めるイベントも控える。20~22日にはドイツ・ベルリンでNVIDIA GTCが開かれ、21日にはジェンスン・フアン最高経営責任者(CEO)が基調講演を行う。アクセラレーテッド・コンピューティング、エージェントAI、ロボティクス、フィジカルAIといった次の投資テーマが示される見通しだ。
市場が特に見極めようとしているのは、AI投資が実際の生産性向上や売上拡大に結びついているかどうかだ。投資規模が膨らむ一方で、効果が想定を下回れば、借入負担の重い企業を中心に追加調整が起きる可能性がある。
半面、キャッシュ創出力の高いビッグテックが、投資拡大と収益性改善を同時に示せば、急落していた半導体株やAI関連株の反発材料になり得る。
このほか、中国の主要経済指標と米国債利回りも相場の変動要因となる。中国は今週、第3四半期の国内総生産(GDP)を含む主要指標を公表する予定だ。
市場では、第3四半期の中国成長率は前年同期比4.4%前後と見込まれている。中国の内需や鉱工業生産の動向次第では、韓国の素材・資本財株や中国消費関連株への投資心理にも影響が及ぶ可能性がある。
米国では、連邦準備制度理事会(FRB)が連邦公開市場委員会(FOMC)を前にブラックアウト期間に入った。21日の米20年国債入札などを控え、債券市場では需給動向の重要性が増しそうだ。
米物価指標が市場予想を上回り、追加利上げへの警戒が再燃するなか、長期金利まで一段と上昇すれば、借入依存度の高いAI関連企業にはさらなる重荷となる。
半導体株はAIを巡る信用不安と海外投資家の売りで急落したが、メモリー価格やAIサーバー需要そのものが崩れたことを示すシグナルはなお限定的だ。今週のビッグテック決算でAI投資の継続が確認されれば、下落率の大きかった大型半導体株が反発の中心になる可能性がある。
ただ、短期間でのV字回復を見込むには、なお相場変動は大きい。市場では、KOSPIの12カ月先行株価純資産倍率(PBR)が1倍前後まで低下し、株価収益率(PER)も歴史的な低水準圏にあるものの、割安感だけで買いがすぐに戻る局面ではないとの見方が出ている。
結局のところ、今週の相場はAI関連企業の信用不安が落ち着くなかで、ビッグテックが決算とキャッシュフローを通じて投資継続力を示せるかがカギとなる。AI需要が維持され、米長期金利が安定すれば、KOSPIは先週の急落分をさらに取り戻す余地がある。
一方で、信用スプレッドが再び拡大し、業績見通しまで揺らげば、高いボラティリティが続く可能性がある。
Mirae Asset Securitiesのソ・サンヨン常務は「今回の調整は、AI産業全体の需要崩壊というより、将来利益への高い期待と借入依存度の高い投資モデルの再評価という性格が強い」と指摘したうえで、「キャッシュ創出力が高く、自力でAI投資を賄える企業と、借入依存度の高い企業との選別が一段と進むだろう」と述べた。
Samsung Securitiesのキム・ジョンミン首席研究委員は「短期的なV字反発は見込みにくいが、悪材料の相当部分はすでに株価に織り込まれている」としたうえで、「強い下値支持線の形成を確認しながら、段階的に対応する戦略が有効だ」と話した。
Shinhan Investmentのノ・ドンギル研究委員は「株式市場が待っているのは、来年の業績に対する信頼が回復するかどうかだ」とし、「時間の経過とともに疑念が和らぎ、需給面の空白も埋まれば、相場は徐々に下値を切り上げていくだろう」と述べた。
 Sangyeop Oh
yub@d-today.co.kr