
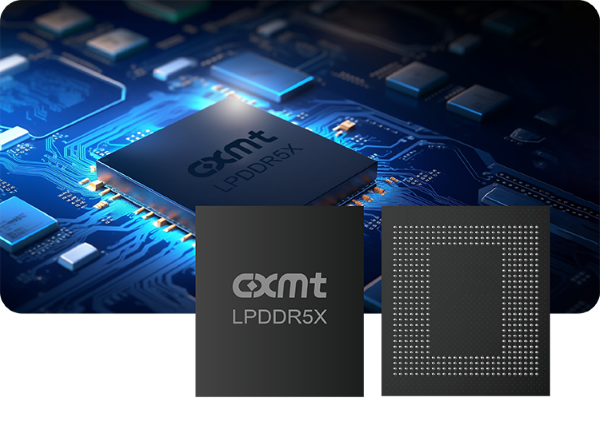
メモリ半導体株が今週、大幅安となった。中国勢の技術追撃への警戒に加え、2029年に供給過剰へ傾くとの観測も浮上し、投資家心理が冷え込んだ。一方で、中国メーカーの新技術が短期で大規模な供給増に結び付くかどうかや、今回の下落が過度な悲観を織り込んだものかについては、なお見極めが必要だとの見方もある。
15日付のCNBCによると、直近5営業日でSK hynixは26%、Samsung Electronicsは22%、Micronは約11%下落した。
売り材料の一つとなったのが、中国ChangXin Memory Technologies(CXMT)によるサーバー向けメモリ製品の発表だ。CXMTが新アーキテクチャベースの製品投入を打ち出したことで、先行する3社との技術格差が縮小するとの警戒感が広がった。
この設計は記憶密度の向上が見込まれており、Samsung Electronics、SK hynix、Micronのシェアを下押しする可能性があるとの指摘も出ている。
もっとも、技術開発の進展がそのまま量産体制の確立に直結するわけではない。Quilter Cheviotでグローバル技術リサーチを統括するベン・バリンジャー氏は、生産の成否を左右するのは歩留まりだと指摘。仮に歩留まりが50%にとどまれば、生産したチップの半分を廃棄する可能性があるとした。
Rosenblatt Securitiesのシニアリサーチアナリスト、ケビン・キャシディ氏も、CXMTの動きだけでメモリ市場の需給構造が大きく変わるとの見方には慎重な姿勢を示した。
市場では、2029年の供給過剰観測も警戒材料となった。韓国メディアに掲載されたコラムでは、ソウル大学のファン教授と韓国半導体産業協会のアン・ギヒョン専務が、新たなメモリ供給が急増する可能性に言及している。
同コラムは、2030年にメモリのスーパーサイクルが終息し、市況が下落局面に入る可能性があると予測した。TeslaおよびSpaceXの最高経営責任者(CEO)イーロン・マスク氏も、X(旧Twitter)への投稿で、中国が2028年に大規模なRAM生産に乗り出すとの見方を示した。
ただ、足元の供給逼迫が短期間で解消すると断定するのは難しい。メモリはスマートフォンやノートPCに加え、NVIDIAのチップやデータセンターでも不可欠な部材となっている。
AI投資の拡大を背景に需要は急増しており、供給は逼迫してきた。価格上昇は主要メモリメーカーの株価を押し上げる要因となっていた。
一方で、生産設備は建設から本格稼働まで3〜5年を要する。複数のアナリストは、供給不足が2028年まで続く可能性があるとみている。
仮に供給が増えても、過去のような急激な価格下落が再現されるかは不透明だ。Counterpoint Researchは、DRAM価格が2028年に2027年比で約23%下落する可能性がある一方、2025年比ではなお約230%高い水準になると予測している。
Counterpoint Researchのシニアアナリストは、メモリ市場が「新常態」に入ったと分析する。供給側と需要側の間で3〜5年の長期供給契約を結ぶ動きが広がっており、前払い金や価格の上限・下限をあらかじめ設定するケースも増えているため、下落サイクルの衝撃は過去より和らぐ可能性があるという。
今回の急落は、中国勢の技術追撃と将来の供給過剰懸念が同時に意識された結果といえる。ただ、技術確立から量産、さらにシェア拡大に至るまでには時間がかかる。主要各社の増産にも相応の期間を要するため、実際の生産能力拡大と需給の変化を見極める必要がある。
 Seung-a Yoo
ysah@d-today.co.kr