
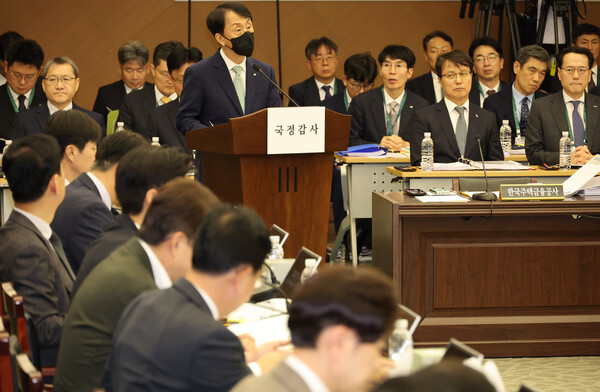
国会政務委員会の国政監査で、地方銀行に対する公的機関資金の預託比率の低さや、住宅年金の融資実行日数の銀行間格差、長期固定金利型住宅ローンの財源確保を巡る課題が相次いで取り上げられた。地域金融の活性化に向けた取引銀行選定基準の見直し、住宅年金の手続き短縮、長期資金調達を後押しする制度整備を求める声が出た。
15日の国会政務委員会の国政監査では、韓国資産管理公社(KAMCO)や韓国住宅金融公社など金融系の公的機関を対象に、資金運用のあり方や金融サービスの改善策が主要議題となった。
◆ 釜山の公的機関預託金7兆ウォン超、BNK Busan Bankの比率は14.9%
パク・ソンフン議員(国民の力)は、釜山に移転した公的機関の余裕資金が地域銀行ではなく市中銀行に偏っているとして、地域金融活性化の観点から取引銀行の選定基準を見直す必要があると指摘した。
パク議員が示した資料によると、昨年、釜山に移転した公的機関9機関の預託金は計7兆720億ウォン。このうちBNK Busan Bankへの預託額は1兆546億ウォンで、全体の14.9%にとどまった。
同議員は、公的機関の地方移転の目的は地域経済の活性化にあるにもかかわらず、運用資金が首都圏の市中銀行に集中していると批判した。地域資金の域外流出を抑え、地域経済の好循環を促すという政策趣旨に十分沿っていないとの見方を示した。
とりわけ、韓国住宅金融公社など釜山に移転した金融系公的機関の預託基準に、地域経済への貢献度が十分反映されていない点を問題視した。
パク議員は、公的機関の経営実績評価に地域金融機関の利用実績を反映し、余裕資金を移転先地域に本店を置く銀行へ預託するよう努力義務を課す内容の、公的機関運営法および革新都市法の改正案を発議したと明らかにした。
地域銀行の利用を一律に義務付けるのではなく、基金運用の収益性に配慮しながら、地域経済への貢献を経営評価と連動させることで、公的機関が自発的にインセンティブを持てるようにする狙いだと説明した。
これに対し韓国住宅金融公社は、預託先の選定では提示金利を最優先に考慮していると説明した。金利が同じ場合は銀行の評価等級を比較し、それも同一であれば預託残高が少ない機関を選ぶ方式だという。
キム・ギョンファン韓国住宅金融公社社長は、BNK Busan Bankと共生ファンドを組成し、昨年200億ウォン、今年225億ウォンを支援したと説明した。地域の中小企業向け融資支援に活用しているとしたうえで、関連法案が整えば地方銀行との取引活性化策をともに模索する考えを示した。
◆ 住宅年金の融資実行日数に銀行差 KB Kookmin BankとWoori Bankは長期化
住宅年金の加入者が保証書を受け取ってから実際に融資を受けるまでの日数に、銀行ごとの差が大きいとの指摘も出た。
ハン・ミンス議員(共に民主党)は韓国住宅金融公社への国政監査で、今年1~9月の住宅年金の融資実行件数は1万3889件で、申請受理から実行まで平均31日超を要したと明らかにした。
特に、公社による保証書発給後から銀行での融資実行までには平均7.2日かかっており、1週間を超えたケースは4631件に上った。1カ月超を要した事例も216件あった。
銀行別では、Shinhan BankとHana Bankは実行までの期間が全体平均の半分程度にとどまる一方、Woori BankとKB Kookmin Bankは10日前後、あるいはそれ以上かかる水準だったという。
1週間超となる比率でも差がみられた。Shinhan BankとHana Bankは10件に1件程度だったのに対し、Woori BankとKB Kookmin Bankは10件に5件を超えたとされる。
ハン議員は、住宅年金を初めて申請する際、どの銀行を選ぶかによって支給時期に差が生じるべきではないと指摘した。高齢者は年金を早期に受け取りたいと考える傾向が強く、1カ月の差でも生活への影響は大きいと強調した。
そのうえで、銀行ごとの処理期間に差が出る原因を把握し、改善策の策定を進めるよう求めた。
キム社長は、顧客が保証書を受け取った後に実際に銀行を訪れる時期の違いや、金融機関ごとの業務習熟度などが影響している可能性があると説明した。処理期間が長い銀行を中心に実態を把握し、銀行間のばらつきを抑えるよう管理していく考えを示した。
◆ 長期固定金利型住宅ローン拡大へ カバードボンド活性化が焦点
長期固定金利型住宅ローンを増やすうえでの資金調達構造も、今回の国政監査で論点となった。
イ・ガンイル議員(共に民主党)は、銀行が長期の住宅ローンを取り扱う一方で、資金調達は相対的に短期に偏っている構造を指摘し、カバードボンド市場の活性化が必要だと主張した。
カバードボンドは、金融機関が住宅ローン債権などの優良資産を担保に発行する債券で、長期資金の調達手段として活用される。
イ議員は、関連法制定後も韓国国内のカバードボンド市場は十分に成長していないと指摘した。2021年から中断していたウォン建てカバードボンドの発行は、韓国住宅金融公社の支払保証によって再開されたものの、昨年末までの発行額は2兆400億ウォンにとどまったという。
長期固定金利融資を拡大するには、海外の年金基金や保険会社などが持つ長期投資資金を国内に呼び込む必要があるとも述べた。
そのため、国内銀行による海外カバードボンド発行を拡大し、韓国住宅金融公社の支払保証を海外発行にも活用できるよう制度を見直すべきだと提案した。海外投資家を呼び込むための信用補完の枠組みや、カバードボンドの流通市場拡大策も必要だと強調した。
イ議員は、銀行が長期資金を安定的に調達できてこそ長期固定金利融資を増やせるとして、海外の長期資金を国内の住宅金融につなぐ新たな資金調達手段として育成すべきだと述べた。
キム社長は、民間銀行による長期固定金利型住宅ローンの拡大にはインセンティブが必要だとの見方に同意した。現在、民間銀行が発行するカバードボンドに支払保証を提供しており、昨年は地方銀行2行がこれを活用して発行に成功したと説明した。
海外発行支援については、公社法が改正されれば、市中銀行とともに海外カバードボンド発行の拡大策を模索する考えを示した。
一方で、海外発行の拡大にあたっては、欧州市場での投資需要に加え、政府が設ける年間の海外発行上限など関連条件も考慮する必要があると付け加えた。
 Ji-young Lee
ljy@d-today.co.kr