
デジタル資産市場の制度整備が遅れるなか、金融当局が暗号資産取引所の大株主規制の必要性を改めて強調している。保有上限の水準や既存事業者への適用方法が固まらないまま、金融機関による投資やM&Aの先行きに不透明感が広がっている。
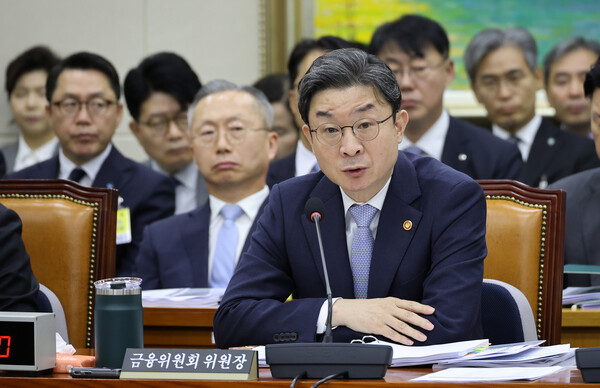
金融委員会は8日、国会政務委員会の国政監査で、デジタル資産取引所に対する大株主規制の導入方針を重ねて示した。
イ・オクウォン金融委員長は、取引所の株式保有規制について「案を作成している」と説明。国会審議の過程で幅広い意見を反映しながら制度を設計する考えを示した。
金融当局が検討してきた案は、取引所の大株主による保有上限を原則20%程度とする内容だ。一定の要件を満たす場合に最大34%まで認める案のほか、保有比率ではなく議決権を制限する方式も浮上している。
もっとも、金融委員会は保有上限の具体的な水準は確定していないとしている。既存の取引所に適用するかどうかや、猶予期間の設定なども未定のままだ。
背景には、デジタル資産を巡る第2段階の法整備そのものの遅れがある。利用者保護法はすでに施行されている一方、取引所の認可制、事業者類型ごとの規制枠組み、ステーブルコイン発行などを盛り込む第2段階法案は、政府案の調整段階にとどまっている。
イ・オクウォン金融委員長は国政監査で、関係機関との協議は最終段階にあるとして早期立法を進める考えを示したが、政府案の提出時期には言及しなかった。
こうした制度面の不確実性は、金融業界のデジタル資産市場参入にも影響を及ぼしている。
象徴的な事例が、Naver FinancialとDunamuの包括的株式交換だ。両社は7日、株式交換日を従来の2026年12月31日から2027年3月31日に変更した。当初は6月30日を予定しており、今回で3度目の延期となる。取引完了は当初計画より9カ月遅れることになる。
今回の延期について両社は、公正取引委員会の企業結合審査に加え、金融当局による大株主変更の許認可手続きなどを考慮した措置だと説明した。Dunamuは、取引の基本構造や方向性に変更はないとしている。
ただ、今後大株主の保有上限が導入され、既存事業者にも適用される場合、Naver FinancialによるDunamuの100%子会社化の枠組みに影響が及ぶ可能性がある。現在進んでいる審査とは別に、新たな規制を前提としたガバナンス見直しまで視野に入れる必要があるためだ。
Coinoneへの出資も同様に、規制の行方を見極める必要がある案件だ。Korea Investment & Securitiesは5月、グローバルデジタル資産企業のOKX VenturesとともにCoinoneへの戦略投資を決定した。両社はそれぞれ800億ウォンを投資し、Coinone株を20%ずつ取得した。7月22日には、金融情報分析院(FIU)による大株主変更申告の受理も完了している。
現在のCoinoneは、チャ・ミョンフン代表が30.4%を保有する筆頭株主で、Com2uS系が24.54%、Korea Investment & SecuritiesとOKX Venturesがそれぞれ20%を保有している。
Korea Investment & Securitiesの保有比率は、現在取り沙汰されている上限の20%と同水準で、仮に同基準が導入されても直ちに売却を迫られる水準ではない。ただ、既存株主間の力学や取引所のガバナンスに変化が生じる可能性があり、今後の追加投資や経営関与のあり方も規制内容に左右される公算が大きい。
Mirae Assetグループは、取引所の経営権を直接握っているだけに、規制変更の影響を受けやすい立場にある。
グループの非金融系列会社であるMirae Asset Consultingは7月、Korbit株97.15%を取得して経営権を確保した。8月には500億ウォン規模の第三者割当増資にも参加し、デジタル資産事業拡大に向けた資本増強を進めた。
パク・ヒョンジュMirae Assetグループ会長は8月26日、DigitalXの役職員と会い、2027年の黒字転換目標とあわせて追加増資構想を明らかにした。
パク会長は、黒字転換を前提に、2027年1〜3月期に戦略的投資家(SI)を対象とする2000億〜3000億ウォン規模の第三者割当増資を推進する計画を示した。
しかし、大株主の保有上限が20%程度で導入され、それが既存事業者にも適用される場合、Mirae Assetグループは保有株の相当部分を処分するか、支配構造を見直す必要に迫られる可能性がある。
この規制を巡っては、法的な論点も浮上している。
国会立法調査処は9月21日付の検討意見で、取引所大株主の議決権を制限する案について、憲法上の財産権や企業活動の自由に影響を及ぼし得ると指摘した。
同調査処は、適法に取得した株式の議決権まで制限する場合、遡及立法の禁止や信頼保護原則が争点になり得ると説明した。
とりわけ、議決権制限によって2位株主や3位株主の影響力が過度に高まったり、追加の資本投入を行っても経営権を確保しにくくなったりすることで、資金調達やM&Aが萎縮する可能性があるとみている。
金融当局の事前の法的検討が十分だったのかを疑問視する声もある。
金融委員会は9月、パク・ミンギュ議員室に提出した資料で、過去5年間に取引所大株主の保有比率制限に関連して、別途実施した法的検討や助言の履歴はないと回答した。財産権や経営権に影響し得る規制である以上、具体的な法的根拠と政策効果を十分に検証すべきだとの指摘が出ている。
デジタル資産取引所共同協議体(DAXA)も1月、取引所大株主への保有制限は責任経営を弱め、スタートアップやベンチャー・エコシステムへの投資を冷え込ませる恐れがあるとして、公式に懸念を表明していた。
金融当局は、取引所の公共性と責任性を高めるにはガバナンス改善が必要だとの立場を崩していない。一方、業界内では、保有の分散が本当に利用者保護や内部統制の強化につながるのか、十分な検証を先行させるべきだとの声が根強い。
Naver FinancialとDunamuの株式交換が長期化する一方、Korea Investment & SecuritiesやMirae Assetグループなど主要金融会社の取引所投資は進んでいる。大株主規制の方向性は、今後の事業拡大や追加出資を左右する重要な変数になりそうだ。
金融投資業界の関係者は「デジタル資産の第2段階法案がいつ成立するのかに加え、大株主規制の適用対象や例外基準、既存事業者への猶予期間の有無が、金融業界の市場参入と追加投資の判断を大きく左右する」と話している。
 Oh Sang-yeop
yub@d-today.co.kr