
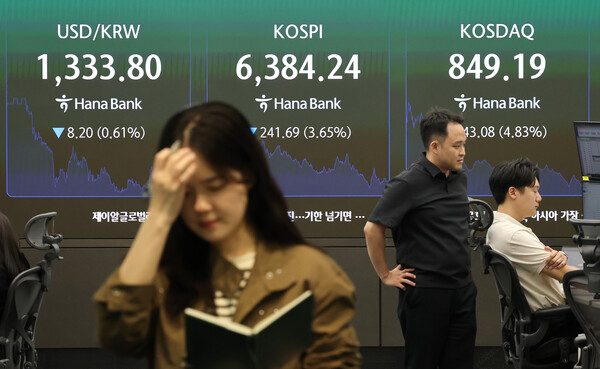
国内株式市場の失速を受け、年初から上昇していた証券株が足元で大きく調整している。売買代金の減少による収益悪化懸念に加え、7〜9月期業績の鈍化観測も重なり、株価の重荷となっている。
金融投資業界によると、Mirae Asset Securitiesの株価は12日、2万8400ウォンまで下落した。5月6日に付けた8万3800ウォンからは66.1%安となり、年初来の上昇分の大半を失って3万ウォン台を割り込んだ。
大手各社も軒並み下落した。Kiwoom Securitiesは同期間に48万4500ウォンから23万8000ウォンへ50.9%下落。Samsung Securitiesは14万9500ウォンから8万2800ウォンへ44.6%、Korea Financial Groupは29万1500ウォンから16万5600ウォンへ43.2%、NH Investment & Securitiesは3万8450ウォンから2万4250ウォンへ36.9%それぞれ下げた。
中小型の証券会社も例外ではない。Hanwha Investment & Securities、Kyobo Securities、Yuanta Securities、Hyundai Motor Securities、DB Financial Investmentなども、上半期の上昇分を大きく削った。
証券株安は、国内株式市場の地合い悪化と歩調を合わせている。KB証券によると、今年7〜9月期の証券業種指数(KRX証券)は20.1%下落し、同期間のKOSPI下落率19.3%を0.8ポイント上回った。
上半期は国内株が急伸し、証券各社は売買代金の拡大に伴う手数料収入の増加や自己売買部門の好調を追い風に、業績を伸ばしていた。だが、下半期に入って相場の上昇基調が崩れ、投資家の売買が細ったことで、収益性への警戒感が強まった。
実際、7〜9月期の国内株式市場の1日平均売買代金は52兆4200億ウォンと、前四半期比41.7%減少した。内訳はKOSPIが44兆2000億ウォン、KOSDAQが8兆3000億ウォン。9月の1日平均売買代金は40兆1000億ウォンで、前月比19.0%減だった。
上場投資信託(ETF)や海外株取引も縮小した。7〜9月期のETFの1日平均売買代金は22兆9000億ウォンで、前四半期比18.5%減。海外株の取引規模も1249億ドルと、30.7%減少した。
証券会社は売買代金の増減が委託売買手数料収益に直結しやすい。取引が減ればブローカレッジ収益が細るうえ、株式市場と連動性の高い自己売買収益にも影響が及ぶ。上半期の証券株上昇を支えていた業績改善期待が後退した背景には、こうした構図がある。
7〜9月期の業績見通しも厳しい。市場では、主要証券会社5社の同四半期の合算純利益は約1兆1000億ウォンとの見方が出ており、前年同期比では45.1%減となる見通しだ。
委託売買関連収益は前年同期比51.6%減が見込まれている。投資銀行(IB)関連収益や資産管理(WM)部門の収益も減少が予想される。株式市場の下落に伴う運用収益の縮小と売買代金の減少が、業績全般に反映されるとの分析だ。
一方で、証券株の調整が長引くかどうかは、株式市場の取引回復に左右されるとの見方もある。証券業界の収益は、依然として売買代金と投資資産の運用成績の影響を大きく受けるためだ。
配当や自社株買い、消却といった株主還元策も、株価反発の材料として注目されている。証券各社が業績拡大を背景に株主還元を強化してきたことから、足元の株価下落によって配当妙味が高まり、投資需要を刺激する可能性があるという。
KB証券のカン・スンゴン研究員は、大手証券会社の2026〜2027年の予想配当利回りが6〜7%水準にある点を踏まえ、株価の下支え要因になり得ると評価した。あわせて、発行手形と総合投資口座(IMA)の拡大に伴う運用収益の増加を、中長期の成長要因に挙げた。
もっとも、売買代金の回復が遅れれば、短期的な株価上昇を支える材料は乏しいとの見方が強い。
カン研究員は「売買代金だけでなく、投資資産の運用成績も株式市場と連動する。株式市場の不振が続けば、証券業種は短期的に目立ったモメンタムを得にくい」と分析している。
 Oh Sang-yeop
yub@d-today.co.kr