
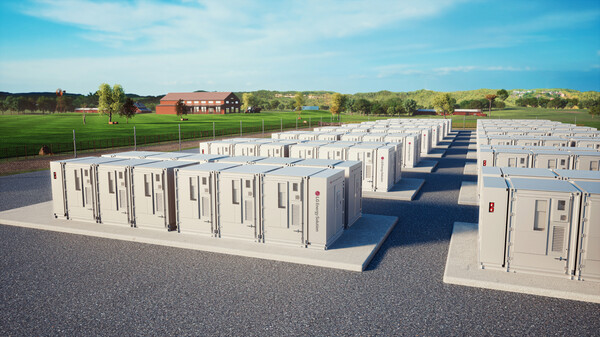
市场普遍预计,韩国三大电池厂商今年第三季度盈利将好于预期。驱动因素主要来自北美储能系统(ESS)出货放量,带动先进制造生产税收抵免(AMPC)确认金额增加,同时还有客户补偿金等一次性收益贡献。不过,由于各家公司北美储能产线投产节奏不同,业绩修复速度也可能出现分化。
据韩国电池行业10月8日消息,尽管欧洲电动车电池出货疲软、汇率走弱,但韩国主要电池企业第三季度营业利润仍有望环比改善。Hana Securities分析称,客户补偿金以及北美储能出货增长带来的AMPC贡献高于此前预期。所谓AMPC,是美国针对本土制造给予的税收抵免,产量越高,确认金额通常也越大。
北美储能需求也在持续升温。市场研究机构SNE Research数据显示,今年上半年北美储能电池出货量达到76 GWh,同比增长约83%,增速高于LG Energy Solution年初对当地储能需求增幅的预测。
其中,LG Energy Solution第三季度营业利润在AMPC增长带动下,预计将明显超出市场预期。Mirae Asset Securities预计,公司第三季度营业利润为4037亿韩元,显著高于市场预期的2900亿韩元,并上调了盈利预测。该机构认为,自第三季度起,公司各业务板块的业绩改善将逐步全面展开。
分业务看,动力电池业务预计将启动面向Volkswagen等欧洲客户的新项目,同时随着Ultium Cells产线恢复运行,亏损幅度有望收窄;小型电池业务则受益于Tesla新车型销量向好,预计将维持较高开工率。
此前两个季度,LG Energy Solution因北美储能产线投产初期成本负担,营业利润低于市场预期。进入第三季度后,二季度延后的储能出货开始集中释放,美国储能产线运营逐步趋稳,相关改善效应也开始显现。
按预测,LG Energy Solution第三季度ESS业务销售额将达到3.057万亿韩元,规模超过小型电池业务。随着其与GM的合资公司Ultium Cells产线重启,AMPC确认金额也将恢复,整体AMPC预计增至4660亿韩元。不过,若剔除AMPC影响,ESS业务第三季度营业利润预计仍将录得亏损。
Samsung SDI也被认为有望连续三个季度跑赢市场预期。Mirae Asset Securities预计,公司第三季度营业利润为3023亿韩元,高于市场一致预期的1070亿韩元,主要原因是来自北美核心客户的一次性收益将在第三季度继续计入。
若剔除一次性因素,Samsung SDI主业表现也有望改善。市场预计,随着二季度延后的韩国国内ESS出货回升,以及电池备份单元(BBU)和电动工具用圆柱电池出货增加,其小型电池业务有望实现营业利润转正。同时,ESS在公司整体营收中的占比也将高于二季度。按照计划,Samsung SDI的北美ESS产线将于第四季度启动。
相比之下,SK On第三季度营业利润预计将低于第二季度。公司在第二季度依靠关税退税和客户补偿金等约1.1万亿韩元的一次性收益实现扭亏为盈,但第三季度这部分收益将明显减弱。考虑到其在北美储能市场仍处于订单拓展阶段,业绩兑现仍需时间,不过市场对其中长期增长前景仍持积极看法。
今年8月,SK On宣布与美国储能企业NeoVolta签署一份规模为9 GWh的磷酸铁锂(LFP)储能电池供货合同。相关产品将在佐治亚州工厂生产,并从2027年起分五年供应。市场认为,受AI数据中心(AIDC)电站建设拉动,美国储能需求持续扩大;与此同时,当地对中国产品的排除力度加强,非中国产储能供应趋于紧张。IM Securities表示,这笔合同已完成SK On今年储能订单指引的大约一半。
整体来看,韩国三大电池厂商利润修复的快慢,关键仍取决于北美储能产线的爬坡进度。随着产线利用率提升,企业不仅可扩大收入规模、摊薄固定成本,还将带动AMPC进一步增加。目前,LG Energy Solution北美储能产线已趋于稳定并持续扩大出货;Samsung SDI计划于第四季度启动北美储能产线;SK On面向NeoVolta的供货则将从2027年开始。
 Suk Dae-geon
d2dg@d-today.co.kr