
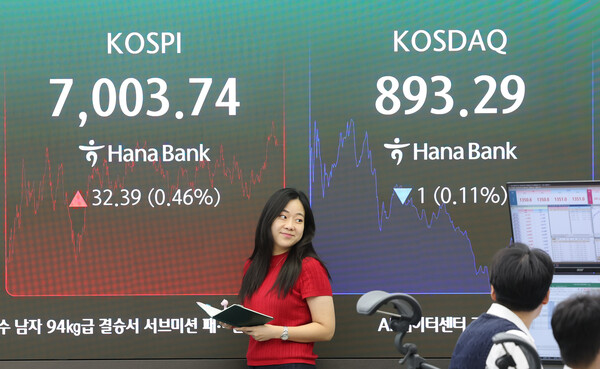
韩国股市近期持续围绕7000点反复震荡,市场方向仍不明朗。尽管半导体业绩预期和出口数据表现稳健,但长期美债收益率和国际油价带来的压力相互对冲,KOSDAQ整体仍未摆脱区间震荡格局。
韩国交易所数据显示,KOSDAQ近日多次收复7000点后又回落,虽未出现明显破位,但上行动能也不足,突破后形成持续升势的条件尚不充分。
从盘面逻辑看,当前市场仍处于企业盈利预期与外部变量反复博弈之中。AI和半导体相关盈利预期依然较强,对指数形成支撑;与此同时,美国长期国债收益率高位运行、国际油价偏强,又限制了估值进一步抬升的空间。
近期美国就业数据降温,在短期内对股市形成一定支撑。就业市场放缓缓解了市场对进一步加息的担忧,美债收益率也出现企稳迹象。对韩国股市而言,这意味着折现率继续上行的风险有所减弱。
从韩国国内基本面来看,半导体仍是支撑指数的重要力量。韩国9月出口明显增长,半导体出口也保持强劲势头。与此同时,Micron最新财报给出好于预期的营收表现和后续指引,进一步印证了以AI数据中心为核心的存储需求仍在延续。
不过,这些利好尚不足以推动KOSDAQ有效突破区间上沿。一方面,市场对半导体景气改善的预期已有相当部分反映在股价之中;另一方面,投资者仍在等待新的上行催化因素。近期即便指数单日走强,随后也往往伴随获利了结,显示追涨意愿仍然有限。
本周市场最关键的变量,是Samsung Electronics即将发布的第三季度初步业绩。市场关注的焦点不仅在于营业利润本身,更在于存储价格上涨和AI需求究竟在多大程度上已经体现到实际业绩中。
近期,市场对Samsung Electronics第三季度营业利润的预期较此前高点有所回落,主要反映了对汇率、存储价格以及部分业务部门盈利能力的担忧。若本次业绩达到或超过下调后的市场预期,有望重新强化市场对半导体盈利改善的信心,并推动KOSDAQ站稳7000点上方。
反之,若业绩不及预期,或公司后续展望偏于保守,近期反复出现的区间震荡行情可能进一步延续。考虑到半导体在KOSDAQ整体盈利中的权重较高,Samsung Electronics的业绩不仅影响个股表现,也将牵动指数层面的盈利预期。
市场人士认为,从本轮财报季开始,较单纯关注第三季度单季数据,业绩披露后盈利预期是否调整将更为关键。换言之,随着财报陆续发布,明年盈利预期能够上修与难以上修的公司之间,股价分化可能进一步加剧。
除半导体外,资金轮动也值得关注。近期在指数围绕7000点停滞之际,买盘已出现向机械、造船、保险、零售和流通等部分板块扩散的迹象。在指数整体波动有限的阶段,行业和个股之间的收益率差异反而可能进一步拉大。
KOSDAQ预计将呈现类似格局。与其期待指数整体大幅上行,市场资金更可能选择性流向业绩兑现能力较强的中小盘股,以及AI基础设施、半导体材料、零部件和设备等相关方向。
利率走势仍是后续市场的重要变量。虽然美国就业降温缓解了进一步收紧政策的压力,但若国际油价持续高位运行,通胀和长期美债收益率仍可能再度上行。鉴于近期韩国股市对利率变化的敏感度并不低于对业绩的反应,后续仍需密切关注美债收益率走势。
总体来看,本周市场核心在于KOSDAQ能否摆脱围绕7000点的长期拉锯。若Samsung Electronics业绩进一步强化半导体盈利改善的可信度,同时美国利率走势趋稳,指数有望站稳7000点上方并尝试继续上攻;若业绩和利率两端都缺乏明确方向,围绕7000点的区间震荡大概率仍将持续。
Daishin Securities研究员Lee Kyung-min表示,市场需要关注Samsung Electronics初步业绩的披露,能否延续当前的上行氛围。存储价格上涨、韩国出口韧性以及Micron业绩表现,都是支撑Samsung Electronics业绩的积极变量。
Shinhan Investment研究委员Noh Dong-gil认为,随着10月初到来,市场对第三季度业绩的关注度将继续升温;更重要的是观察财报发布后盈利预期是否发生变化,在确认第三季度是否构筑坚实底部之后,再将视线转向明年。
Yuanta Securities研究员Lee Jae-won表示,与其期待高利率环境迅速结束,不如关注哪些行业具备在高利率环境下维持盈利的能力。以半导体为核心,AI基础设施和电力基础设施等“设备投资与盈利同步得到验证”的行业,更值得重点关注。
 Sangyeop Oh
yub@d-today.co.kr