
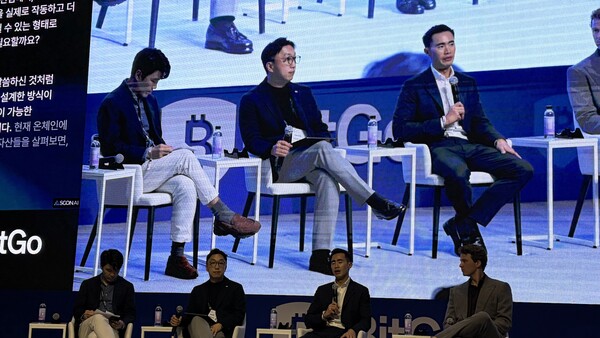
Mirae Asset表示,金融产品代币化的本质,在于以新的分销方式重构既有资产的触达路径,并以ETF等投资者熟悉的产品为起点,逐步向链上市场延伸。
9月30日,Mirae Asset常务董事Park Gu-bin在首尔广津区Grand Walkerhill Seoul举行的Korea Blockchain Week 2026(KBW 2026)上表示,之所以从ETF切入,是因为这类产品既是公司最熟悉的业务,也是投资者已建立认知和信任、且具备监管框架与透明度优势的金融产品。
他指出,代币化并不改变产品本身,而是改变产品的分销和交易方式。在这一框架下,传统金融产品可借助区块链实现7×24小时交易,并面向更广泛的全球投资者。
在Park Gu-bin看来,推动代币化业务真正落地,技术并不是最大难点,真正更复杂的是流动性、分销体系、产品架构以及监管问题。
他表示,如今发行代币本身已相对容易,但更难的是如何建立流动性并完善分销机制。“发行一个代币化产品”和“真正形成一个可运转的市场”之间,仍有很大差距。
他进一步解释称,要让投资者愿意持有、交易,甚至将相关代币用于抵押,市场不仅需要具备全天候结算能力,还要能够与其他链上服务实现衔接。
为实现这一目标,名义登记机构、托管机构、做市商和交易平台等参与方,必须被纳入同一生态体系并形成联动。
除流动性和交易体系外,Park Gu-bin还将产品架构与监管列为代币化推进过程中的核心课题。他指出,不同国家对代币法律属性、发行人义务以及投资者保护标准的要求并不一致,因此各市场都需要分别应对相应监管要求。
他认为,在多个市场推出实际产品所积累的经验,本身就能转化为竞争力。一旦在某一市场明确监管机构要求并完成产品架构设计,后续进入其他市场时,相关时间和成本都有望降低。
谈及最关键的制约因素时,Park Gu-bin直言,如果只能选一个,答案就是流动性。代币化产品若要在金融市场真正立足,重点不只是完成发行,更在于率先建立交易和分销结构。
对于韩国代币化市场的发展方向,Park Gu-bin提出三项重点:实质性产品、机构级基础设施以及全球连接能力。
他表示,韩国市场不应只局限于本土STO产品。韩国投资者应能够投资全球代币化基金,海外链上投资者也应能够接触韩国资产。
在机构参与方面,他强调,若要吸引机构投资者进入市场,就必须明确托管、名义登记、结算等职能分工,并建设能够与现有金融体系衔接的基础设施。
他还指出,代币化市场不应按国家各自封闭运行,而应建立与全球标准兼容的制度框架,使代币化资产具备跨境流通能力。
对于制度化时间表,Park Gu-bin预计,相关制度框架有望在2027年前后形成,随后再通过试点项目逐步带动市场扩容。
“许可只是起点,不是终点。”Park Gu-bin表示,Mirae Asset当前的任务,是在监管放开前提前完成准备,包括产品、合作伙伴以及运营经验的积累,因此现在就必须打好基础。
此外,他还将“国家间监管互认”视为市场扩张必须解决的问题之一。
他指出,目前即便是同一类代币化产品,在不同国家仍需分别接受法律和监管审查。只有建立跨国的产品互认机制,机构投资者参与度和全球分销能力才有可能进一步提升。
Park Gu-bin最后表示,如果能消除一道关键障碍,那一定是国家间监管互认。在同一代币化产品必须在各市场分别完成法律处理的情况下,若多个国家能够认可同一产品,市场扩张将容易得多。
 Sangyeop Oh
yub@d-today.co.kr