
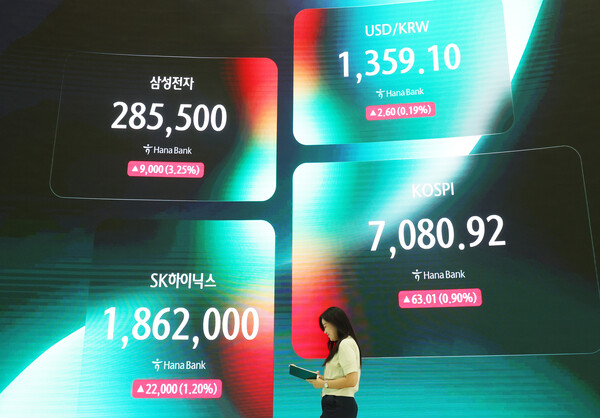
韩国中秋连休结束后,韩国股市本周将直面一系列外部变量考验。尽管美中领导人会晤令贸易摩擦升温风险暂时降温,但美国通胀数据、Micron业绩、国际油价以及美债收益率走势,仍将成为左右KOSPI后续方向的关键因素。
节前最后一个交易日,即23日,KOSPI上涨0.90%,收报7080.92点。尽管盘中波动加剧,但指数最终守住7000点关口。
假期期间,美股整体维持强势。25日(当地时间),标普500指数上涨0.51%,报7743.41点;纳斯达克指数上涨0.48%,报27068.72点;道琼斯工业平均指数上涨0.93%,报51828.62点。
首先受到关注的是假期内举行的美中领导人会晤。24日,美国总统Donald Trump与中国国家主席Xi Jinping举行会谈,重申稳定双边关系、推进合作的必要性。
根据会谈结果,现有贸易休战将延长至2027年1月10日。不过,在关税、尖端技术以及台湾等核心议题上,双方并未取得实质性突破;在AI领域,则决定继续保持对话。
市场普遍认为,此次会晤更多是将不确定性延后,而非真正化解分歧。贸易休战延长虽降低了短期内关税冲突再度升级的可能性,但美国对尖端技术的出口限制、中国稀土政策等直接关系韩国半导体板块的议题,仍有待后续谈判进一步明朗。
与此同时,国际油价回落对韩股构成一定利好。25日,WTI原油期货价格下跌2.3%,收于每桶92.41美元。市场消息称,美国与伊朗正探索通过分阶段谈判结束冲突的可能性,带动油价回落。不过,中东局势仍然紧张,油价再次快速上行的风险尚不能排除。
考虑到近期KOSPI对油价波动较为敏感,油价能否继续企稳将成为重要观察点。若油价持续回落,有望同时缓解通胀压力和长期利率上行压力;反之,若油价再次逼近每桶100美元,通胀与利率可能重新对股市形成压制。
宏观数据方面,美国经济分析局(BEA)将于30日公布8月个人消费支出(PCE)物价指数,并同步发布个人收入和消费支出数据。市场预计,整体PCE同比涨幅约为3.7%,核心PCE同比涨幅约为3.4%。
如果通胀数据大体符合预期,或延续放缓趋势,市场对美联储进一步加息的担忧有望降温,美债收益率与美元走势也可能趋于稳定。若通胀高于预期,10月再度加息预期可能升温,并对韩国成长股和半导体板块带来压力。
除通胀数据外,Micron业绩也将成为影响半导体投资情绪的核心变量。Micron将于30日(当地时间)公布2026财年第四财季业绩。
市场关注的重点,预计将更多集中在下一季度业绩指引以及存储芯片供需前景,而非单季营收和利润本身。若公司确认存储价格上行趋势延续,且AI数据中心需求保持韧性,包括Samsung Electronics与SK hynix在内的韩国半导体股盈利预期有望继续获得支撑。
相反,若Micron释放供给增加或涨价动能减弱的信号,近期反弹明显的半导体股可能面临更大的获利了结压力。
此外,美国劳工统计局(BLS)将于10月2日8时30分(当地时间)公布9月就业报告。鉴于美联储当前同时关注通胀、经济和就业表现,若在PCE数据之后,就业数据也强于预期,市场对进一步收紧政策的担忧可能再度升温。
从韩国市场自身来看,当前估值负担已有所减轻。市场认为,KOSPI未来12个月预期市盈率处于5倍中段,预期每股收益维持在1200点上方。在企业盈利预期未明显下修的情况下,指数涨幅相对有限,若外部变量趋稳,估值修复空间仍在。
不过,7100点至7200点区间仍被视为短线阻力带。KOSPI虽然已重新站上7000点,但若要突破120日均线及前期高点所在区域,仍需外资持续流入以及半导体板块继续走强形成配合。
从行业层面看,半导体和IT硬件仍可能是市场主线。同时,零售流通、造船、化工、军工、动力电池、电力设备等板块,在盈利预期相对稳健且股价前期调整幅度较大的背景下,也存在轮动扩散的可能。
总体来看,本周市场的关键,在于美中领导人会晤后外部不确定性下降,能否进一步转化为油价和利率的稳定。若PCE数据未明显偏离预期区间,且Micron确认存储需求韧性,KOSPI或将再次尝试上攻7100点至7200点区间。
但若油价与长期利率重新走高,或半导体盈利预期出现动摇,KOSPI仍可能围绕7000点一线维持区间震荡。
Daishin Securities研究员Lee Kyung-min表示,KOSPI目前仍处于估值“极度低估”区间;韩国中秋连休期间举行的美中领导人会晤,以及随后公布的PCE通胀数据和Micron业绩,将成为检验市场预期与担忧是否兑现、并推动估值修复的首轮考验。
 Oh Sang-yeop
yub@d-today.co.kr