
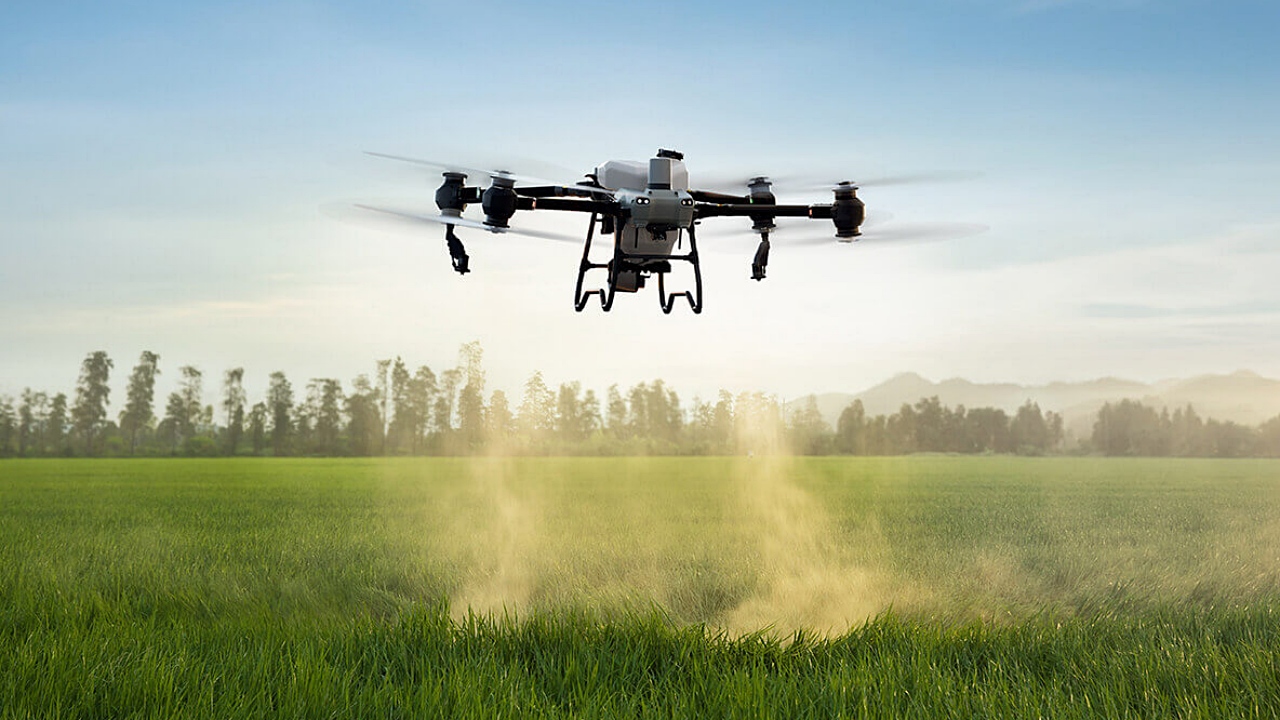
外媒数据显示,中国植保无人机作业规模已明显领先美国。CleanTechnica 9月20日(当地时间)报道,截至2026年初,中国在运植保无人机约30.9万架,2025年累计作业面积约2.03亿公顷。
报道特别指出,这里的“公顷”并非实际耕地面积,而是按作业口径统计的累计作业面积。也就是说,同一块农田若一年内作业3次,将计为3公顷。在高基数基础上,中国2025年新增植保无人机约5.8万架,全年累计作业面积较上年增加约2500万公顷。作为对比,2024年中国约25.1万架植保无人机累计作业面积约1.78亿公顷。
美国也在推进植保无人机应用,但整体规模差距仍然明显。美国喷洒无人机联盟(Spray Drone Coalition)在2025年行业调查中估算,获得 Part 137 许可的运营者年作业面积约1640万英亩,约合664万公顷。由于中美统计口径并不完全一致,相关数据难以做精确对比,但按可比口径粗略测算,中国植保无人机年作业规模约为美国的30倍。
若以耕地面积作为参照,这一差距并不能简单归因于农业用地规模。数据显示,中国耕地面积约1.28亿公顷,美国约1.33亿公顷,两者总体接近。但从单位耕地计算,中国植保无人机的作业频次明显更高。
从增长态势看,美国市场虽在加快发展,但绝对增量仍落后于中国。仅2025年一年,中国植保无人机累计作业面积就增加近2500万公顷。报道指出,这一增量已相当于美国整个植保无人机市场估算规模的数倍。
报道认为,美国市场的增长也说明,农业无人机并非只适用于中国的小地块或水田场景。美国本身已形成以大型拖拉机、自走式喷雾设备和有人驾驶农业航空为代表的成熟机械化农业体系。在这一背景下,植保无人机作业仍持续增长,意味着其正在满足不同农业场景下的实际植保作业需求。
欧洲市场也呈现出类似趋势。中国制造的农业无人机已进入欧洲多个市场,但实际普及规模与中国相比仍有明显差距。报道指出,单有设备供应并不足以支撑大规模商业化运营,监管框架、合同体系、维护保障能力以及农业运营体系等配套环节仍需同步完善。
报道最后指出,决定行业规模化发展的关键并不只是无人机硬件本身,更在于运营体系是否成熟。中国植保无人机市场已从设备导入阶段进入大规模农事应用阶段,接下来的重点将更多转向存量设备更新、新机型性能提升,以及通过高频作业持续优化运营效率。
 Hyunwoo Choo
cookinpapa@d-today.co.kr