
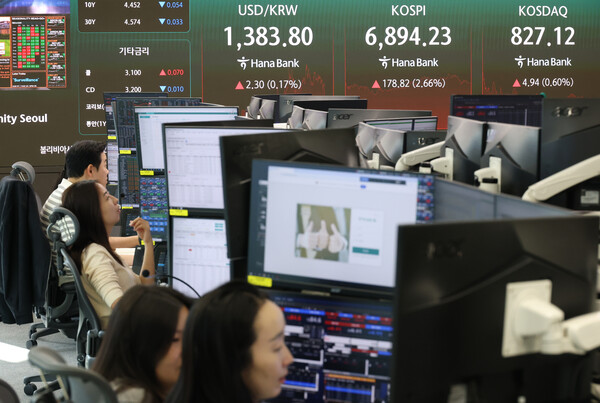
Thị trường chứng khoán Hàn Quốc tuần này nhiều khả năng chịu tác động đồng thời từ diễn biến lãi suất sau cuộc họp FOMC của Mỹ và tâm lý thận trọng trước kỳ nghỉ Trung thu. Trong bối cảnh Fed vẫn giữ lập trường cứng rắn nhưng lợi suất dài hạn tạm ổn định, nhóm cổ phiếu liên quan đến AI và bán dẫn được kỳ vọng sẽ đóng vai trò nâng đỡ thị trường.
Tuần trước, KOSPI giảm 2,8%, trong khi KOSDAQ nhích 0,2%. Áp lực lớn nhất lên thị trường vẫn đến từ mặt bằng lãi suất.
Tại cuộc họp FOMC tháng 9, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất thêm 0,25 điểm phần trăm, lên 3,75-4,00%. Đồng thời, dự báo lãi suất trong biểu đồ dot plot cũng được điều chỉnh tăng cho năm nay và năm 2027, cho thấy khả năng Fed vẫn để ngỏ dư địa thắt chặt thêm.
Dù vậy, phản ứng của thị trường chứng khoán lần này khác với các giai đoạn trước. Bất chấp đợt tăng lãi suất và thông điệp “diều hâu” từ dot plot, lợi suất trái phiếu chính phủ Mỹ kỳ hạn dài lại đi xuống. Diễn biến này cho thấy phần nào bất định về chính sách tiền tệ đã được thị trường hấp thụ trước.
Theo giới phân tích, nguyên nhân là khả năng Fed tiếp tục tăng lãi suất đã phần lớn được phản ánh vào giá, trong khi lộ trình chính sách thời gian tới trở nên rõ ràng hơn.
Các chuyên gia cho rằng xu hướng thị trường sắp tới sẽ phụ thuộc nhiều hơn vào diễn biến lợi suất dài hạn, thay vì chỉ nhìn vào quyết định lãi suất của Fed. Nếu lợi suất bật tăng trở lại do lạm phát và giá dầu quốc tế đi lên, định giá của nhóm cổ phiếu tăng trưởng sẽ tiếp tục chịu áp lực.
Ngược lại, nếu lãi suất duy trì ổn định ở vùng hiện tại, áp lực chiết khấu định giá có thể dần hạ nhiệt.
Kết quả kinh doanh của doanh nghiệp vẫn là điểm tựa quan trọng cho thị trường. Từ đầu tháng 9, các tập đoàn hyperscaler toàn cầu và doanh nghiệp bán dẫn liên tiếp công bố kết quả kinh doanh, cho thấy nhu cầu đối với hạ tầng AI và bộ nhớ vẫn vững chắc.
Vì vậy, đợt điều chỉnh giá cổ phiếu gần đây được nhìn nhận chủ yếu là hệ quả của áp lực định giá do lãi suất cao, hơn là tín hiệu suy yếu về lợi nhuận doanh nghiệp.
Trong trung và dài hạn, nhóm bán dẫn vẫn được dự báo giữ vai trò dẫn dắt. Dù giá cổ phiếu đã điều chỉnh trong thời gian gần đây, kỳ vọng về đầu tư vào trung tâm dữ liệu AI và sự cải thiện của chu kỳ bộ nhớ vẫn chưa thay đổi.
Ngoài bán dẫn, những mắt xích trong chuỗi giá trị hạ tầng AI như máy móc, đóng tàu và xây dựng cũng được xem là các nhóm ngành đáng chú ý.
Tuy nhiên, yếu tố có thể làm gia tăng biến động trong tuần này là trạng thái giao dịch trầm lắng trước kỳ nghỉ Trung thu. Thông thường, trước các kỳ nghỉ dài, nhà đầu tư có xu hướng hạ mức chấp nhận rủi ro và điều chỉnh danh mục theo hướng thận trọng hơn, khiến thanh khoản suy giảm và biến động ngắn hạn tăng lên.
Dữ liệu 10 năm gần đây cho thấy KOSPI trung bình giảm 0,42% trong 5 phiên trước kỳ nghỉ Trung thu, nhưng tăng 0,68% trong 5 phiên sau kỳ nghỉ. Điều này cho thấy áp lực bán phòng thủ thường xuất hiện ngay trước kỳ nghỉ, trước khi dòng tiền quay lại sau đó.
Với KOSDAQ, thị trường cũng cần theo dõi khả năng luân chuyển dòng tiền. Trong môi trường lãi suất cao, lực mua khó lan tỏa rộng sang nhóm cổ phiếu tăng trưởng. Tuy nhiên, nếu lợi suất không tăng vọt thêm, các mã vốn hóa vừa và nhỏ đã giảm sâu trước đó có thể phục hồi, nhất là ở nhóm doanh nghiệp có kết quả kinh doanh cải thiện.
Giới phân tích cho rằng thị trường nhiều khả năng sẽ tiếp tục phân hóa theo từng cổ phiếu, thay vì tăng đồng loạt theo chỉ số. Trọng tâm đầu tư vì thế vẫn sẽ xoay quanh kết quả kinh doanh và định giá. Thực tế thời gian gần đây, KOSPI phản ứng nhạy với biến động lãi suất hơn là với triển vọng lợi nhuận của doanh nghiệp.
Điều đó cũng đồng nghĩa khả năng phân hóa sẽ ngày càng rõ hơn, tập trung vào các cổ phiếu vừa duy trì nền tảng lợi nhuận vững, vừa giảm bớt áp lực về định giá.
Tóm lại, hai biến số quan trọng nhất của thị trường trong tuần này là liệu lợi suất dài hạn của Mỹ có tiếp tục ổn định sau FOMC hay không, và chứng khoán Hàn Quốc sẽ đi qua giai đoạn giao dịch trầm lắng trước Trung thu như thế nào. Nếu lãi suất không tăng thêm và kỳ vọng lợi nhuận trong nhóm AI - bán dẫn vẫn được duy trì, thị trường có thể nối lại nhịp phục hồi sau đợt điều chỉnh trước kỳ nghỉ.
Ông Noh Dong-gil, chuyên viên nghiên cứu tại Shinhan Investment, nhận định đây là giai đoạn xu hướng thị trường được quyết định bởi tỷ lệ chiết khấu nhiều hơn là kết quả kinh doanh. Theo ông, các nhóm dẫn dắt chủ chốt vẫn là hạ tầng AI, bán dẫn và những ngành dẫn dắt truyền thống.
Trong khi đó, ông Lee Kyung-min, chuyên viên nghiên cứu tại Daishin Securities, cho rằng biến động ngắn hạn có thể gia tăng do tâm lý thận trọng trước kỳ nghỉ. Dù vậy, ông đánh giá những nhịp biến động trước và sau kỳ nghỉ có thể được tận dụng như cơ hội để nâng tỷ trọng đầu tư.
Còn ông Kim Jong-min, chuyên viên nghiên cứu cấp cao tại Samsung Securities, đánh giá thị trường hiện đang ở điểm giải ngân đầu tiên trong chiến lược mua ba nhịp. Theo ông, đây là thời điểm cần chuẩn bị cho rủi ro giá tăng trong thời gian tới, thay vì bị chi phối bởi nỗi lo thị trường giảm.
 Sangyeop Oh
yub@d-today.co.kr