
Chính phủ Hàn Quốc cho biết vẫn sẽ triển khai đánh thuế tài sản số từ năm 2027 theo đúng lộ trình, trong khi việc áp thuế đầu tư tài chính tiếp tục được để ngỏ cho đến khi thị trường ổn định hơn. Cách tiếp cận khác nhau với hai loại tài sản đang làm dấy lên tranh cãi về tính công bằng, đồng thời phơi bày những vấn đề chưa được giải quyết liên quan đến kê khai, xác định giá vốn và thu thập dữ liệu giao dịch.
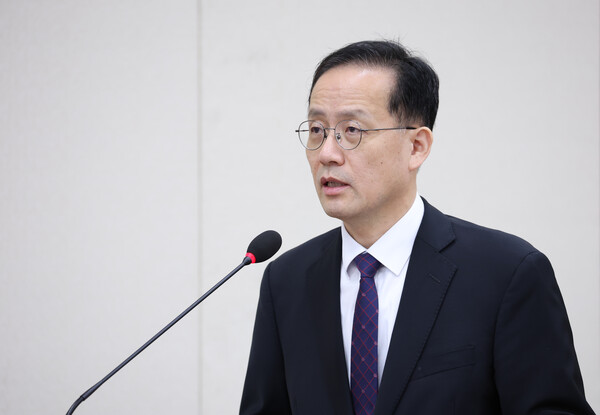
Theo giới tài chính - đầu tư, trong văn bản trả lời chất vấn phục vụ phiên điều trần nhân sự được công bố ngày 13/9, ông Lee Hyeong-il, ứng viên Phó thủ tướng kiêm Bộ trưởng Kinh tế và Tài chính, cho biết việc có áp dụng thuế đầu tư tài chính hay không sẽ được xem xét sau khi các điều kiện thị trường ổn định đủ mức. Theo ông, hệ thống thuế sẽ được điều chỉnh phù hợp với biến động của thị trường tài chính và những thay đổi của ngành, nhằm xây dựng cơ chế đánh thuế công bằng và hiệu quả hơn.
Trái lại, với tài sản số, ông Lee Hyeong-il khẳng định việc đánh thuế nên được triển khai đúng kế hoạch từ năm 2027, dựa trên nguyên tắc “ở đâu có thu nhập, ở đó phải nộp thuế”. Các tiêu chí chi tiết về kê khai và đánh thuế dự kiến sẽ được Cơ quan Thuế quốc gia Hàn Quốc công bố trong năm nay để hạn chế vướng mắc cho người nộp thuế.
Theo Luật Thuế thu nhập hiện hành, từ ngày 1/1/2027, thu nhập phát sinh từ chuyển nhượng hoặc cho vay tài sản số sẽ được tách riêng và tính vào nhóm “thu nhập khác”.
Người nộp thuế sẽ được khấu trừ 2,5 triệu won sau khi trừ các chi phí cần thiết như giá vốn và phí giao dịch khỏi tổng thu nhập hằng năm. Phần vượt ngưỡng sẽ chịu thuế suất 22%, đã bao gồm thuế thu nhập địa phương. Kỳ kê khai và nộp thuế đầu tiên dự kiến diễn ra vào tháng 5/2028.
Một trong những điểm gây tranh cãi lớn nhất là chênh lệch về cách đánh thuế giữa tài sản số và cổ phiếu niêm yết trong nước. Thuế đầu tư tài chính đã bị bãi bỏ vào tháng 12/2024. Theo đó, về nguyên tắc, lợi nhuận từ giao dịch cổ phiếu niêm yết trong nước của nhà đầu tư cá nhân nhỏ lẻ không bị đánh thuế.
Trong khi đó, nhà đầu tư tài sản số vẫn phải nộp thuế nếu thu nhập hằng năm vượt 2,5 triệu won. Điều này khiến nhiều ý kiến cho rằng cùng là lợi nhuận đầu tư nhưng nghĩa vụ thuế lại khác nhau tùy loại tài sản.
Chính phủ Hàn Quốc đưa ra cách lý giải khác. Ông Lee Hyeong-il cho rằng cổ phiếu đã chịu thuế giao dịch, đồng thời một số khoản lợi nhuận từ chuyển nhượng cổ phiếu vẫn bị đánh thuế, chẳng hạn với cổ đông lớn, cổ phiếu nước ngoài và cổ phiếu chưa niêm yết. Vì vậy, theo ông, việc đánh thuế thu nhập từ tài sản số mới là hướng tiếp cận phù hợp để bảo đảm công bằng. Việc xếp khoản thu này vào nhóm “thu nhập khác” cũng nhằm tính đến mức khấu trừ cơ bản, áp dụng một mức thuế suất thống nhất và giảm chi phí tuân thủ cho người nộp thuế.
Tuy nhiên, một số chuyên gia cho rằng bối cảnh chính sách hiện nay đã khác so với thời điểm ban đầu thiết kế cơ chế thuế. Trong báo cáo mang tên “Các vấn đề chính của thuế tài sản số và hàm ý từ trường hợp quốc tế”, ông Bae Jin-su, nhà nghiên cứu tại Viện Nghiên cứu Tài chính Hàn Quốc, chỉ ra rằng thuế tài sản số được đưa vào cùng với thuế đầu tư tài chính năm 2020. Nhưng sau khi thuế đầu tư tài chính bị bãi bỏ, phần thuế với tài sản số vẫn được giữ lại như một cơ chế riêng.
Theo ông Bae, trước khi tham chiếu các mô hình đánh thuế ở nước ngoài, Hàn Quốc cần rà soát trước tính nhất quán giữa thuế tài sản số và hệ thống đánh thuế đối với các tài sản đầu tư tài chính trong nước.
Cách xử lý khoản lỗ cũng là một điểm gây tranh luận. Với tài sản số, nhà đầu tư có thể bù trừ lãi và lỗ trong cùng một năm, nhưng không được chuyển lỗ sang các năm sau để khấu trừ vào lợi nhuận tương lai. Điều này đồng nghĩa với việc phần lợi nhuận phát sinh ở năm hiện tại, dù dùng để bù lỗ của năm trước, vẫn có thể bị tính thuế.
Hiệp hội Tư vấn chung các sàn giao dịch tài sản số Hàn Quốc, DAXA, đề xuất nâng mức khấu trừ cơ bản và cho phép chuyển lỗ trong tối thiểu 5 năm.
Một đề xuất khác là nâng ngưỡng thu nhập chịu thuế. Trong nghiên cứu “Các điểm tranh luận và phương án cải thiện về thuế tài sản số” nộp lên Cơ quan Ngân sách Quốc hội tháng trước, giáo sư Ahn Seong-hee thuộc khoa Kế toán của Đại học Công giáo đề xuất nâng ngưỡng tối thiểu chịu thuế từ 2,5 triệu won lên 6-20 triệu won.
Nhóm nghiên cứu cho rằng nên giảm gánh nặng ban đầu cho nhà đầu tư, xét tới chi phí kê khai thuế cũng như năng lực kê khai thực tế của người nộp thuế. Sau đó, ngưỡng này có thể được điều chỉnh dần theo mức độ hoàn thiện của hạ tầng thuế và khả năng thu thập thông tin giao dịch ở nước ngoài.
Ngoài vấn đề ngưỡng chịu thuế, việc thu thập thông tin giao dịch để phục vụ quản lý thuế cũng được xem là thách thức lớn. Trong tài liệu tổng hợp ý kiến ngành do DAXA chuẩn bị gần đây, tổ chức này cho biết việc xác nhận giá mua ban đầu của tài sản số được chuyển từ sàn nước ngoài hoặc ví cá nhân vào sàn trong nước là rất khó.
Theo DAXA, dù có thể xác nhận giá bán tại sàn trong nước, cơ quan quản lý vẫn khó kiểm chứng nhà đầu tư đã mua tài sản đó ở nước ngoài vào thời điểm nào và với mức giá bao nhiêu.
Hiện quy định về xác định giá vốn đã được đưa ra. Với tài sản số nắm giữ trước thời điểm áp dụng thuế, giá vốn được công nhận là mức cao hơn giữa giá mua thực tế và giá thị trường tại ngày 31/12/2026.
Dù vậy, giới trong ngành cho rằng để tính lãi lỗ chính xác, cần có hệ thống cho phép xác nhận lịch sử giao dịch của tài sản di chuyển qua nhiều sàn và ví cá nhân, đồng thời đối chiếu được các tài liệu do nhà đầu tư cung cấp.
Một yêu cầu khác là hoàn thiện kết nối dữ liệu giữa các sàn giao dịch và cơ quan thuế. Theo ngành, cấu trúc dữ liệu hiện khác nhau giữa các doanh nghiệp, trong khi thông tin cần xử lý lại rất đa dạng, không chỉ gồm nạp và rút won mà còn cả địa chỉ ví, khối lượng nắm giữ, lệnh khớp từng phần và lịch sử phân phối tài sản miễn phí.
Ngành này cũng cho rằng cần có cơ chế cho phép bù trừ lãi lỗ phát sinh trên nhiều sàn trong và ngoài nước khi kê khai, đồng thời xây dựng bộ tiêu chuẩn dữ liệu thống nhất.
Một vấn đề khác là làm rõ tiêu chí đánh thuế với từng loại giao dịch như staking, lending và airdrop. Đây là các hình thức tạo thu nhập khác với hoạt động mua bán thông thường, chẳng hạn tham gia vận hành mạng để nhận thưởng hoặc cho vay tài sản để nhận phần đối ứng.
Nhóm nghiên cứu của giáo sư Ahn đề xuất xem xét phương án đánh thuế phần thưởng từ staking được phân phối thông qua doanh nghiệp trung gian theo giá thị trường tại thời điểm ghi nhận vào tài khoản cá nhân. Khoản đã bị đánh thuế ở thời điểm đó sẽ trở thành giá vốn khi nhà đầu tư bán token nhận thưởng về sau. Vì vậy, nghiên cứu cho rằng cần quy định rõ tiêu chí xác định giá thị trường.
Với airdrop, nghiên cứu đề xuất hoặc đánh thuế một lần khi người nhận bán token được phân phối miễn phí, hoặc phân biệt thời điểm nhận và thời điểm bán tùy theo việc tài sản đó có tính đối ứng hay có giá thị trường hay không.
Giới trong ngành cũng lo ngại chênh lệch trong thực thi giữa doanh nghiệp trong nước và doanh nghiệp nước ngoài. Theo lập luận của họ, các sàn trong nước phải đáp ứng yêu cầu cung cấp dữ liệu cho cơ quan thuế, trong khi việc thu thập thông tin giao dịch từ sàn nước ngoài và ví cá nhân khó đạt cùng mức độ.
DAXA vì vậy đề xuất cần chuẩn bị để cơ chế xác minh thông tin giao dịch của doanh nghiệp nước ngoài có thể vận hành thực chất, trong đó có việc liên kết với Khung báo cáo tài sản số tự động trao đổi thông tin, CARF, của Tổ chức Hợp tác và Phát triển Kinh tế, OECD.
Một số phân tích cho rằng vấn đề không chỉ nằm ở việc có đánh thuế hay không, mà còn ở chi phí để thu được khoản thuế đó. Ông Bae nhận định nguồn thu từ thuế tài sản số có thể biến động mạnh theo diễn biến thị trường. Trong khi đó, việc để nhà đầu tư tự kê khai, cơ quan thuế xác minh giá vốn và theo dõi giao dịch ở nước ngoài có thể làm phát sinh chi phí quản lý đáng kể.
Theo ông, Hàn Quốc có thể cân nhắc cách tiếp cận tương tự cơ chế thuế áp dụng với cổ đông lớn của cổ phiếu niêm yết trong nước, tức đánh thuế trước đối với nhóm nhà đầu tư quy mô lớn rồi mới mở rộng dần.
Ông Bae cho rằng bài toán thuế tài sản số không chỉ là câu hỏi có đánh thuế hay không, mà cần được đánh giá trên cơ sở hiệu quả giữa chi phí cưỡng thu, chi phí tuân thủ và mức thu ngân sách có thể đạt được. Theo ông, phương án đánh thuế ở phạm vi hẹp, tập trung trước vào lợi nhuận chuyển nhượng của nhà đầu tư quy mô lớn, có thể là lựa chọn hiệu quả hơn.
 Sangyeop Oh
yub@d-today.co.kr