
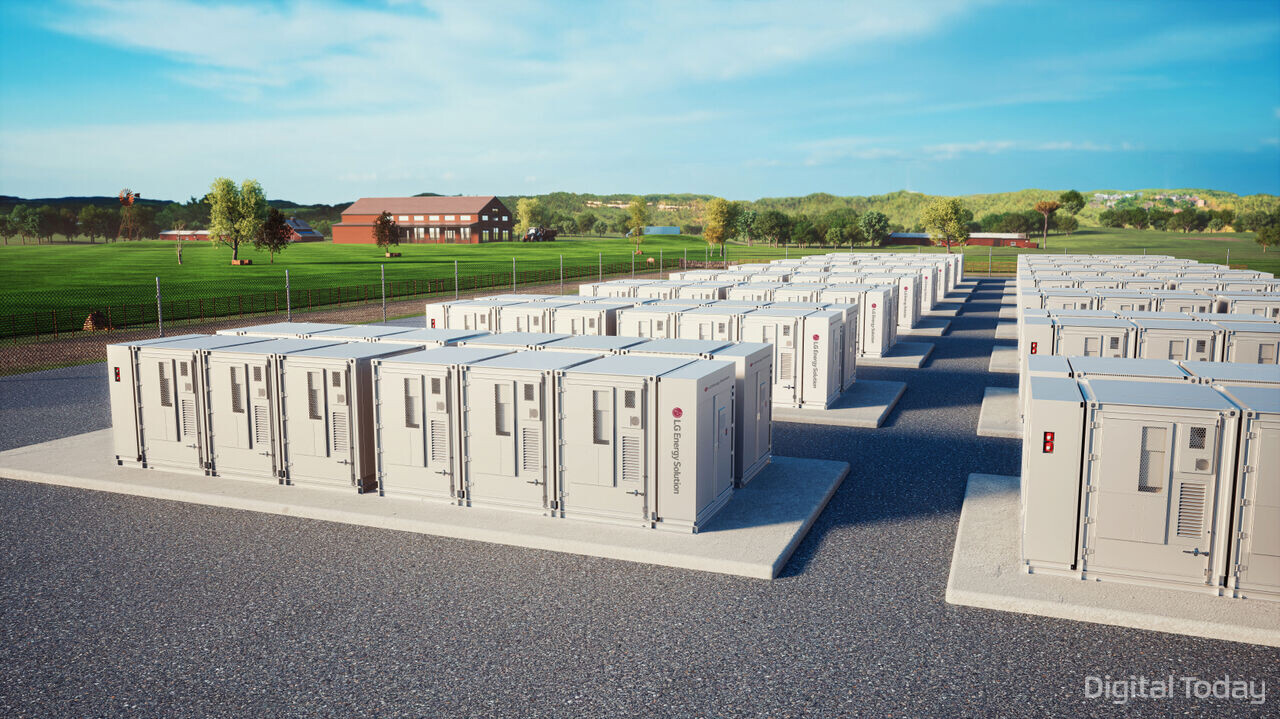
在电动汽车(EV)电池市场份额持续受到中资企业挤压之际,韩国三大电池厂正将业务重心转向储能系统(ESS),加速开拓北美市场。业内普遍认为,围绕数据中心等高附加值、高功率应用场景布局,并提升整机交付能力,有望帮助韩国厂商率先锁定即便未来面临低价竞争也不易被替代的细分市场。
SNE Research数据显示,今年1—9月,全球EV电池市场中,中资7家厂商合计市场份额升至73.0%,同期韩国三家厂商的合计市场份额降至12.6%。
在此背景下,韩国三大电池厂正试图在ESS业务上打开局面。受北美数据中心建设升温带动,ESS需求持续增长,相关企业也在通过多年期订单提前锁定需求。LG Energy Solution截至第三季度末的ESS在手订单达到160GWh,按现有规划产能测算,供应量大多已锁定至2028年。Samsung SDI也与美国StarPlus Energy(SPE)签下订单,确保蔚山产线可满负荷运转至2028年。SK On则于9月与美国NeoVolta Power签署ESS用磷酸铁锂(LFP)电芯供货合同,合同期限持续至2031年。
与此同时,北美ESS市场还受到政策因素支撑。美国国税局(IRS)今年2月提出相关标准,将获得受限外国实体(PFE)支持的供应链排除在ESS投资税收抵免等政策适用范围之外。美国政府又于8月通过行政命令,进一步强化电网设备供应链标准。
在ESS应用中,数据中心等场景对功率输出和运行稳定性的要求更高,因此即便中资企业通过降价争夺市场,客户也未必会轻易更换供应商。与EV电池不同,ESS并非单纯由价格决定胜负,业内因此普遍看好韩国三家电池厂在该业务上的中长期前景。
其中,数据中心备用电源被视为最具代表性的应用场景之一。由于数据中心即便在停电情况下也需维持服务器运转,因此通常采用能够在短时间内输出大功率的电池备份单元(BBU)。LG Energy Solution计划于明年第二季度量产基于无极耳2170圆柱电池的BBU用LFP产品。Eugene Investment & Securities指出,在BBU需求拉动下,Samsung SDI圆柱电池产能利用率预计将超过80%,且圆柱和方形电池的利润率仍高于软包电池。
除电芯外,系统级整机交付能力也正成为重要竞争力。Samsung SDI在SPE工厂于10月中旬启动电芯发货后,计划从12月起交付ESS整机产品“SBB”。LG Energy Solution则在密歇根、安大略、伊利诺伊和俄亥俄布局电池包工厂,并在亚利桑那建设系统集成基地,以提升数据中心和系统集成(SI)项目占比。
按规划,其北美ESS产能将从今年年底的50GWh以上提升至明年年底约70GWh。公司还已与某大型科技企业数据中心签署首份ESS直供合同,并成为韩国电池企业中唯一入选NVIDIA ESS合作伙伴的厂商。
以高功率场景和整机交付构筑高附加值壁垒
在技术路线方面,韩国厂商的产品布局也在持续扩展。Samsung SDI在增加三元体系镍钴铝(NCA)ESS出货的同时,也将供货范围扩大至LFP。其在美国的合资公司Synergy Cells(已收购GM全部股权)计划自2028年下半年起量产ESS用下一代LFP产品。LG Energy Solution则同步推进中镍和LFP产品生产,并计划于年内完成钠离子电池ESS样品制作,明年面向北美客户开展测试。
从盈利情况看,相关业务也正进入改善通道。LG Energy Solution第三季度ESS出货量环比增长60%,公司预计第四季度出货还将再增40%。公司计划通过稳定产能利用率来降低固定成本负担,同时依靠原材料采购多元化、物流费用下降,以及提升数据中心和SI项目占比等方式,进一步改善盈利能力。
不过,若剔除北美生产补贴(AMPC),其ESS事业部目前仍处于亏损状态。Daishin Securities预计,随着明年新产线完成前期爬坡,相关业务有望转盈。业内也认为,尽管第三季度利润中包含补偿金等一次性因素,但从明年起,随着出货持续增长、成本逐步趋稳,ESS业务盈利能力有望进一步改善。
有业内人士表示,电池产业最终仍取决于是否拥有能够持续消化产能的明确需求方,也就是稳定客户。“韩国电池厂拿下北美数据中心和大型科技企业等高附加值客户,将有助于长期盈利能力改善。”
 Daegeon Seok
d2dg@d-today.co.kr