
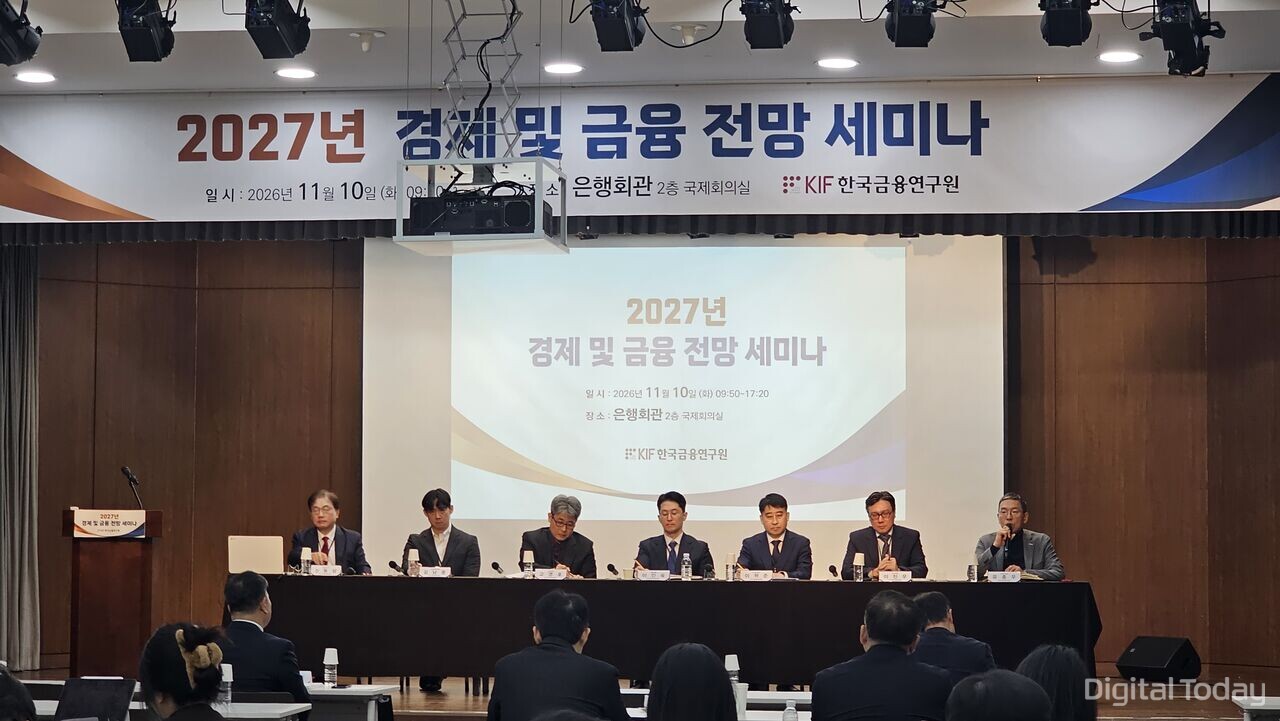
韩国金融研究院表示,2027年上半年韩国股市仍将面临半导体景气与外资流向等不确定因素扰动,市场波动压力或将持续;进入下半年后,韩股有望逐步企稳。
10日,在韩国金融研究院举行的“2027年经济与金融展望”研讨会上,该院资本市场研究室室长Kim Nam-jong给出了对2027年市场的基准判断。他表示,2027年半导体供给紧张和景气延续的可能性依然存在,但韩股对半导体板块依赖度偏高,叠加外资抛售压力、信用融资余额处于高位,市场波动可能被进一步放大。与此同时,非半导体板块盈利能否修复,也将成为股市反弹的重要变量。
Kim Nam-jong还认为,金融投资行业2027年仍将延续由头部机构主导的增长格局。随着退休金资金持续流入,以及综合投资账户(IMA)、发行票据等资本驱动型业务扩张,大型券商和资管机构将更具优势,行业分化或进一步加剧。
他指出,2027年金融市场还需重点关注几项核心变量,包括AI芯片产业增长动能能否延续、外资投资需求是否回升,以及股票、债券和外汇市场的波动水平。AI投资能否持续创造现金流、大型科技企业财务稳健性是否生变,也都可能对市场走势产生影响。
券商提出KOSPI反弹情景,监管层关注信用融资与Sidecar机制
在随后进行的综合讨论环节,与会人士围绕韩股反弹空间以及市场波动加剧时的监管应对展开讨论。
韩国投资证券研究负责人Yu Jong-woo提出,2027年KOSPI目标点位可看至8280点。他表示,当前指数在约5000点附近波动,市场对上行空间的预期较高,但这一判断建立在Samsung Electronics与SK hynix股价反弹的假设之上。
他进一步称,如果市场对半导体景气的预期得以维持,相关个股仍有反弹空间。不过,对于Samsung Electronics与SK hynix能否突破前期高点并继续上行,他仍持谨慎态度。
Meritz Securities研究负责人Lee Jin-woo也给出了相应情景判断,认为2027年上半年KOSPI有望回升至8700点附近。他将近期市场调整形容为“堪比泡沫破裂或危机级别冲击的强度”,并强调韩国企业的盈利能力和基本面韧性仍需重点观察。
不过他同时指出,若要让以半导体为中心的投资周期持续下去,需求结构还需从B2B进一步向B2C拓展。
监管部门则强调,有必要重新检视在市场波动加剧环境下的风险管理体系。
韩国金融委员会市场分析部门负责人Lee In-uk表示,未来风险检查范围不能只停留在金融市场内部既有风险,如资金集中和杠杆水平等,还应扩大至一般产业和单个企业的资金流动对金融市场及金融机构带来的影响。
他补充说,过去主要从银行向企业和产业提供资金的角度分析其对金融体系带来的风险;今后还需同步评估产业与企业资金流对金融市场产生的“反向影响”。
韩国金融委员会资本市场部门负责人Go Young-ho则表示,AI芯片产业前景、利率变化以及韩国股市的资金基础,将是左右后续市场波动的重要因素。
Go Young-ho称,从政策目标来看,监管层确有平抑市场波动的考虑,因此一直在密切关注信用融资情况。
他还透露,监管部门正在评估Sidecar机制的有效性。该机制可在股市剧烈波动时临时暂停程序化交易。Go Young-ho表示,监管层正在检视该机制是否可能因“学习效应”反而放大市场波动,并研究改进方案。
储蓄银行2027年或延续谨慎经营,更重视稳健性管理
在当天有关非银行存款类机构的讨论中,与会人士普遍认为,在监管环境变化背景下,相关机构有必要重新调整经营策略。
其中,储蓄银行行业今年上半年增长性和盈利能力虽有所改善,但也有观点指出,若后续利率继续上行,信贷资产质量可能面临更大压力。
与会人士普遍预计,2027年储蓄银行业仍将把重点放在资产稳健性和风险管理上,而不是积极扩大业务规模。
储蓄银行中央会相关负责人Lee Kyung-yeon在讨论中表示,房地产景气低迷、居民贷款监管趋严、借款人偿付能力走弱,再加上基准利率上调推高融资成本,意味着2027年经营环境仍难言乐观,通过扩大信贷来提升利息收入的空间将较为有限。
他还表示,行业今年通过提前计提拨备和增资等方式提升了损失吸收能力,并已重新转入盈利阶段,但这仍难以被视为“实质性业绩改善”,审慎开展信贷业务的基调预计还将持续。
不过,Lee Kyung-yeon也称,2027年行业将通过培育新的增长动能,强化普惠金融机构的本职功能,并推进业务组合多元化,同时加大在普惠金融和消费者保护方面的投入。
 Ji-young Lee
ljy@d-today.co.kr