
美国金融科技公司LoanBud正进军银行和信用合作社长期覆盖不足的小额小企业收购贷款市场,试图通过融资撮合提高这类交易的贷款可得性。
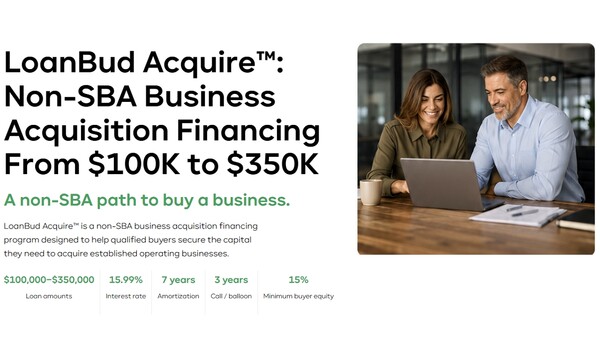
据American Banker报道,LoanBud于上月推出小企业收购融资平台LoanBud Acquire,并开始拓展金融机构合作伙伴。该平台主要面向小企业收购买家,单笔撮合融资金额为10万至35万美元。
与常见的小企业收购贷款不同,LoanBud Acquire并不依赖美国中小企业管理局(SBA)贷款担保,但要求买方至少自筹交易总额15%的资金。
该平台无需房地产抵押,并计划将符合条件交易的放款周期压缩至30天以内。不过,平台仍将重点审核标的企业现金流、买方经营经验以及偿债能力等因素。
LoanBud创始人兼CEO Burke Purcell表示,虽然目前已有50多家银行参与SBA贷款平台,但几乎没有机构愿意大规模开展小额小企业收购贷款业务。
银行回避此类小额交易,核心原因在于尽职调查与授信审核成本较高。即便交易金额不大,核查企业估值、财务状况和借款人偿债能力所需投入的人力与时间,往往与更大规模交易相差无几;而缺少SBA担保,也进一步加重了放贷机构的顾虑。
因此,小规模小企业收购交易通常更依赖买方自有资金,或由卖方以部分对价提供借款,即所谓“卖方融资”。
LoanBud近期完成了首笔收购贷款撮合,为美国得克萨斯州一家寿司餐厅的收购交易提供35万美元融资。公司计划以此为起点,推动更多银行和信用合作社进入这一市场。
Legacy Entrepreneurs CEO Joseph Steigman表示,放贷机构如果仅凭交易规模作判断,可能会错失优质借款人,更应综合考察买方履历、资金实力以及被收购企业的增长潜力。
LoanBud认为,通过技术平台对借款人的财务信息和经营经验进行结构化管理,可提高小额收购贷款的审核效率,并吸引更多金融机构参与。
 Jae-won Choi
ittt_0801@d-today.co.kr