
SKC于10月28日公布业绩显示,今年第三季度公司实现营收6389亿韩元,同比增长26%;营业亏损为496亿韩元,同比收窄9.7%。
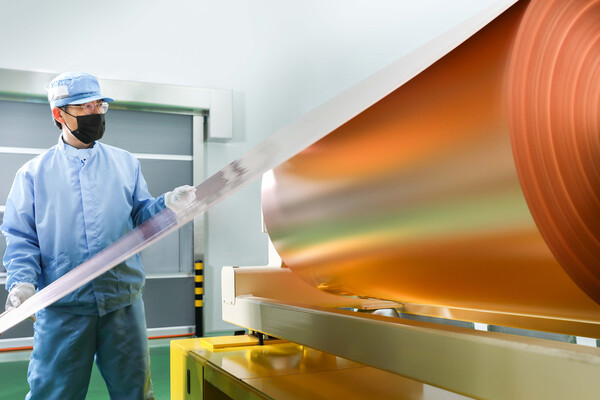
从业务来看,铜箔业务仍是业绩承压的主要原因。随着电动汽车(EV)需求逐步回暖,以及北美储能系统(ESS)市场增长,铜箔业务营收增至2482亿韩元,同比增长约49%。不过,韩国内生产设施提效过程中产生的一次性费用,加上马来西亚工厂全面投产后增加的固定成本,导致该业务当季营业亏损达544亿韩元。
与上一季度相比,SKC整体营业亏损由144亿韩元扩大至496亿韩元。当季净亏损为1285亿韩元,高于上年同期的990亿韩元;归属于母公司股东的净亏损为1284亿韩元,也较上年同期的906亿韩元进一步扩大。前三季度累计来看,公司营收为1.7809万亿韩元,营业亏损928亿韩元,较上年同期的1974亿韩元营业亏损减少53%。
SK Nexilis已完成以马来西亚为核心的产销体系调整。公司表示,这为提升成本竞争力奠定了基础。随着电动汽车用铜箔销量改善、北美ESS需求扩大,以及提价效果逐步体现,马来西亚子公司预计将在第四季度实现营业利润扭亏。
除铜箔业务外,其他业务继续保持盈利。其中,半导体材料业务第三季度实现营收718亿韩元、营业利润218亿韩元。受益于面向AI数据中心的高附加值产品占比提升,以及汽车、机器人等非存储新应用销售增长,现有存储类产品的盈利能力也有所改善。
化学业务当季实现营收3173亿韩元、营业利润134亿韩元,已连续三个季度保持盈利;EBITDA(息税折旧及摊销前利润)也连续三个季度为正。
SKC相关人士表示,“各项业务基本面持续改善,整体扭亏路径正变得更加清晰。”其还称,公司已为全面扭亏做好准备,后续将继续通过强化业务竞争力、提升盈利能力,推动经营改善成效进一步显现。
 Seok Dae-geon
d2dg@d-today.co.kr