
Samsung Electro-Mechanics 28日公布财报表示,按合并口径计算,公司今年第三季度实现营收3.7633万亿韩元,营业利润6910亿韩元,分别同比增长30.3%和165.5%;营业利润率为18.4%。
公司表示,第三季度营收和营业利润均创下单季度历史新高。与上一季度相比,营收增长8.9%,营业利润增长56.9%。当季净利润为4850亿韩元,同比增长115.7%;税前利润为6097亿韩元,同比增长116.4%。
今年前三季度,公司累计实现营收10.4296万亿韩元,累计营业利润1.4119万亿韩元,分别较上年同期增长24.0%和109.5%。
对于业绩增长原因,Samsung Electro-Mechanics表示,主要受AI相关产品需求拉动。具体来看,元器件业务在各应用领域销售扩大,面向数据中心和车载市场的FCBGA出货增长,以及面向全球EV下一代平台的相机模组供应增加,共同推动了整体业绩提升。
分业务看,元器件业务营收最高,达到1.8830万亿韩元,同比增长36%,环比增长14%。公司表示,受服务器、网络设备和电源等AI数据中心需求带动,各应用领域销售均有所增长。
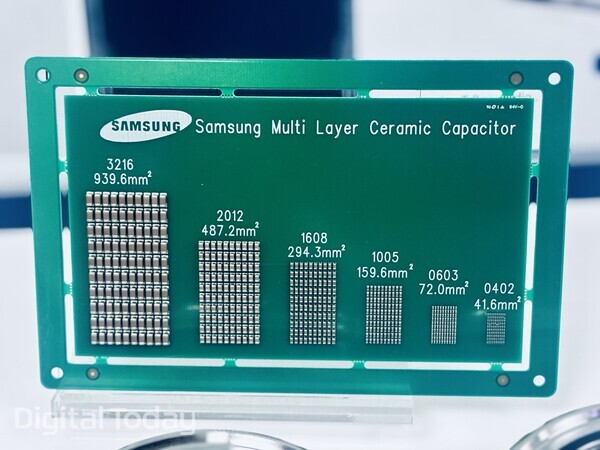
随着AI服务器所用GPU性能持续提升,市场对MLCC的大容量化和超小型化需求也同步上升,带动Samsung Electro-Mechanics相关产品需求明显增加。业内将GPU、ASIC等AI芯片单颗所需MLCC容量快速上升的趋势称为“AI MLCC法则”,意味着AI芯片性能升级正直接带动MLCC需求扩张。
封装解决方案业务第三季度营收为9390亿韩元,同比增长58%,环比增长22%。公司表示,服务器CPU、AI加速器及网络设备等高附加值产品需求增长,以及面向ADAS和自动驾驶的高性能基板出货增加,是该业务增长的主要原因。
光学解决方案业务营收为9413亿韩元,环比下降9%,是三大业务中唯一环比回落的板块;不过,同比仍增长3%。公司称,2亿像素折叠式变焦新品进入量产、折叠屏手机供货扩大,以及面向全球EV下一代平台的供应增加,带动了业绩改善。
对于第四季度,公司预计,面向AI数据中心的高规格产品需求仍将保持强劲,随着自动驾驶技术持续升级,车载零部件需求也将维持稳健。
其中,元器件业务将扩大小型化、超高容量AI产品供应,并提前布局高端产品开发,以抢占市场先机。公司表示,正持续满足主要大型科技客户的MLCC长期供货需求。
封装解决方案业务方面,公司将根据数据中心客户扩大供货的需求,按计划推出高附加值FCBGA新品,并在各生产基地推进扩产。
光学解决方案业务则计划量产面向战略客户下一代旗舰机型的高画质、轻薄型相机产品,同时扩大车载产品供应,以应对自动驾驶升级及人形机器人商业化带来的需求增长。
 Suk Dae-geon
d2dg@d-today.co.kr