
韩国大型券商今年第二季度创投资本投放规模增至11.6万亿韩元。监管部门在推动投放规模扩大的同时,还将着手调整相关制度,矫正券商研报“买入”评级过度集中的现象,并提升中小盘个股的研究覆盖。
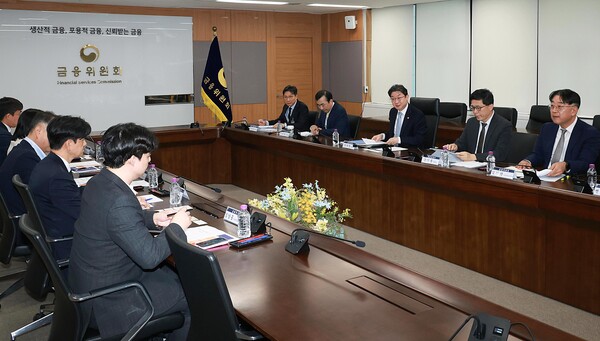
韩国金融委员会10月1日表示,金融委员会、金融监督院和金融投资协会于9月30日召开“第二次金融投资行业创投资本能力强化协商机制”会议,讨论综合金融投资商的创投资本投放情况,以及券商研报制度改进方案。
数据显示,7家承担创投资本投放义务的综合金融投资商第二季度合计投放11.6万亿韩元,较第一季度增加2万亿韩元,环比增长20.4%。
以短期票据和综合投资账户(IMA)的募集金额为基数计算,这7家机构第二季度平均履行比例为19.5%,较第一季度上升2.7个百分点,均已超过今年10%的义务比例。根据安排,相关义务比例将分阶段上调,2027年提高至20%,2028年进一步升至25%。
从投向看,规模最大的是P-CBO,为3.4万亿韩元;其后依次为中小企业和创业企业2.5万亿韩元,新技术事业金融公司及风险投资(VC)2.3万亿韩元,中坚企业1.3万亿韩元,A评级及以下债务证券1万亿韩元,科斯达克创业基金7000亿韩元。
从投资方式看,债务证券规模最大,达5.6万亿韩元;股权证券为2.8万亿韩元;RCPS、CB等新型证券为1.9万亿韩元;贷款债权为1.3万亿韩元。
韩国监管部门还表示,上月获得短期票据业务许可的三星证券(Samsung Securities)和未来资产证券(Meritz Securities),后续也计划扩大创投资本投放。监管层将持续跟踪新增业务主体的投放情况及其效果。
在创投资本投放持续增长的背景下,监管部门还将研究根据投资风险高低,对业绩认定比例实行差异化的方案。
目前,P-CBO等担保债券、抵押贷款等相对低风险投资,与创业企业股权投资等高风险投资,在创投资本业绩认定中适用的是同一认定比例。
监管部门计划今后对创业企业股权投资等高风险项目给予更高的业绩认定比例,以引导创投资本投向结构优化。
除创投资本投放制度外,券商研报制度也将同步调整。监管部门认为,韩国券商研报长期存在“买入”评级占比过高、中小盘个股覆盖不足等问题。
数据显示,近3年韩国券商共发布研报8万5030篇,其中针对市值排名300位之后公司的研报仅1万4648篇,占比17.2%;而市值排名前100位公司的相关研报达到4万1239篇,占比48.5%。与此同时,“卖出”评级占比不足1%。
为改善这一问题,监管部门拟将“不得对研究部门施加不当影响”上升为金融投资行业规则,并推动制度调整,避免研究部门预算过度依赖个人、法人经纪业务或投行业务部门收入。
在分析师为业务部门提供支持时,监管层将限制其说明公开信息以外的内容,并新增合规监控负责人事前申报及事后管理、监督义务。
在分析师评价体系方面,监管部门计划降低业务部门影响,更多采用实际股价与目标价偏离率等客观指标,并定期披露各券商研报发布情况,以及目标价偏离率表现较好的分析师。
为扩大中小盘研报覆盖,监管部门还拟引入最低覆盖比例要求。
例如,可要求综合金融投资商年度研报中,至少四分之一覆盖科斯皮市值排名300位之后或科斯达克市值排名150位之后的个股,其中过半须为科斯达克市值排名150位之后的个股。
与此同时,监管部门还在研究,对中小盘研报占比较高的综合金融投资商,在创投资本投放监管规则上给予激励。例如,对上一年度中小盘研报占比达到40%以上的IMA和短期票据业务综合金融投资商,在认定其中小企业和创业企业投放金额时给予5%的加成。
针对拟上市(IPO)企业的研报义务,监管部门也计划由现行“1年内至少2次”扩大为“3年内每年至少2次”。为减轻分析师出具“卖出”评级的负担,监管层还将推进在履行内部审批程序后,允许作者自行选择是否署名。
监管部门表示,后续将按季度与政府部门、相关机构及金融投资行业共同检查创投资本投放情况,并逐步完善相关规则,推动研报制度改革方案在市场落地。
 Oh Sang-yup
yub@d-today.co.kr