
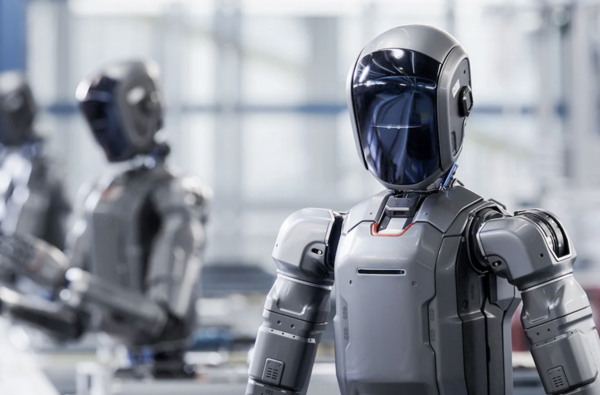
人形机器人电池市场的竞争重心,正从追求更大容量转向提升连续作业效率。由于电池做大将明显增加整机重量、压缩运动性能,厂商开始把重点放在快充和换电上,以缩短停机时间、提高运行效率。
业内消息显示,随着近期多家机构上调人形机器人市场预期,相关企业的电池布局也在同步调整。
Goldman Sachs预计,到2035年,全球人形机器人市场规模将增至380亿美元,较此前60亿美元的预测值高出逾6倍;到2030年,年出货量有望超过25万台。Morgan Stanley则预测,到2050年,人形机器人保有量将超过10亿台,相关市场规模将升至5万亿美元。
市场扩张将直接推升机器人电池需求。不过,当前人形机器人电池仍以小型电池包为主。TrendForce数据显示,目前人形机器人所用电池包容量大多低于2kWh,续航时间约为2至4小时;Unitree G1的工作时间也仅约2小时。若要在工业场景中替代人工,至少需要具备8小时轮班作业能力。
限制电池扩容的核心因素在于重量。电池越重,机器人运动所需能耗越高。IEEE等机构的学术研究指出,对于70kg级机器人而言,为维持平衡,电池包重量需控制在5至8kg。当前商用锂离子电芯的能量密度约为250至300Wh/kg,但算上BMS和封装后,实际系统能量密度还会进一步下降。也有研究建议,在关节等高功率消耗部位分布式配置小型高功率电池或电容器。
在这一背景下,厂商正通过机身一体化电池设计和可更换电池两条路线解决续航问题。Tesla Optimus和Figure AI的Figure 03均将2.3kWh电池集成到躯干结构中。其中,Figure 03最长可运行5小时,并支持2kW快充。该方案有助于节省空间、减轻重量,但机器人在充电期间难以持续运行。
另一条路径则是换电。Boston Dynamics Atlas在常规作业中可运行约4小时,并可在3分钟内自行更换电池;UBTECH Walker S2同样采用约3分钟自动换电方案,目标是实现24小时连续运行。IBK Investment & Securities分析认为,依靠多电池轮换和换电站配套,可在控制机器人重量的同时缩短停机时间。
从电芯厂商角度看,要让人形机器人成为真正可观的新增需求来源,关键仍在于年产量提升至数千万台级别。IBK Investment & Securities测算,若年产量达到1亿台,对应电池需求约为300GWh,相当于约500万辆60kWh电动汽车的电池规模,也约占去年电动汽车电池出货量的25%。该机构认为,前期布局重点将集中在高功率小型电池包、BMS、热管理、高电流连接器以及自动换电系统。
从技术演进方向看,可更换电池和全固态电池被视为突破续航限制的主要方案。TrendForce将二者列为核心解决路径,并预测在人形机器人带动下,全固态电池需求到2035年将达到74GWh,较2026年增长逾1000倍。
韩国三大电池企业在人形机器人领域的布局,大致围绕圆柱电芯优化、联合开发和可更换标准化三条方向展开。目前,多数人形机器人厂商仍直接采购电动汽车用圆柱或软包电芯,再自行设计电池包和BMS。
其中,LG Energy Solution正推动量产2170圆柱电池向机器人应用场景优化,并计划以“长续航”和“瞬时高功率”两类电芯组合满足不同需求。
Samsung SDI正与现代汽车集团联合开发机器人电池,目标是在2027年下半年实现量产;该公司还在InterBattery 2026上首次公开面向Physical AI的软包型全固态电池,并向机器人市场供应采用无极耳结构的高镍圆柱电池。
SK On则与Unique Robotics等组建联合体,参与“人形机器人用可更换标准电池技术开发”国家项目,同时推进放电后可即时更换的热插拔技术,以及高功率全固态电芯研发。
 Suk Dae-geon
d2dg@d-today.co.kr