CEO Toss Bank Lee Eun-mi ngày 20/11 cho rằng điều kiện tiên quyết để thanh toán bằng AI agent được triển khai rộng rãi không nằm ở tốc độ phát triển công nghệ, mà ở khả năng xây dựng niềm tin. Theo bà, để AI có thể thay người dùng thực hiện giao dịch, thị trường trước hết phải giải quyết ba vấn đề cốt lõi: xác thực tác nhân, xác định rõ thẩm quyền và quy trách nhiệm khi xảy ra sự cố.
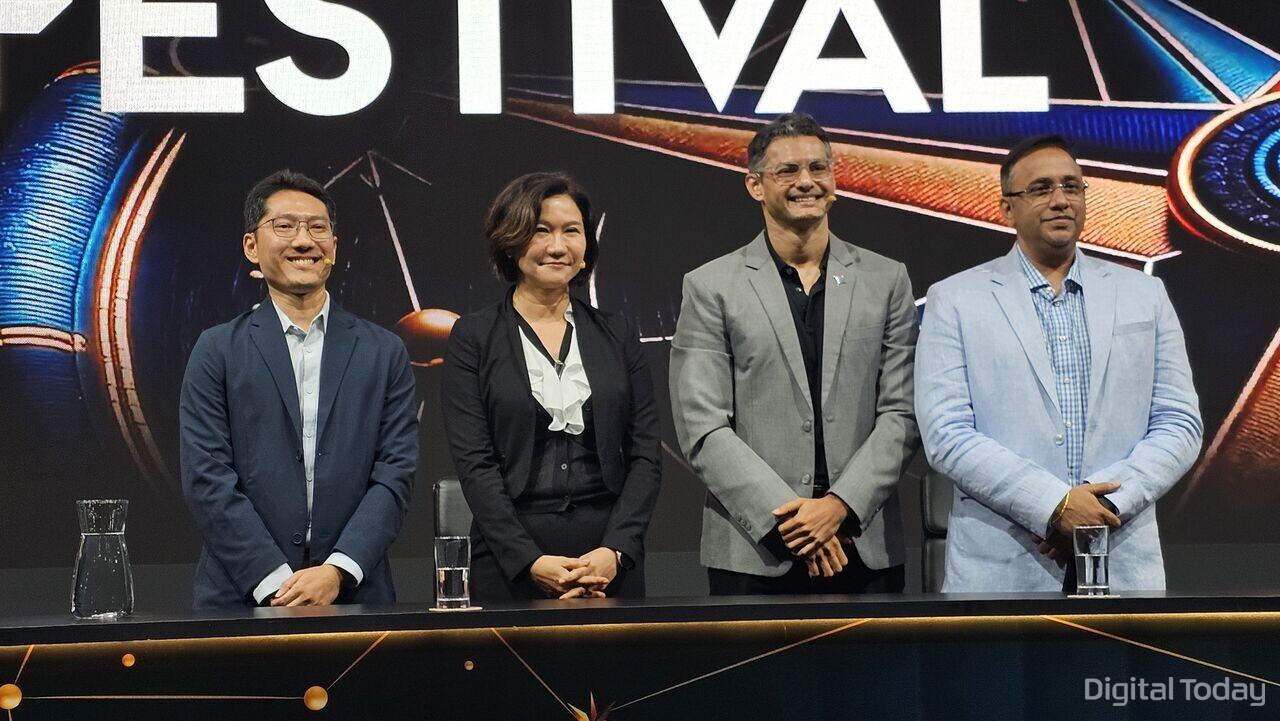
Phát biểu được đưa ra tại phiên thảo luận về thương mại và thanh toán bằng AI agent trong khuôn khổ Singapore Fintech Festival 2026 (SFF 2026) diễn ra tại Singapore Expo. “Tài sản quý giá nhất trong tương lai sẽ không còn là công nghệ, mà là niềm tin”, bà Lee nói.
Phiên thảo luận có sự tham gia của Lee Eun-mi, Kunal Guha - phụ trách quan hệ đối tác thương mại khu vực châu Á - Thái Bình Dương của Google, và Prasanna Varadarajan - Giám đốc Pine Labs Singapore. Điều phối phiên thảo luận là Tang Wei, phụ trách chính sách công của Stripe tại Đông Nam Á và Trung Quốc.
Lee Eun-mi đánh giá AI đang phát triển rất nhanh, song điều quan trọng hơn là phải xác định rõ công nghệ này sẽ giải quyết vấn đề gì trong dịch vụ tài chính. Theo bà, nếu năm ngoái trọng tâm còn là cách ứng dụng AI và công nghệ nào có thể hỗ trợ AI, thì đến năm nay, câu hỏi đã chuyển sang việc sử dụng AI ra sao để vừa an toàn vừa thực sự cần thiết.
Bà cho rằng bản chất của tài chính là đo lường, dịch chuyển và phân bổ dòng tiền theo cách nhanh hơn, minh bạch hơn và thuận tiện hơn. Nếu AI không phục vụ mục tiêu đó, việc ứng dụng công nghệ này sẽ không còn nhiều ý nghĩa. Vì vậy, áp dụng công nghệ mới không nên trở thành mục tiêu tự thân.
Lãnh đạo Toss Bank cũng nhận định stablecoin, tiền gửi token hóa cùng nhiều hình thức tiền tệ và ví điện tử khác đang mở rộng lựa chọn cho người dùng. Tuy nhiên, yếu tố then chốt vẫn là công nghệ có giải quyết được vấn đề thực tế và giúp cuộc sống thuận tiện hơn hay không. Trong những trường hợp không phù hợp, phương thức hiện có, kể cả cách làm thủ công, đôi khi vẫn hiệu quả hơn.
Ba điều kiện để mở rộng thanh toán bằng AI agent
Theo Lee Eun-mi, để AI agent không chỉ dừng ở mức gợi ý mà có thể trực tiếp mua hàng và thanh toán, thị trường cần thiết lập ba điều kiện nền tảng gồm Identity, Authority và Accountability.
Điều kiện thứ nhất là phải xác thực AI agent có thật và đang hoạt động hợp lệ. Điều kiện thứ hai là xác định rõ AI đó được hành động thay ai và được phép giao dịch đến mức nào. Điều kiện thứ ba là phải làm rõ ai chịu trách nhiệm khi phát sinh lỗi hoặc rủi ro.
Bà nhấn mạnh mức thẩm quyền cấp cho AI agent phải thay đổi theo quy mô và tính chất giao dịch. Một giao dịch mua cà phê hay giày thể thao khác hoàn toàn với giao dịch mua nhà hoặc ôtô. Vì vậy, phạm vi giao dịch được phép cần được thiết lập rõ ràng ngay từ đầu.
Theo CEO Toss Bank, vấn đề trách nhiệm cũng đặc biệt quan trọng, trong bối cảnh khung pháp lý, cơ chế vận hành và hệ sinh thái hiện vẫn chưa hoàn thiện để bao quát đầy đủ các tình huống có thể phát sinh.
Bà lưu ý dịch vụ tài chính không thể chỉ được thiết kế cho kịch bản vận hành bình thường. Hệ thống còn phải tính đến lỗi bất ngờ, tai nạn ngoài dự kiến, sự cố phần mềm, nhu cầu sử dụng tăng đột biến hoặc giới hạn năng lực xử lý.
“Trong các cuộc thảo luận công nghệ, nhiều người thường xuất phát từ giả định mọi thứ sẽ vận hành trơn tru. Nhưng thực tế luôn có ngoại lệ”, bà nói.
Mở rộng từ KYC sang KYA
Lee Eun-mi cho rằng trong quá trình mở rộng thanh toán bằng AI agent, ngân hàng vẫn sẽ giữ vai trò quan trọng nhờ năng lực xác minh khách hàng và thẩm định giao dịch đã tích lũy trong thời gian dài.
Theo bà, trong môi trường thanh toán mới, không chỉ khách hàng mà cả AI agent cũng phải được xác thực. Tổ chức tài chính cần có khả năng kiểm tra liệu AI agent đang giao dịch thay người dùng là tác nhân thật hay giả, đồng thời phải làm rõ thẩm quyền được trao cho tác nhân đó và các cơ chế kiểm soát an toàn đi kèm.
Từ đó, bà đề cập đến nhu cầu mở rộng quy trình KYC (Know Your Customer) sang KYA (Know Your Agent). “Trước đây KYC là trọng tâm, còn trong thời gian tới KYA sẽ trở nên quan trọng”, bà nhấn mạnh.
Theo bà, các ngân hàng vốn đã có quy trình, kinh nghiệm vận hành và chuyên môn tài chính. Nếu tận dụng tốt những năng lực này, họ có thể đóng vai trò đáng kể trong việc củng cố niềm tin cho thanh toán bằng AI agent.
Lee Eun-mi cũng cho biết kể từ khi ra mắt vào tháng 10/2021, Toss Bank đã nâng số lượng khách hàng lên khoảng 17 triệu sau gần 5 năm hoạt động. Quá trình này không dễ dàng khi ngân hàng không mua lại một tổ chức hiện hữu mà xây dựng mọi thứ từ đầu, và AI luôn là một chủ đề trọng tâm trong suốt giai đoạn phát triển đó.
Theo quan điểm của bà, ngay cả khi công nghệ AI agent được ứng dụng rộng rãi hơn, vai trò bảo đảm niềm tin trong dịch vụ tài chính của ngân hàng vẫn sẽ không thay đổi.
Stablecoin không thay thế tiền pháp định
Bên cạnh AI, CEO Toss Bank dự báo hạ tầng thanh toán trong tương lai sẽ phát triển theo hướng các mạng lưới hiện hữu cùng công nghệ mới song song tồn tại, thay vì một bên thay thế hoàn toàn bên còn lại.
Theo bà, để AI agent có thể thực hiện thanh toán, thị trường không nhất thiết phải xây dựng lại toàn bộ hệ thống từ đầu. Nhiều hạ tầng hiện có vẫn có thể tiếp tục được tận dụng.
Bà cũng bác bỏ cách nhìn đối lập tuyệt đối giữa hạ tầng tài chính truyền thống và stablecoin. Theo Lee Eun-mi, nhiều cuộc thảo luận thường bị đẩy theo hướng phải chọn một trong hai, nhưng thực tế thị trường đang bước vào giai đoạn hai mô hình có thể cùng tồn tại và bổ trợ lẫn nhau. Việc cung cấp nhiều lựa chọn hơn sẽ giúp trải nghiệm của người dùng thuận tiện hơn.
“Stablecoin không thay thế tiền pháp định”, bà nói, đồng thời cho rằng loại tài sản này chủ yếu đóng vai trò bổ trợ trong hệ thống thanh toán.
Với công nghệ thanh toán dựa trên blockchain, bà cũng đưa ra quan điểm tương tự: sự xuất hiện của phương thức mới không đồng nghĩa mạng lưới thanh toán hiện tại sẽ biến mất, mà hai bên có thể phát triển theo hướng bổ sung cho nhau.
Các diễn giả khác tại phiên thảo luận cũng đồng tình rằng hướng đi phù hợp là điều chỉnh và phát triển hạ tầng sẵn có để đáp ứng giao dịch bằng AI agent, thay vì thay thế toàn bộ hệ thống.
Prasanna Varadarajan, Giám đốc Pine Labs Singapore, cho biết thẻ, ví điện tử và các phương thức thanh toán theo từng khu vực hiện vẫn đủ đáp ứng phần lớn hoạt động thương mại. Tuy nhiên, trong bối cảnh AI agent thường xuyên thực hiện các khoản thanh toán nhỏ cho dữ liệu hoặc phí sử dụng API, chi phí giao dịch và đối soát hiện nay có thể trở thành gánh nặng, từ đó làm gia tăng nhu cầu về các phương thức thanh toán vi mô mới.
Công nghệ phải đi cùng cơ chế an toàn
Khép lại phần phát biểu, Lee Eun-mi ví sự phát triển của thị trường thanh toán bằng AI agent với việc lái xe. Theo bà, chuyển tiền từ điểm A đến điểm B cũng giống như điều khiển xe di chuyển từ A đến B. Nhưng một chiếc xe không thể vận hành đúng cách nếu chỉ có chân ga mà thiếu phanh, đèn tín hiệu, vô lăng và luật giao thông.
Tương tự, AI agent có thể giúp giao dịch nhanh hơn và thuận tiện hơn, nhưng nếu thiếu giới hạn thẩm quyền, quy tắc vận hành và cơ chế quy trách nhiệm, công nghệ này sẽ khó được ứng dụng rộng rãi trong các dịch vụ tài chính thực tế.
Bà cho biết năm ngoái thị trường còn tập trung thảo luận về giao thức, trong khi năm nay trọng tâm đã chuyển sang niềm tin. Về dài hạn, điều cần thiết là một hệ sinh thái có thể bao quát đầy đủ cả công nghệ lẫn cơ chế bảo đảm an toàn.
Lee Eun-mi bày tỏ kỳ vọng các cuộc thảo luận sẽ tiếp tục được mở rộng trong năm tới, đồng thời nhấn mạnh công nghệ và niềm tin phải song hành nếu thị trường muốn đưa thanh toán bằng AI agent vào thực tiễn.
 Lee Ji-young
ljy@d-today.co.kr
Từ khóa
#Toss Bank #Lee Eun-mi #AI agent #thanh toán bằng AI agent #Singapore Fintech Festival #SFF 2026 #KYC #KYA #stablecoin #blockchain
