
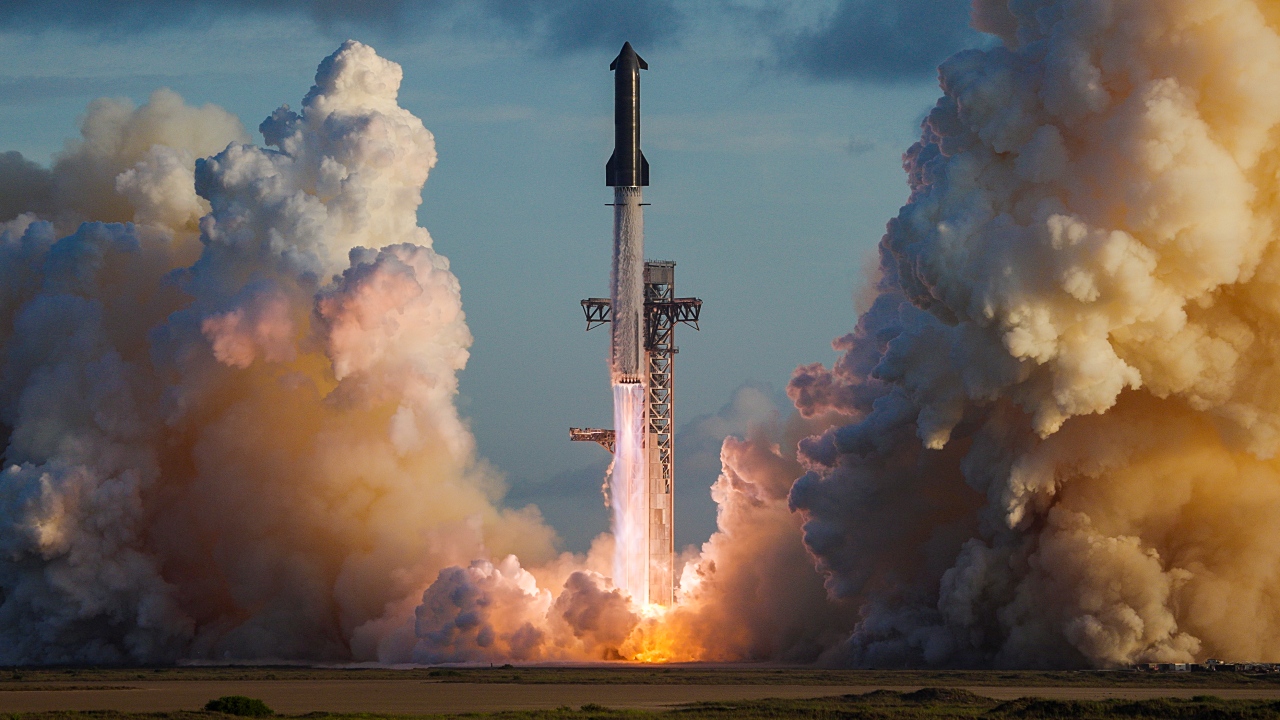
ARK Invest认为,SpaceX“星舰”的价值不应只以火箭发射业务衡量。按其测算,“星舰”每执行一次发射任务,可能对应超过7亿美元的年度增量收入,带动收入增长的关键在于其对Starlink卫星网络及AI服务业务的联动效应。
据Cryptopolitan当地时间10月2日报道,ARK Invest首席未来学家Brett Winton表示,市场低估了SpaceX的创收能力。
Winton近日在X(原Twitter)发文称,市场尚未充分反映“星舰+Starlink”组合的收入潜力。根据ARK的测算,“星舰”单次发射可撬动逾7亿美元的年度增量收入;若SpaceX进一步推动基于卫星业务的AI软件商业化,这一数字还有继续上升的空间。
报道指出,SpaceX的收入结构已不再局限于火箭发射。除航天业务外,公司近期与AI企业签署的大额合同,正成为新的增长来源。
其中,SpaceX今年6月与Alphabet签署了一份为期32个月、月金额9.2亿美元(约1.23万亿韩元)的合同,合同总规模约294亿美元。此后,随着与Anthropic新增每月12.5亿美元(约1.677万亿韩元)的合同,其AI服务相关月收入据推算已升至约22亿美元。
Cryptopolitan称,这一收入规模已经超过SpaceX火箭发射业务带来的收入。
与此同时,SpaceX的发射频次也在持续提升。公司近期在13小时内连续完成三次任务,先后将Crew Dragon载人飞船送往国际空间站(ISS)、执行搭载130个载荷的Transporter拼车发射任务,并通过Falcon Heavy发射美国国家侦察局(NRO)卫星,同时完成助推器回收。
短时间内连续完成多次发射并实现回收,再次凸显了SpaceX在高频发射和可重复使用技术上的能力。ARK认为,随着发射频次提高,Starlink网络扩张也将获得进一步支撑,进而打开更大的收入空间。
在长期估值方面,ARK同样给出了较为乐观的判断。ARK与航天研究公司Mach33于2025年6月发布的开源模型显示,SpaceX到2030年的企业价值约为2.5万亿美元(约3354万亿韩元)。
其中,乐观情景下企业价值约为3.1万亿美元(约4160万亿韩元),保守情景也有约1.7万亿美元(约2280万亿韩元)。基准情景假设为:公司企业价值将从2024年12月的约3500亿美元(约470万亿韩元),以年均约38%的速度增长。
ARK在模型中将Starlink带宽需求视为核心变量。该模型基于17项输入参数进行了100万次模拟,并假设当Starlink平均容量增长至接近每秒1.3亿吉比特后,新增带宽的经济效益将逐步下降。
报道还称,ARK在SpaceX上市后继续增持。根据报道,SpaceX今年6月以每股150美元在纳斯达克上市,IPO时企业价值约为1.77万亿美元(约2376万亿韩元)。ARK在上市首个交易日买入约4.443亿美元(约6000亿韩元)股票,随后又在股价下跌后追加买入约3250万美元(约436亿韩元)。
ARK Invest首席执行官Cathie Wood也长期看好SpaceX的增长前景。她在7月的一次采访中表示,SpaceX可能成为全球历史上最重要的公司。
此外,ARK于9月24日通过Securitize将旗下ARK Venture Fund的代币化版本部署至以太坊。美国合格投资者可使用USDC投资该基金,而该基金中SpaceX持仓占比达7.54%,为最高配置资产。
市场观点认为,单纯以火箭发射次数衡量SpaceX企业价值,正在变得越来越困难。随着“星舰”发射频次提升带动Starlink网络扩张,再叠加AI服务合同贡献收入,单次发射对多条业务线的拉动效应正逐步显现。
从这一角度看,SpaceX后续能否迎来新一轮估值重估,将取决于三项因素的协同推进速度:一是“星舰”发射频次,二是Starlink商业化进度,三是AI服务合同的持续扩张。
 Jinju Hong
hongjj@d-today.co.kr