
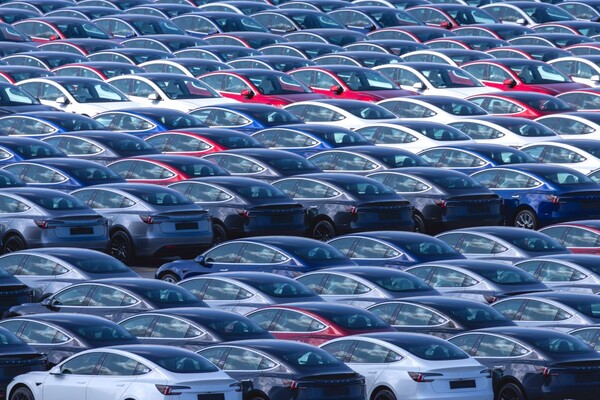
Tesla được dự báo ghi nhận lượng xe giao trong quý III/2026 cao hơn kỳ vọng thị trường, nhưng doanh thu gần như đi ngang và lợi nhuận tiếp tục suy giảm. Trong kỳ báo cáo này, giới đầu tư không chỉ nhìn vào doanh số, mà còn theo dõi sát việc Tesla có thể chặn đà co hẹp biên lợi nhuận và kiểm soát gánh nặng chi đầu tư hay không.
Theo Electrek, ngày 20/10 (giờ địa phương), Tesla sẽ công bố kết quả kinh doanh quý III sau khi thị trường đóng cửa vào ngày 21/10. Dự báo đồng thuận của Phố Wall hiện ở mức 28,06 tỷ USD doanh thu và 0,45 USD EPS điều chỉnh theo chuẩn non-GAAP.
Nếu đúng như dự báo, doanh thu quý III gần như không đổi so với cùng kỳ năm trước, khi Tesla ghi nhận 28,1 tỷ USD. Trong khi đó, EPS có thể giảm 10% so với mức 0,50 USD cùng kỳ. Ước tính từ Estimize lạc quan hơn, với doanh thu 28,36 tỷ USD và EPS 0,48 USD.
Trong quý III, Tesla đã giao 486.532 xe, giảm 2,1% so với 497.099 xe cùng kỳ năm trước. Dù vậy, con số này vẫn cao hơn đáng kể mức dự báo trung bình 461.974 xe của 24 nhà phân tích.
Ở chiều ngược lại, sản lượng chỉ đạt 464.391 xe, thấp hơn số xe được bàn giao. Tesla đã giảm tồn kho trong hai quý liên tiếp, nhưng thị trường vẫn chờ xem đà tăng giao xe có đủ để cải thiện kết quả kinh doanh hay không.
Cơ cấu giao xe tiếp tục phụ thuộc chủ yếu vào Model 3 và Model Y, với 478.237 xe được bàn giao trong quý. Nhóm còn lại gồm Cybertruck, Semi, Model S và Model X chỉ đạt 8.295 xe, giảm 48% so với cùng kỳ.
Mảng lưu trữ năng lượng ghi nhận sản lượng triển khai 13,7 GWh, tăng 9,6% so với một năm trước. Tuy nhiên, con số này vẫn thấp hơn mức ước tính khoảng 15,9 GWh của thị trường.
Biên lợi nhuận và khả năng tạo lợi nhuận tiếp tục là tâm điểm. Trong quý II, biên lợi nhuận hoạt động của Tesla giảm xuống 1,4%, còn lợi nhuận hoạt động giảm 57% so với cùng kỳ, xuống 398 triệu USD.
Chi phí hoạt động trong quý II tăng 47%, lên 4,35 tỷ USD. EPS cũng chỉ đạt 0,33 USD, thấp hơn mức dự báo 0,53 USD của thị trường.
Đáng chú ý, biên lợi nhuận gộp mảng ôtô, không bao gồm tín chỉ theo quy định, đã giảm từ 19,2% trong quý I xuống 16,3% trong quý II. Doanh thu từ tín chỉ theo quy định trong quý II đạt 146 triệu USD, giảm 67% so với cùng kỳ năm trước.
Dòng tiền tự do của Tesla trong quý II âm 1,09 tỷ USD, trong khi chi đầu tư tăng lên 5,8 tỷ USD, cao hơn gấp đôi so với trước đó. Công ty cũng dự báo chi đầu tư cả năm nay sẽ vượt 25 tỷ USD.
Sau khi công bố báo cáo tài chính, cuộc gọi với nhà đầu tư dự kiến sẽ tập trung vào kế hoạch mở rộng Cybercab, cách ứng phó với các quy định liên quan và thời điểm triển khai chế độ Full Self-Driving (FSD) không giám sát cho xe của khách hàng. Cổ đông cũng quan tâm đến chi phí sản xuất robot Optimus và kế hoạch thu hút khách hàng trong giai đoạn đầu.
Tâm điểm của kỳ báo cáo này là liệu đà giao xe tích cực có kéo theo sự phục hồi về lợi nhuận hay không, đồng thời Tesla có thể kiềm chế chi phí trong bối cảnh vẫn phải đẩy mạnh đầu tư cho AI và công nghệ tự hành. Nếu doanh thu tiếp tục đi ngang và lợi nhuận suy giảm đúng như dự báo, rủi ro tăng trưởng chậm ở mảng kinh doanh cốt lõi cùng áp lực đầu tư có thể sẽ hiện rõ hơn.
 Seungah Yoo
ysah@d-today.co.kr