
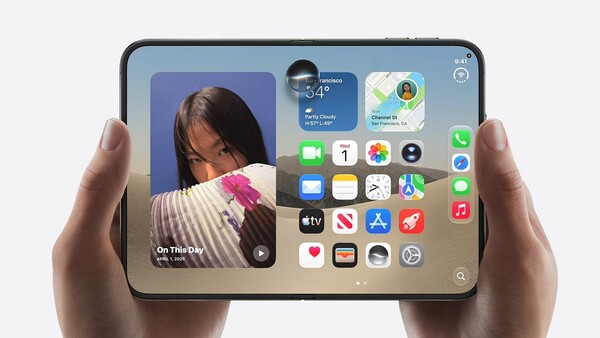
Thị trường smartphone toàn cầu năm 2026 được dự báo suy giảm mạnh khi giá chip nhớ leo thang, nhưng Apple vẫn có thể là nhà sản xuất lớn duy nhất ghi nhận tăng trưởng xuất xưởng. Theo kịch bản này, hãng còn có khả năng tiếp tục giữ vị trí số một thế giới, vượt Samsung Electronics.
Theo NineToFiveMac, trong báo cáo gửi nhà đầu tư, hai nhà phân tích Jeff Pu và Henry Hwang của GF Securities dự báo lượng iPhone xuất xưởng của Apple trong năm 2026 sẽ tăng 4% so với cùng kỳ, lên 257 triệu máy.
Trong khi đó, tổng lượng smartphone xuất xưởng trên toàn cầu năm 2026 được dự báo giảm 14,2%, xuống còn 1,08 tỷ máy. Thị phần của Apple vì vậy có thể tăng từ 19% trong năm 2024 và 20% trong năm 2025 lên 24% trong năm 2026.
GF Securities ước tính Samsung Electronics sẽ xuất xưởng 241 triệu máy, gần như đi ngang so với năm trước. Nếu dự báo này thành hiện thực, Apple sẽ vượt Samsung khoảng 16 triệu máy và giữ ngôi đầu thị trường smartphone toàn cầu năm thứ ba liên tiếp.
Theo hai nhà phân tích, nguyên nhân chính khiến thị trường đi xuống là giá chất bán dẫn bộ nhớ tăng mạnh. Chi phí linh kiện leo thang buộc các hãng phải cắt giảm sản lượng và nâng giá bán, khiến giai đoạn 2026-2027 trở thành một trong những thời kỳ khó khăn nhất của ngành smartphone.
Dù vậy, Apple cũng đang đối mặt trở ngại ở nhóm sản phẩm mới. iPhone 18 Pro và iPhone 18 Pro Max được cho là đón nhận kém hơn kỳ vọng, khi người dùng phàn nàn về trọng lượng thiết bị và sức ép cạnh tranh từ mẫu iPhone gập iPhone Duo.
Ở mảng sản xuất, Apple cũng gặp một số nút thắt về nguồn cung. Kế hoạch sản xuất iPhone Duo trong năm nay đã bị điều chỉnh giảm từ 7 triệu xuống 6 triệu máy do vấn đề cung ứng bản lề. Với dòng iPhone 18 Pro, kế hoạch sản xuất cũng bị hạ xuống 72 triệu máy vì trục trặc liên quan đến linh kiện camera khẩu độ biến thiên.
Dù vậy, iPhone Duo vẫn cho thấy tín hiệu nhu cầu ban đầu tích cực. Tại Mỹ, thời gian giao hàng sau đợt mở bán trước đã bị kéo lùi đến cuối tháng 1/2027.
Dù thừa nhận khả năng Apple tiếp tục mở rộng ảnh hưởng trên thị trường, GF Securities vẫn giữ khuyến nghị nắm giữ đối với cổ phiếu này và duy trì giá mục tiêu ở mức 369 USD.
 Jae-won Choi
ittt_0801@d-today.co.kr