
Thị trường chứng khoán Hàn Quốc bước vào tuần mới trong trạng thái dò tìm điểm cân bằng sau đợt giảm mạnh trước đó. Tâm điểm của giới đầu tư hiện là liệu kết quả kinh doanh và kế hoạch chi tiêu vốn của các Big Tech Mỹ có đủ sức xoa dịu hoài nghi quanh hiệu quả đầu tư AI hay không.
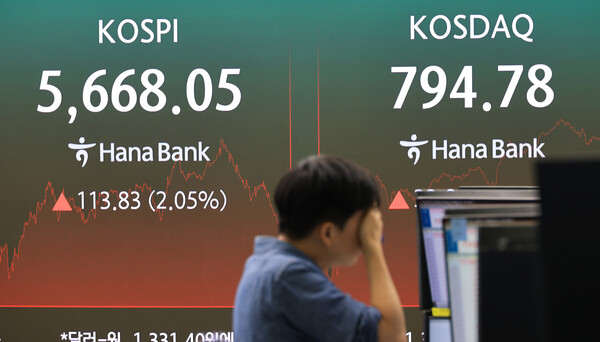
Theo dữ liệu từ Korea Exchange (KRX), chỉ số KOSPI chốt phiên 16/10 tăng 2,05%, lên 5.668,05 điểm, qua đó chấm dứt chuỗi 7 phiên giảm liên tiếp. KOSDAQ cũng tăng 4,46%, lên 794,78 điểm.
Khối ngoại mua ròng 343,5 tỷ won trên sàn KOSPI, cho thấy lực cầu bắt đáy đã xuất hiện. Tuy nhiên, sau khi KOSPI lao dốc 7,57% trong phiên 15/10, thị trường vẫn chưa thể khẳng định tâm lý nhà đầu tư đã thực sự ổn định trở lại.
Ở Phố Wall, áp lực điều chỉnh trước đó tập trung chủ yếu vào nhóm công nghệ. Trong phiên 16/10 giờ địa phương, Dow Jones giảm 0,34%, xuống 52.002,41 điểm. S&P 500 mất 1,09%, còn 7.659,44 điểm, còn Nasdaq lùi 2,14%, xuống 26.140,03 điểm.
Nguyên nhân chính của nhịp điều chỉnh gần đây là lo ngại về rủi ro tín dụng trong chuỗi đầu tư AI. Trong bối cảnh lạm phát và lãi suất duy trì ở mức cao, chi phí huy động vốn tăng lên, qua đó làm nổi rõ gánh nặng tài chính tại các doanh nghiệp hạ tầng AI có tỷ lệ vay nợ lớn như CoreWeave.
Lợi suất trái phiếu doanh nghiệp của CoreWeave vượt 15% đã làm gia tăng áp lực tín dụng, kéo theo làn sóng bán ra lan rộng sang toàn bộ chuỗi giá trị AI, từ Oracle đến các nhóm cổ phiếu máy chủ và bán dẫn. Nhiều quỹ phòng hộ toàn cầu cũng thu hẹp vị thế liên quan đến AI, khiến biến động thị trường tăng mạnh.
Dù vậy, giới phân tích cho rằng còn quá sớm để kết luận đợt điều chỉnh này phản ánh sự suy yếu của nhu cầu AI. Kết quả kinh doanh của TSMC cùng dữ liệu sản xuất công nghiệp Mỹ cho thấy nhu cầu thực tế đối với trung tâm dữ liệu và chất bán dẫn tiên tiến vẫn đang được duy trì.
Cách lý giải phổ biến hiện nay là thị trường đang định giá lại mô hình đầu tư dựa nhiều vào đòn bẩy và kỳ vọng lợi nhuận tương lai, trong bối cảnh lãi suất cao kéo dài.
Tuần này, mùa công bố kết quả kinh doanh sẽ là phép thử quan trọng đối với những lo ngại nói trên. Ngày 20/10, Netflix và General Motors (GM) sẽ mở màn. Sang ngày 21/10, Tesla, Texas Instruments, Lam Research cùng nhiều doanh nghiệp lớn khác sẽ lần lượt công bố báo cáo tài chính.
Thị trường cũng sẽ theo dõi sát kết quả kinh doanh và triển vọng kinh doanh của các doanh nghiệp gắn chặt với làn sóng đầu tư AI như Meta và IBM.
Theo đánh giá của giới đầu tư, chỉ tiêu doanh thu và lợi nhuận vượt dự báo có thể vẫn chưa đủ. Dù lợi nhuận quý III của nhóm doanh nghiệp trong S&P 500 đến nay cho thấy đà tăng mạnh, thị trường quan tâm nhiều hơn đến việc chi tiêu vốn có thực sự chuyển hóa thành dòng tiền và lợi nhuận hay không.
Gần đây, đã xuất hiện những trường hợp doanh nghiệp vượt kỳ vọng nhưng giá cổ phiếu vẫn giảm sau công bố kết quả kinh doanh. Điều này cho thấy vai trò của triển vọng kinh doanh, định giá và chi phí huy động vốn đang ngày càng được nhấn mạnh.
Bên cạnh đó, chuỗi sự kiện đánh giá hiệu quả đầu tư của ngành AI cũng diễn ra dồn dập trong tuần. Từ ngày 20 đến 22/10, Nvidia GTC sẽ được tổ chức tại Berlin, Đức. Ngày 21/10, CEO Nvidia Jensen Huang sẽ có bài phát biểu khai mạc.
Sự kiện này được kỳ vọng sẽ đưa ra định hướng đầu tư tiếp theo của ngành AI, bao gồm điện toán tăng tốc, AI agent, robot và AI vật lý.
Giới đầu tư đặc biệt quan tâm tới việc liệu đầu tư AI có thể chuyển hóa thành tăng năng suất và tăng trưởng doanh thu thực tế hay không. Khi quy mô đầu tư tiếp tục mở rộng, nếu hiệu quả thấp hơn kỳ vọng, thị trường có thể đối mặt thêm một nhịp điều chỉnh nữa, đặc biệt ở các doanh nghiệp có gánh nặng vay nợ lớn.
Ngược lại, nếu nhóm Big Tech có khả năng tạo tiền mạnh vừa xác nhận tiếp tục mở rộng đầu tư, vừa cho thấy lợi nhuận cải thiện, đây có thể trở thành chất xúc tác cho đà phục hồi của nhóm cổ phiếu bán dẫn và AI đã giảm sâu trước đó.
Ngoài diễn biến từ nhóm công nghệ Mỹ, dữ liệu kinh tế Trung Quốc và lợi suất trái phiếu Kho bạc Mỹ cũng là những biến số quan trọng. Trong tuần này, Trung Quốc sẽ công bố hàng loạt chỉ số kinh tế chủ chốt, trong đó có GDP quý III.
Thị trường hiện dự báo GDP quý III của Trung Quốc tăng khoảng 4,4% so với cùng kỳ. Diễn biến tiêu dùng nội địa và sản xuất công nghiệp của Trung Quốc có thể ảnh hưởng đáng kể tới tâm lý đối với nhóm cổ phiếu vật liệu, công nghiệp và các doanh nghiệp Hàn Quốc hưởng lợi từ nhu cầu tiêu dùng tại thị trường này.
Tại Mỹ, Cục Dự trữ Liên bang (Fed) đã bước vào giai đoạn blackout trước cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC). Vì vậy, diễn biến cung - cầu trên thị trường trái phiếu được dự báo sẽ có ảnh hưởng lớn hơn, trong đó có phiên đấu giá trái phiếu Kho bạc Mỹ kỳ hạn 20 năm vào ngày 21/10.
Trong bối cảnh lạm phát Mỹ gần đây cao hơn dự báo, làm dấy lên lo ngại về khả năng lãi suất tăng trở lại, nếu lợi suất dài hạn tiếp tục đi lên, gánh nặng tài chính đối với các doanh nghiệp AI phụ thuộc vào vốn vay sẽ càng lớn hơn.
Nhóm cổ phiếu bán dẫn thời gian qua lao dốc do lo ngại rủi ro tín dụng liên quan đến AI và áp lực bán từ nhà đầu tư nước ngoài. Tuy nhiên, cho đến nay, tín hiệu cho thấy giá bộ nhớ và nhu cầu máy chủ AI suy yếu vẫn còn khá hạn chế.
Nếu kết quả kinh doanh của Big Tech trong tuần này xác nhận rằng đầu tư AI vẫn được duy trì, nhóm cổ phiếu vốn hóa lớn ngành bán dẫn, vốn đã giảm mạnh, có thể trở thành lực dẫn dắt cho nhịp hồi của thị trường.
Dù vậy, biến động nhiều khả năng vẫn ở mức cao và thị trường khó có thể sớm hình thành một nhịp phục hồi hình chữ V trong ngắn hạn. Giới phân tích cho rằng dù PBR dự phóng 12 tháng của KOSPI đã giảm về quanh 1 lần và PER cũng lùi về vùng đáy lịch sử, định giá thấp thôi vẫn chưa đủ để kéo dòng tiền quay lại ngay lập tức.
Tựu trung, vấn đề then chốt của thị trường trong tuần này là liệu rủi ro tín dụng tại các doanh nghiệp AI có hạ nhiệt hay không, và các Big Tech có thể chứng minh tính bền vững của chu kỳ đầu tư hiện tại thông qua kết quả kinh doanh và dòng tiền hay không.
Nếu nhu cầu AI tiếp tục được duy trì và lợi suất dài hạn ổn định, KOSPI có thể thu hẹp thêm mức giảm của tuần trước. Ngược lại, nếu chênh lệch tín dụng nới rộng trở lại và triển vọng lợi nhuận suy yếu, biến động mạnh có thể còn kéo dài.
Ông Seo Sang-young, Giám đốc điều hành tại Mirae Asset Securities, nhận định đợt điều chỉnh gần đây chủ yếu phản ánh quá trình định giá lại mô hình đầu tư dựa vào đòn bẩy và kỳ vọng lợi nhuận tương lai, hơn là sự sụp đổ của nhu cầu trên toàn ngành AI. Theo ông, sự phân hóa sẽ ngày càng rõ hơn giữa nhóm doanh nghiệp có khả năng tạo tiền tốt, tự chủ được vốn đầu tư AI và nhóm phụ thuộc nhiều vào vay nợ.
Ông Kim Jong-min, trưởng bộ phận nghiên cứu tại Samsung Securities, cho biết thị trường khó có thể sớm xuất hiện nhịp phục hồi hình chữ V trong ngắn hạn. Tuy nhiên, ông cũng cho rằng phần lớn yếu tố bất lợi nghiêm trọng đã được phản ánh đáng kể vào giá, và chiến lược phù hợp là tiếp cận từng bước sau khi xác nhận vùng hỗ trợ đủ vững.
Ông Noh Dong-gil, chuyên gia nghiên cứu tại Shinhan Investment Corp., cho rằng điều thị trường cổ phiếu đang chờ đợi là mức độ tin cậy của triển vọng lợi nhuận trong năm tới. Theo ông, khi thời gian trôi qua, mức độ hoài nghi giảm dần và khoảng trống cung - cầu được lấp lại, mặt bằng đáy của thị trường có thể từng bước được nâng lên.
 Sangyeop Oh
yub@d-today.co.kr