
Cổ phiếu của các hãng chip nhớ lớn lao dốc trong tuần này khi nhà đầu tư đồng thời đối mặt hai nỗi lo: doanh nghiệp Trung Quốc đang rút ngắn khoảng cách công nghệ và thị trường có thể rơi vào dư cung từ năm 2029.
Theo CNBC ngày 15/10/2026 (giờ địa phương), trong 5 phiên gần nhất, cổ phiếu SK hynix đã giảm 26%, Samsung Electronics mất 22% và Micron giảm khoảng 11%. Dù vậy, giới phân tích cho rằng vẫn còn quá sớm để kết luận việc Trung Quốc mở rộng sản xuất sẽ ngay lập tức làm nguồn cung tăng vọt; diễn biến lần này có thể phản ánh tâm lý bi quan quá mức của thị trường.
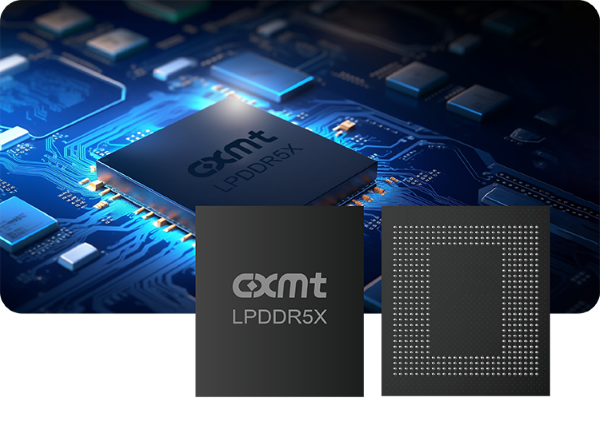
Một trong những tác nhân chính khiến cổ phiếu nhóm này chịu áp lực là thông tin ChangXin Memory Technologies (CXMT) công bố sản phẩm bộ nhớ dành cho máy chủ. Việc CXMT tuyên bố sẽ tung ra sản phẩm dựa trên kiến trúc mới đã làm dấy lên lo ngại rằng khoảng cách công nghệ trong ngành chip nhớ có thể tiếp tục bị thu hẹp.
Theo đánh giá của thị trường, thiết kế mới này có khả năng nâng mật độ lưu trữ, từ đó gia tăng sức ép cạnh tranh lên Samsung Electronics, SK hynix và Micron. Tuy nhiên, bước tiến về công nghệ chưa đồng nghĩa với việc doanh nghiệp có thể nhanh chóng tung ra sản lượng lớn trên thị trường.
Ben Barringer, phụ trách nghiên cứu công nghệ toàn cầu tại Quilter Cheviot, cho rằng yếu tố then chốt vẫn là tỷ lệ thành phẩm. Ông lưu ý rằng nếu tỷ lệ này chỉ ở mức 50%, một nửa số chip sản xuất ra có thể phải loại bỏ. Cùng quan điểm, Kevin Cassidy, nhà phân tích nghiên cứu cấp cao tại Rosenblatt Securities, nhận định động thái của CXMT hiện chưa đủ để đảo lộn cán cân cung - cầu của thị trường bộ nhớ.
Ngoài câu chuyện Trung Quốc, thị trường còn chịu thêm áp lực từ kịch bản dư cung vào năm 2029. Giới đầu tư đặc biệt chú ý tới một bài viết trên Maeil Business Newspaper, trong đó một giáo sư của Đại học Quốc gia Seoul cùng ông Ahn Ki-hyun, giám đốc điều hành Hiệp hội Công nghiệp Bán dẫn Hàn Quốc, đề cập khả năng nguồn cung bộ nhớ mới sẽ tăng mạnh. Bài viết này dự báo siêu chu kỳ của thị trường bộ nhớ có thể chấm dứt vào năm 2030, kéo ngành quay lại giai đoạn đi xuống.
Elon Musk, CEO của Tesla và SpaceX, cũng viết trên X, nền tảng trước đây là Twitter, rằng Trung Quốc sẽ sản xuất RAM với quy mô rất lớn vào năm 2028.
Dù vậy, nhiều ý kiến cho rằng còn quá sớm để nói tình trạng thiếu hụt nguồn cung bộ nhớ sắp được giải quyết. Bộ nhớ hiện không chỉ phục vụ smartphone và laptop, mà còn là linh kiện thiết yếu trong chip Nvidia cũng như các trung tâm dữ liệu. Khi làn sóng đầu tư vào trí tuệ nhân tạo tăng tốc, nhu cầu cũng tăng mạnh, khiến thị trường tiếp tục trong trạng thái cung thắt chặt. Đà tăng giá nhờ đó đã hỗ trợ đáng kể cho cổ phiếu của các nhà sản xuất bộ nhớ lớn.
Trong khi đó, quá trình xây dựng và vận hành một nhà máy mới thường mất từ 3 đến 5 năm. Vì vậy, nhiều nhà phân tích cho rằng tình trạng thiếu cung có thể còn kéo dài đến năm 2028.
Ngay cả trong trường hợp nguồn cung tăng lên, kịch bản giá lao dốc mạnh như các chu kỳ trước chưa chắc sẽ lặp lại. Counterpoint Research dự báo giá DRAM trong năm 2028 có thể giảm khoảng 23% so với năm 2027, nhưng vẫn cao hơn khoảng 230% so với năm 2025.
Một nhà phân tích cấp cao của Counterpoint Research cho rằng thị trường bộ nhớ đã bước vào một “trạng thái bình thường mới”. Theo đó, các hợp đồng cung ứng dài hạn kéo dài 3 đến 5 năm, cơ chế đặt cọc trước cùng việc thiết lập khung giá trần - sàn đang ngày càng phổ biến, qua đó giúp giảm mức độ sốc của chu kỳ suy giảm so với trước đây.
Diễn biến bán tháo của cổ phiếu chip nhớ lần này vì thế phản ánh đồng thời hai mối lo lớn: Trung Quốc tăng tốc về công nghệ và nguy cơ dư cung trong trung hạn. Tuy nhiên, từ bước tiến công nghệ đến năng lực sản xuất hàng loạt và mở rộng thị phần vẫn là một quãng đường dài. Trong bối cảnh nhu cầu AI tiếp tục cao, chu kỳ tăng - giảm truyền thống của ngành bộ nhớ cũng có thể đang thay đổi. Vì vậy, thay vì xem biến động giá ngắn hạn là tín hiệu chắc chắn của dư cung hay suy thoái kéo dài, thị trường vẫn cần theo dõi thêm diễn biến công suất thực tế và cán cân cung - cầu trong thời gian tới.
 Seung-a Yoo
ysah@d-today.co.kr