
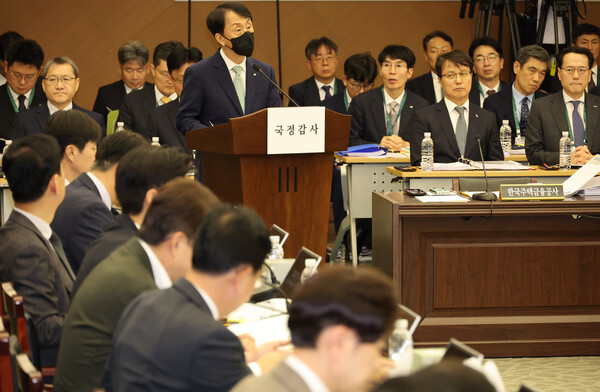
Tại phiên giám sát của Ủy ban Chính sách Quốc gia thuộc Quốc hội Hàn Quốc ngày 15/10, các nghị sĩ đã đồng loạt nêu ba vấn đề của hệ thống tài chính: tiền gửi của cơ quan công tại ngân hàng địa phương còn thấp, thời gian giải ngân sản phẩm thế chấp hưu trí chênh lệch đáng kể giữa các ngân hàng, và nhu cầu hoàn thiện cơ chế huy động vốn dài hạn để mở rộng cho vay thế chấp lãi suất cố định.
Phiên giám sát tập trung vào các tổ chức tài chính công như Tổng công ty Quản lý tài sản Hàn Quốc (KAMCO), Tổng công ty Tài chính nhà ở Hàn Quốc và Quỹ bảo lãnh tín dụng.
Tiền gửi của cơ quan công tại Busan: Busan Bank chỉ chiếm 14,9%
Nghị sĩ Park Seong-hoon, thuộc đảng Quyền lực Nhân dân, cho rằng lượng vốn lớn của các cơ quan công đã chuyển về Busan vẫn chủ yếu nằm tại các ngân hàng thương mại ở khu vực thủ đô thay vì chảy vào ngân hàng địa phương. Theo ông, điều này đi ngược mục tiêu thúc đẩy kinh tế vùng khi di dời cơ quan công về địa phương.
Theo tài liệu do ông Park công bố, tổng tiền gửi của 9 cơ quan công chuyển về Busan trong năm ngoái đạt 7,072 nghìn tỷ won. Trong số này, số dư tiền gửi tại BNK Busan Bank là 1,0546 nghìn tỷ won, tương đương 14,9%.
Ông Park nói mục tiêu cốt lõi của chính sách di dời cơ quan công là tạo vòng tuần hoàn tích cực cho kinh tế địa phương. Tuy nhiên, khi phần lớn nguồn vốn vận hành tiếp tục được gửi tại các ngân hàng ở khu vực thủ đô, dòng tiền lại chảy ra khỏi địa phương.
Nghị sĩ này cũng cho rằng tiêu chí lựa chọn ngân hàng nhận tiền gửi của một số tổ chức tài chính công đặt tại Busan, trong đó có Tổng công ty Tài chính nhà ở Hàn Quốc, vẫn chưa phản ánh đầy đủ mức độ đóng góp cho kinh tế địa phương.
Ông Park cho biết đã trình dự thảo sửa đổi Luật vận hành cơ quan công và Luật thành phố đổi mới. Dự thảo đề xuất đưa kết quả sử dụng tổ chức tài chính địa phương vào chỉ tiêu đánh giá hiệu quả quản trị, đồng thời bổ sung nghĩa vụ nỗ lực gửi phần vốn nhàn rỗi tại các ngân hàng có trụ sở chính ở khu vực nơi cơ quan được chuyển đến.
Theo ông, đây không phải biện pháp bắt buộc phải dùng ngân hàng địa phương, mà là cách tạo động lực để các cơ quan công cân nhắc đóng góp cho kinh tế vùng song song với hiệu quả sinh lời trong quản lý ngân quỹ.
Phía Tổng công ty Tài chính nhà ở Hàn Quốc cho biết khi lựa chọn tổ chức nhận tiền gửi, tiêu chí ưu tiên là mức lãi suất chào. Nếu lãi suất ngang nhau, đơn vị sẽ so sánh xếp hạng đánh giá của ngân hàng; nếu vẫn tương đương, ngân hàng có số dư tiền gửi thấp hơn sẽ được lựa chọn.
Liên quan đến vấn đề này, Tổng giám đốc Kim Gyeong-hwan của Tổng công ty Tài chính nhà ở Hàn Quốc cho biết đơn vị đã thành lập quỹ đồng hành với Busan Bank, hỗ trợ 20 tỷ won trong năm ngoái và 22,5 tỷ won trong năm nay để hỗ trợ cho vay đối với doanh nghiệp nhỏ và vừa tại địa phương. Ông nói nếu có cơ sở pháp lý phù hợp, đơn vị sẽ cùng tìm giải pháp mở rộng giao dịch với các ngân hàng địa phương.
Chênh lệch giải ngân thế chấp hưu trí giữa các ngân hàng
Một nội dung khác được nêu tại phiên giám sát là khoảng cách lớn về thời gian giải ngân sản phẩm thế chấp hưu trí giữa các ngân hàng.
Nghị sĩ Han Min-soo, thuộc đảng Dân chủ đồng hành, cho biết từ tháng 1 đến tháng 9 năm nay có 13.889 trường hợp giải ngân khoản vay thế chấp hưu trí. Thời gian trung bình từ lúc tiếp nhận hồ sơ đến khi giải ngân thực tế là hơn 31 ngày.
Theo ông, sau khi chứng thư bảo lãnh được phát hành, các ngân hàng mất trung bình 7,2 ngày để giải ngân. Có tới 4.631 trường hợp kéo dài quá một tuần và 216 trường hợp kéo dài hơn một tháng.
Dữ liệu theo từng ngân hàng cho thấy chênh lệch khá rõ. Nghị sĩ Han cho biết Shinhan Bank và Hana Bank có thời gian giải ngân ngắn, chỉ bằng khoảng một nửa mức trung bình, trong khi Woori Bank và KB Kookmin Bank mất gần 10 ngày hoặc lâu hơn.
Tỷ lệ hồ sơ kéo dài quá một tuần tại Shinhan Bank và Hana Bank vào khoảng 10%, nhưng tại Woori Bank và KB Kookmin Bank vượt 50%, theo nghị sĩ Han.
Ông nhấn mạnh người cao tuổi không nên chịu chênh lệch lớn như vậy chỉ vì chọn ngân hàng khác nhau khi nộp hồ sơ thế chấp hưu trí. Theo ông, việc nhận khoản tiền hưu trí sớm có ý nghĩa thiết thực với sinh hoạt hằng ngày, và chênh lệch tới một tháng có thể tạo ra tác động rất lớn.
Nghị sĩ Han đề nghị cơ quan chức năng xác định rõ nguyên nhân dẫn tới chênh lệch thời gian xử lý giữa các ngân hàng và sớm đưa ra biện pháp khắc phục.
Trả lời vấn đề này, Tổng giám đốc Kim Gyeong-hwan cho biết khác biệt có thể phát sinh từ thời điểm khách hàng đến ngân hàng sau khi nhận chứng thư bảo lãnh, cũng như mức độ thành thạo nghiệp vụ của từng tổ chức tài chính. Ông nói sẽ tập trung rà soát những ngân hàng có thời gian xử lý kéo dài và tăng cường quản lý để thu hẹp khoảng cách giữa các ngân hàng.
Đẩy mạnh covered bond để mở rộng vốn cho vay dài hạn
Phiên giám sát cũng đề cập việc cải thiện cơ cấu huy động vốn nhằm mở rộng cho vay thế chấp nhà ở lãi suất cố định dài hạn trong hệ thống ngân hàng.
Nghị sĩ Lee Kang-il, thuộc đảng Dân chủ đồng hành, cho rằng các ngân hàng đang cung cấp các khoản vay thế chấp dài hạn nhưng lại dựa vào nguồn vốn có kỳ hạn tương đối ngắn. Theo ông, nghịch lý này cho thấy cần thúc đẩy mạnh hơn thị trường covered bond.
Covered bond là loại trái phiếu do tổ chức tài chính phát hành, được bảo đảm bằng các tài sản chất lượng cao như khoản phải thu từ cho vay thế chấp nhà ở, và được sử dụng như công cụ huy động vốn dài hạn.
Nghị sĩ Lee nhận định thị trường covered bond trong nước vẫn phát triển chậm dù đã có khung pháp lý liên quan. Ông cho biết việc phát hành covered bond bằng won từng bị gián đoạn từ năm 2021, sau đó được nối lại nhờ bảo lãnh thanh toán của Tổng công ty Tài chính nhà ở Hàn Quốc. Tuy vậy, đến cuối năm ngoái, tổng khối lượng phát hành trong 3,5 năm chỉ đạt 2,04 nghìn tỷ won.
Theo ông, để mở rộng cho vay lãi suất cố định dài hạn, Hàn Quốc cần thu hút thêm dòng vốn đầu tư dài hạn từ các quỹ hưu trí và doanh nghiệp bảo hiểm nước ngoài vào thị trường trong nước.
Nghị sĩ Lee đề xuất mở rộng hoạt động phát hành covered bond ra thị trường quốc tế đối với các ngân hàng Hàn Quốc, đồng thời cải thiện cơ chế để bảo lãnh thanh toán của Tổng công ty Tài chính nhà ở Hàn Quốc có thể áp dụng cho các đợt phát hành ở nước ngoài. Ông nhấn mạnh cần xây dựng cơ chế tăng cường tín dụng để thu hút nhà đầu tư quốc tế, đồng thời mở rộng thị trường giao dịch covered bond.
Ông Lee cho rằng các ngân hàng chỉ có thể gia tăng cho vay lãi suất cố định dài hạn khi có nguồn vốn dài hạn ổn định. Vì vậy, Hàn Quốc cần phát triển thêm công cụ huy động vốn mới để kết nối dòng vốn dài hạn từ nước ngoài với thị trường tài chính nhà ở trong nước.
Tổng giám đốc Kim Gyeong-hwan cho biết ông đồng tình với việc cần tạo động lực để khối ngân hàng tư nhân mở rộng cho vay thế chấp lãi suất cố định dài hạn. Theo ông, hiện Tổng công ty Tài chính nhà ở Hàn Quốc đang cung cấp bảo lãnh thanh toán cho covered bond do các ngân hàng tư nhân phát hành, và trong năm ngoái đã có hai ngân hàng địa phương phát hành thành công nhờ cơ chế này.
Ông nói thêm rằng nếu luật liên quan đến cơ quan này được sửa đổi để hỗ trợ phát hành ở nước ngoài, đơn vị sẽ phối hợp với các ngân hàng thương mại tìm phương án mở rộng phát hành covered bond quốc tế.
Dù vậy, Tổng giám đốc Kim cũng lưu ý rằng để tăng phát hành ở nước ngoài, cần cân nhắc thêm các điều kiện liên quan, trong đó có nhu cầu đầu tư tại thị trường châu Âu và hạn mức phát hành ra nước ngoài hằng năm do Chính phủ quy định.
 Ji-young Lee
ljy@d-today.co.kr