
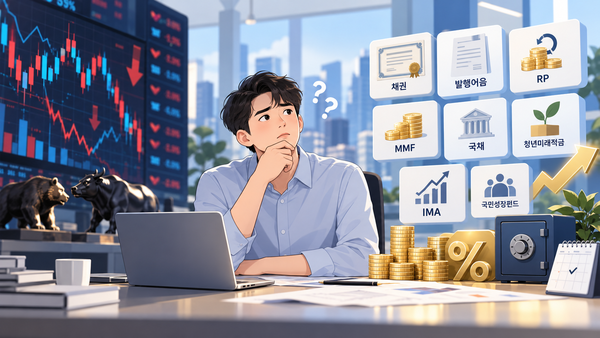
Thị trường chứng khoán trong nước đang giao dịch kém sôi động, trong khi mặt bằng lãi suất vẫn ở mức cao, kéo dòng tiền của nhà đầu tư sang các sản phẩm tạo lãi như giấy nợ do công ty chứng khoán phát hành, RP, MMF và trái phiếu.
Theo giới chuyên gia, trong bối cảnh hiện nay, nhà đầu tư có thể tận dụng mặt bằng lãi suất cao để tìm kiếm nguồn thu ổn định hơn. Tuy nhiên, yếu tố cần ưu tiên không chỉ là lợi suất danh nghĩa, mà còn là thời điểm sẽ sử dụng lại dòng tiền.
Trong nhóm sản phẩm lãi suất, giấy nợ do công ty chứng khoán phát hành là công cụ được phát hành dựa trên uy tín tín dụng của chính doanh nghiệp, với kỳ hạn dưới một năm. Loại không kỳ hạn cho phép rút vốn linh hoạt, còn loại có kỳ hạn thường đi kèm mức lợi suất cam kết cao hơn nếu nắm giữ đủ thời gian.
Tại Mirae Asset Securities, biểu lãi suất áp dụng từ ngày 31/8 đối với giấy nợ bằng won dành cho khách hàng cá nhân cho thấy loại không kỳ hạn có lãi suất trước thuế 2,60%/năm. Với loại có kỳ hạn, mức lãi suất lần lượt là 3,05%/năm cho kỳ hạn 91-180 ngày, 3,60%/năm cho 181-270 ngày, và 3,85%/năm cho 271-364 ngày cũng như kỳ hạn một năm. Riêng mức 3,85%/năm của kỳ hạn một năm cao hơn 0,20 điểm phần trăm so với mức trước đó là 3,65%/năm.
Dù vậy, với sản phẩm có kỳ hạn, lợi suất có thể giảm mạnh nếu rút trước hạn. Tại Mirae Asset Securities, nhà đầu tư nắm giữ từ 1-90 ngày chỉ được hưởng 30% lãi suất cam kết, còn từ 91-364 ngày được áp dụng 50% mức này khi rút trước hạn. Sản phẩm này cũng không thuộc phạm vi bảo hiểm tiền gửi và vẫn có rủi ro mất vốn tùy theo mức độ tín nhiệm của tổ chức phát hành.
Với dòng tiền ngắn hạn, RP và quỹ thị trường tiền tệ (MMF) là những lựa chọn có thể cân nhắc. RP là sản phẩm mà tổ chức tài chính bán trái phiếu và cam kết mua lại sau một thời gian nhất định theo mức giá đã thỏa thuận. Sản phẩm này gồm loại không kỳ hạn và loại theo thỏa thuận.
Theo biểu lãi suất Hanyang Securities áp dụng từ ngày 31/8, RP không kỳ hạn có lãi suất trước thuế 2,80%/năm. Với RP theo thỏa thuận, lãi suất là 2,90%/năm cho kỳ hạn 28-90 ngày, 3,00%/năm cho 91-181 ngày và 3,10%/năm cho 182-365 ngày. Nếu rút trước ngày đáo hạn, lãi suất áp dụng chỉ còn 1,75%/năm.
Điều này có nghĩa là dù lãi suất thỏa thuận cao hơn, lợi suất thực nhận vẫn có thể thấp hơn RP không kỳ hạn nếu nhà đầu tư chưa xác định chắc thời điểm cần dùng tiền. Tương tự giấy nợ, RP cũng không thuộc diện bảo hiểm tiền gửi.
MMF là quỹ đầu tư vào trái phiếu ngắn hạn, thương phiếu và các tài sản tài chính ngắn hạn khác. Do không trả lãi suất cố định từ trước, nhà đầu tư cần xem xét đồng thời lợi suất gần đây, các loại phí và điều kiện rút vốn.
Với trái phiếu, điều quan trọng là phải cân đối kỳ hạn đầu tư với thời điểm sử dụng vốn. Khi lãi suất thị trường tăng, giá trái phiếu đang lưu hành thường giảm; ngược lại, khi lãi suất đi xuống, giá trái phiếu có xu hướng tăng. Trái phiếu lãi suất cố định có kỳ hạn càng dài thì mức biến động giá theo lãi suất càng lớn.
Nếu muốn cố định mức lãi suất hiện tại trong thời gian dài, trái phiếu chính phủ dành cho nhà đầu tư cá nhân cũng là một lựa chọn. Sau một năm kể từ ngày mua, nhà đầu tư có thể đề nghị hoàn trả trước hạn. Tuy nhiên, nếu rút trước ngày đáo hạn, phần lãi suất cộng thêm, lãi kép và ưu đãi thuế sẽ không được áp dụng. Vì vậy, sản phẩm này phù hợp hơn với nguồn vốn chưa có kế hoạch sử dụng trong thời gian dài.
Tài khoản đầu tư tổng hợp IMA có cơ chế sinh lời khác với giấy nợ do công ty chứng khoán phát hành hay trái phiếu chính phủ. Theo đó, công ty chứng khoán sử dụng nguồn vốn của khách hàng để đầu tư vào các tài sản liên quan đến tài trợ doanh nghiệp, sau đó phân bổ kết quả đầu tư cho nhà đầu tư.
Với IMA, nếu nhà đầu tư nắm giữ đến đáo hạn, công ty chứng khoán có nghĩa vụ hoàn trả gốc. Tuy nhiên, sản phẩm này không thuộc diện bảo hiểm tiền gửi. Đây cũng không phải là sản phẩm có lãi suất cố định; nếu rút trước hạn, nghĩa vụ hoàn trả gốc nói trên không được áp dụng. Vì vậy, nhà đầu tư cần kiểm tra kỹ khả năng duy trì vốn đến ngày đáo hạn.
Ngay cả mức lợi suất tham chiếu hoặc lợi suất mục tiêu mà sản phẩm công bố cũng không đồng nghĩa với lãi suất cố định. Lợi nhuận thực tế có thể thay đổi tùy theo hiệu quả đầu tư của công ty chứng khoán và cơ cấu phí của từng sản phẩm.
Trong nhóm quỹ tăng trưởng quốc gia, Quỹ tăng trưởng có sự tham gia của người dân đang mở đợt huy động vốn lần hai, kéo dài từ ngày 30 tháng trước đến ngày 15 tháng này, với hạn mức 600 tỷ won. Trong tuần đầu mở bán, 50% tổng lượng phân phối được dành cho nhóm thu nhập thấp. Tuy nhiên, từ ngày 8, phần còn lại được bán mà không còn phân biệt giữa nhóm này và nhà đầu tư thông thường.
Nếu đáp ứng đủ điều kiện và đầu tư thông qua tài khoản chuyên dụng, nhà đầu tư có thể được khấu trừ thu nhập tối đa 18 triệu won tùy theo số tiền góp vốn. Thu nhập cổ tức của sản phẩm này được áp dụng thuế suất riêng 9,9%. Vì vậy, sản phẩm chủ yếu thu hút nhóm nhà đầu tư ưu tiên ưu đãi thuế hơn là lợi nhuận biến động.
Dù vậy, đây là quỹ đóng với kỳ hạn 5 năm nên không thể hoàn trả trước hạn. Sau khi niêm yết trên sàn, nhà đầu tư có thể chuyển nhượng, nhưng thanh khoản có thể thấp. Nếu bán trong vòng ba năm kể từ thời điểm đầu tư, phần thuế đã được ưu đãi có thể bị truy thu.
Các chuyên gia cho rằng điểm xuất phát khi chọn sản phẩm vẫn là thời điểm cần dùng vốn. Với khoản tiền có thể phải sử dụng trong vài tháng, nhà đầu tư nên ưu tiên tính thanh khoản của giấy nợ không kỳ hạn, RP và MMF. Với nguồn tiền có thể để trong khoảng một năm, có thể so sánh lợi suất sau thuế giữa giấy nợ có kỳ hạn và trái phiếu ngắn hạn.
Ở chiều ngược lại, với các sản phẩm dài hạn như trái phiếu chính phủ dành cho nhà đầu tư cá nhân, IMA và Quỹ tăng trưởng có sự tham gia của người dân, khả năng chấp nhận khóa vốn trong thời gian dài để đổi lấy lợi suất hoặc ưu đãi thuế là yếu tố quan trọng. Nếu dự tính lãi suất còn có thể tăng thêm, nhà đầu tư cũng có thể chia nhỏ kỳ hạn đầu tư để phân tán thời điểm tái đầu tư.
Trong khi đó, ngày 1/10, Ủy ban Dịch vụ Tài chính Hàn Quốc đã tổ chức cuộc họp rà soát thị trường tài chính để đánh giá tác động từ đà tăng của lãi suất trong và ngoài nước. Cơ quan này nhận định nếu lãi suất thị trường tiếp tục đi lên, chi phí huy động vốn của các chủ thể kinh tế và gánh nặng trả nợ của nhóm người vay yếu thế có thể tăng theo, đồng thời cho biết sẽ tiếp tục theo dõi chặt các rủi ro liên quan.
 Sangyeop Oh
yub@d-today.co.kr