
Chính phủ Hàn Quốc ngày 28/9 một lần nữa khẳng định sẽ áp thuế đối với tài sản số từ ngày 1/1/2027 theo đúng lộ trình. Trước ý kiến cho rằng tiêu chí áp thuế với các hình thức như staking hay airdrop vẫn chưa rõ ràng, giới chức cho biết sẽ bổ sung hướng dẫn chi tiết thông qua thông báo của Cục Thuế quốc gia.
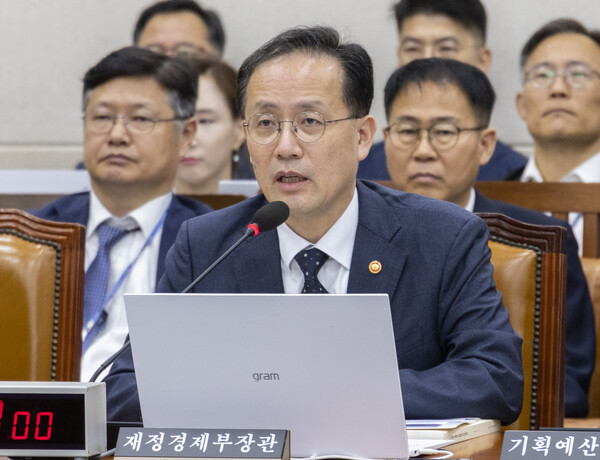
Phát biểu tại phiên họp toàn thể của Ủy ban Kế hoạch và Tài chính thuộc Quốc hội Hàn Quốc, Phó thủ tướng kiêm Bộ trưởng Tài chính Lee Hyeong-il cho biết không có thay đổi nào về mốc thời gian áp thuế. Trả lời câu hỏi của nghị sĩ Park Soo-young thuộc đảng Quyền lực Nhân dân về việc liệu chính phủ có điều chỉnh kế hoạch áp thuế từ ngày 1/1/2027 hay không, ông nói việc này đã được quy định trong luật hiện hành và sẽ bắt đầu từ ngày 1/1/2027.
Theo Luật Thuế thu nhập hiện hành, thu nhập phát sinh từ chuyển nhượng hoặc cho vay tài sản số sẽ được tách riêng và đánh thuế dưới nhóm “thu nhập khác” kể từ ngày 1/1/2027. Mức khấu trừ cơ bản là 2,5 triệu won mỗi năm; phần vượt ngưỡng này sẽ chịu thuế suất 22%, bao gồm thuế thu nhập và thuế thu nhập địa phương.
Cơ quan chức năng cũng nhấn mạnh đối tượng bị đánh thuế là phần thu nhập phát sinh trong quá trình chuyển nhượng hoặc cho vay tài sản số, không phải giá trị tài sản nhà đầu tư đang nắm giữ.
Tại phiên họp, nghị sĩ Park Soo-young cho rằng trước thời điểm áp thuế, dòng tiền trên thị trường tài sản số trong nước đang dịch chuyển ra nước ngoài. Theo số liệu ông công bố, quy mô dòng vốn ròng đổ vào tài sản số trong nước trong giai đoạn từ tháng 1 đến tháng 8 năm nay giảm 56,8% so với cùng kỳ năm trước, trong khi dòng vốn ròng chảy ra nước ngoài tăng 74%.
Ông Park cho rằng cần xem xét lại kế hoạch triển khai trong bối cảnh công tác chuẩn bị liên quan đến số lượng đối tượng nộp thuế cũng như hiệu quả thu ngân sách vẫn chưa đầy đủ.
Đáp lại, Phó thủ tướng Lee cho biết khoảng 85% người nắm giữ tài sản số tại Hàn Quốc có số dư dưới 5 triệu won. Theo ông, nhóm nhà đầu tư này hầu như không phát sinh nghĩa vụ thuế, hoặc nếu có thì mức thuế cũng không đáng kể nhờ được áp dụng khoản khấu trừ cơ bản 2,5 triệu won.
Ông cũng cho biết trong nhóm nhà đầu tư ở độ tuổi 20 và 30, tỷ lệ nắm giữ tài sản số dưới 5 triệu won vào khoảng 90%.
Tuy nhiên, nghĩa vụ thuế thực tế không được xác định dựa trên số dư nắm giữ, mà căn cứ vào thu nhập phát sinh từ hoạt động chuyển nhượng hoặc cho vay tài sản số. Theo hướng dẫn của Cục Thuế quốc gia, thu nhập chịu thuế được tính bằng khoản thu từ chuyển nhượng hoặc cho vay sau khi trừ giá mua thực tế và các chi phí liên quan.
Phó thủ tướng Lee cho biết thêm chính phủ sẽ cân nhắc các biện pháp bổ sung nếu sau khi triển khai phát sinh vấn đề liên quan đến áp lực thuế đối với nhà đầu tư hoặc quy trình kê khai, nộp thuế.
Ông nói thêm rằng dù dự kiến gánh nặng thuế không lớn, cơ quan chức năng vẫn sẽ điều chỉnh nếu trong quá trình thực thi nảy sinh vướng mắc, nhằm bảo đảm tính khả thi của chính sách.
Liên quan đến ý kiến cho rằng cách xác định nghĩa vụ thuế với từng loại giao dịch như staking và airdrop vẫn chưa rõ ràng, ông Lee cho biết Cục Thuế quốc gia đang phối hợp với các bên liên quan để xây dựng thông báo hướng dẫn và sẽ sớm hoàn thiện.
Chính sách thuế đối với tài sản số ban đầu dự kiến được áp dụng từ năm 2022, song nhiều lần bị lùi do cần thêm thời gian để hoàn thiện hệ thống và hạ tầng quản lý thuế. Sau khi Luật Thuế thu nhập được sửa đổi vào năm 2024, thời điểm áp dụng tiếp tục được gia hạn thêm hai năm. Theo đó, thuế sẽ được áp dụng với các khoản thu nhập phát sinh từ chuyển nhượng và cho vay tài sản số kể từ ngày 1/1/2027.
 Oh Sang-yup
yub@d-today.co.kr