
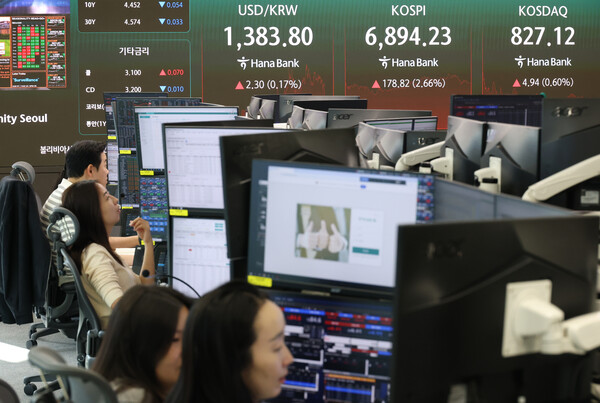
本周,韩国股市将迎来对美国联邦公开市场委员会(FOMC)会议结果的进一步消化,同时还要面对中秋假期前资金面变化带来的扰动。市场普遍认为,尽管美联储延续鹰派立场,但只要长端美债收益率维持稳定,半导体和人工智能(AI)相关板块的业绩预期仍有望为大盘提供支撑。
上周,KOSPI下跌2.8%,KOSDAQ上涨0.2%。从市场表现来看,利率仍是左右行情的核心变量。9月FOMC会议上,美联储将基准利率上调25个基点,点阵图也上调了今年和2027年的利率预期,并保留进一步收紧政策的可能性。
不过,与以往不同的是,在加息和鹰派点阵图公布后,长端美债收益率反而回落。市场因此认为,货币政策路径的不确定性已在一定程度上得到缓解。一方面,后续加息预期此前已被市场较充分计入;另一方面,未来政策走向也较之前更加清晰。
因此,市场关注点正从基准利率决议本身,转向长端美债收益率的后续走势。若通胀和国际油价继续上行,并推动长端收益率再度快速走高,成长股估值将继续承压;反之,若利率在当前水平附近趋稳,前期因贴现率上升带来的估值压力有望逐步缓解。
除利率因素外,企业业绩仍是支撑市场的重要基础。9月以来,全球超大规模云服务商和半导体企业陆续披露的业绩显示,AI基础设施建设和存储需求仍具韧性。市场普遍认为,近期相关板块股价回调,更多是受到高利率压制估值的影响,而非基本面出现明显恶化。
在此背景下,半导体板块的中长期主线地位或仍将延续。虽然板块近期有所回调,但市场对AI数据中心投资和存储景气改善的预期并未明显动摇。除半导体外,机械、造船、建筑等与AI基础设施相关的产业链领域,也被视为可继续关注的方向。
不过,节前资金面偏谨慎,仍可能成为本周市场的重要扰动因素。通常在长假前,投资者倾向于提前调整仓位,市场成交额也往往随之回落,短线波动因此可能加大。
数据显示,过去10年,KOSPI在中秋假期前5个交易日平均下跌0.42%,而假期后5个交易日平均上涨0.68%。这也意味着,节前市场往往承受一定的避险抛压,而节后则更容易出现资金回流。
对于KOSDAQ市场而言,结构性轮动机会同样值得关注。在高利率环境下,买盘难以全面扩散至成长股板块;但如果利率不再快速上行,此前跌幅较大的中小盘成长股中,业绩改善的个股有望率先迎来反弹。
市场普遍预计,短期内与其押注指数整体方向,不如更聚焦业绩与估值匹配度较高的个股机会。近期KOSPI对利率变化的敏感度高于对企业盈利预期的反应,这也意味着,业绩稳健且估值压力已得到一定释放的个股,后续走势分化或将进一步加剧。
整体来看,本周韩国股市的关键仍在于,FOMC会议后长端美债收益率能否延续稳定,以及市场能否平稳度过中秋节前的资金面缺口。若利率不再继续上行,且AI与半导体相关业绩预期保持稳健,市场在节前调整后仍有望再次尝试反弹。
Shinhan Investment研究委员Nodonggil表示,当前市场处于“方向更多由贴现率而非业绩决定”的阶段,核心主线仍集中在AI基础设施和半导体等既有领涨板块。
Daishin Securities研究员Lee Kyungmin指出,中秋假期前的资金面空窗可能放大短期波动,但节日前后的市场震荡也可视为加仓机会。
Samsung Securities首席研究委员Kim Jongmin则将当前市场定义为“买入时点三阶段中的第一阶段入场期”,并认为,与其被下行恐慌所左右,不如为即将到来的上行风险提前做好准备。
 Sangyeop Oh
yub@d-today.co.kr